COVID 19 – ASPECTOS TRIBUTÁRIOS

Por Heloisa Guarita de Souza e Flávio Zanetti de Oliveira

Atualizado em 01/04/2020

Ainda de uma forma muito tímida, começam a ser adotadas medidas no âmbito tributário, voltadas a simplificar ou facilitar o cumprimento de obrigações tributárias nesse momento de crise.

Destacamos, a seguir, as medidas que já foram adotadas, todas no âmbito Federal:

1 – Prorrogado prazo para pagamento dos tributos federais no âmbito do Simples Nacional em 6 meses, da seguinte forma:

I – Período de Apuração Março de 2020, com vencimento original em 20 de abril de 2020, fica com vencimento para 20 de outubro de 2020;
II – Período de Apuração Abril de 2020, com vencimento original em 20 de maio de 2020, fica com vencimento para 20 de novembro de 2020; e
III –  Período de Apuração Maio de 2020, com vencimento original em 22 de junho de 2020, fica com vencimento para 21 de dezembro de 2020.

Ainda no âmbito do Simples Nacional foram prorrogados os prazos de entrega das Declarações para as seguintes datas (Resolução CGSN n. 153, de 25.03.2020):

  • Declaração de Informações Socioeconômicas e Fiscais (Defis) referente ao ano-calendário 2019 para 30.6.2020 (antes, 31.3.2020); e
  • Declaração Anual Simplificada para o Microempreendedor Individual (DASN-Simei), referente ao ano-calendário 2019 para 30.6.2020 (antes, 29.5.2020).

2 – No âmbito da Procuradoria Geral da Fazenda Nacional:

a – Suspensão por 90 dias:

  • de prazos para os contribuintes apresentarem impugnações administrativas no âmbito dos procedimentos de cobrança;
  • da instauração de novos procedimentos de cobrança;
  • do encaminhamento de certidões da dívida ativa para cartórios de protesto;
  • da instauração de procedimentos de exclusão de parcelamentos em atraso.

b – Prorrogação do prazo para transação extraordinária na cobrança de dívida ativa da União – originalmente, este prazo era 25 de março. Mas, foi prorrogado pela Portaria PGFN n. 8.457, de 25.03.2020 para o período em que a MP do Contribuinte Legal, já aprovada pelo Congresso Nacional, estiver vigente, o que pode ser até o dia 15 de abril, data limite para a sua sanção pelo Presidente da República. Ou seja, houve a prorrogação para a adesão, mas sem a fixação de uma data definida e objetiva, ficando condicionada ao ato do Poder Executivo, o que pode acontecer a qualquer momento, até o próximo dia 15.

c – Disponibilização de condições facilitadas para renegociação de dívidas, incluindo a redução da entrada para até 1% do valor da dívida e diferimento de pagamentos das demais parcelas por 90 dias, observando-se o prazo máximo de até oitenta e quatro meses ou de até cem meses para pessoas naturais, microempresas ou empresas de pequeno porte, bem como as demais condições e limites estabelecidos na Medida Provisória nº 899/2019.

3 – Flexibilização no recolhimento do FGTS – Medida Provisória 927, de 22.03.2020:

  • Suspensão da exigibilidade do recolhimento do FGTS, referentes às competências de março, abril e maio de 2020. O recolhimento poderá se dar de forma parcelada (até seis vezes), com vencimento a partir do sétimo dia de cada mês, a partir de julho de 2020 e sem a incidência de atualização monetária, juros e encargos legais, desde que o empregador declare as informações até 20.06.2020. Essa prerrogativa independe no número de empregados, regime de tributação, natureza jurídica do empregador, ramo de atividade ou adesão prévia. A ausência de declaração no prazo previsto retira o benefício da suspensão e obriga ao pagamento integral da multa e demais encargos legais devidos pelos débitos em atraso.
  • Quanto aos parcelamentos vigentes, as parcelas que vencerem entre março e maio de 2020 não impedirão a emissão de certificado de regularidade. E todos os certificados emitidos anteriormente à entrada em vigor da MP 927, estão automaticamente prorrogados por 90 (noventa) dias.

4 – CERTIDÕES DE DÉBITOS DA RFB/PGFN – Medida Provisória 927, de 22.03.2020

  • No tocante aos tributos federais, a MP n° 927 autoriza a prorrogação do prazo de validade da Certidão Negativa de Débitos ou da Certidão Positiva com Efeitos de Negativa expedida conjuntamente pela RFB e PGFN, excepcionalmente, em caso de calamidade pública. Contudo, os procedimentos e o prazo para tal dependem de regulamentação pela RFB e pela PGFN, em ato conjunto a ser publicado nos próximos dias.
  • Pela Portaria Conjunta RFB/PGFN n. 555, de 23.03.2020, foi prorrogado por 90 dias o prazo de validade de tais certidões que estejam válidas na data de publicação desse ato, ou seja, 23 de março.

5 – PARCELAMENTOS ORDINÁRIOS E SIMPLIFICADOS – Portaria Conjunta PGFN/RFB n. 541, de 20.03.2020.

  • Prorrogado o prazo para o protocolo de pedidos de parcelamento, até 31 de dezembro de 2020, para fazer jus a valores reduzidos mínimos das parcelas, da seguinte forma:        
    • R$ 100,00 (cem reais), quando o devedor for pessoa física, ou quando se tratar de débito relativo a obra de construção civil sob responsabilidade de pessoa física;
    • R$ 500,00 (quinhentos reais), quando o devedor for pessoa jurídica; e
    • R$ 10,00 (dez reais) nas demais hipóteses.

6 – Reduzido para zero o Imposto de Importação de produtos de combate ao coronavírus, até 30 de setembro de 2020.

7 – Simplificado o procedimento de despacho aduaneiro para produtos médicos importados

8 – Banco Central – Declaração de capitais brasileiros no exterior

Foram prorrogados, pelo Banco Central, os prazos de entrega da Declaração anual e trimestral de Capitais Brasileiros no Exterior para as seguintes datas (Circular BACEN n. 3.995/2020):

  • Declaração Anual, referente à data-base de 31.12.2019 para 01 de junho de 2020, até as 18:00 hs (antes, 06.04.2020);
  • Declaração trimestral, referente à data-base de 31.03.2020 para o período entre 15 de junho e 15 de julho de 2020, às 18:00 hs (antes, 05.06.2020).

9 – Redução das alíquotas das contribuições para o Sistema “‘S” até 30 de junho de 2020

A MP nº 932, de 31.03.20, é mais uma medida do governo federal voltada à redução dos impactos econômicos da crise em relação aos empregadores, mediante redução das alíquotas das contribuições destinadas aos serviços sociais autônomos, as quais são exigidas conforme o tipo de atividade da pessoa jurídica e têm como base de cálculo a “folha de salários”.

A medida é válida a partir de 1º de abril de 2020 e a redução das alíquotas ocorrerá pelo prazo de 90 (noventa) dias, até 30 de junho de 2020.

No trimestre em curso, deverão ser consideradas as seguintes alíquotas:

A retribuição pelos serviços prestados pelos serviços sociais, que normalmente é de 3,5% do montante arrecadado, fica majorada para 7% (sete por cento) neste período, relativamente aos seguintes beneficiários: SESI, SENAI, SESC, SENAC, SEST, SENAT, SENAR e SESCOOP.

A Medida Provisória também estabelece que o SEBRAE deverá repassar ao Fundo de Aval às Micro e Pequenas Empresas, no mínimo, 50% do adicional de contribuição a si destinado, previsto no art. 8º, § 3º, da Lei nº 8.029/90.

As mudanças se aplicam, especificamente, às contribuições do sistema “S”, não envolvendo outras entidades e fundos, a exemplo da contribuição ao INCRA e Salário-Educação.

TRIBUTOS ESTADUAIS (PARANÁ) E MUNICIPAIS (CURITIBA)

Dentro do seu pacote voltado ao enfrentamento da crise do CONVID 19, com o objetivo essencial da preservação dos empregos, o Estado do Paraná adotou as seguintes medidas tributárias:

  • Prorrogado por 90 (noventa) dias o prazo para o pagamento do ICMS dos contribuintes optantes pelo Simples Nacional, dos meses de referência março, abril e maio, para junho, julho e agosto/2020, das seguintes operações (Decreto 4.386/2020):
    • de saída das mercadorias ou do início das prestações, quando se tratar do imposto devido pelo regime de substituição tributária, em relação às operações ou prestações subsequentes, desde que na qualidade de substituto tributário esteja devidamente inscrito no CAD/ICMS;
    • de entrada no estabelecimento de contribuinte, de mercadoria ou bem oriundos de outra unidade federada, destinados ao uso ou consumo ou ao ativo permanente, quando se tratar do imposto correspondente à diferença entre a alíquota interna e a interestadual.
  • Renovação automática do prazo do programa de incentivos fiscais por doze meses, que englobam os tratamentos diferenciados de redução da base de cálculo e créditos presumidos, aplicáveis a 12 setores da economia.
  • Autorização da Procuradoria Geral do Estado a suspender por 90 (noventa) dias as apresentações de protesto de certidões de dívida ativa do Estado e o ajuizamento de novas execuções fiscais. (Decreto 4.385/2020)
  • Prorrogadas por 90 (noventa) dias as validades das certidões negativas de débitos tributários estaduais e de dívida ativa estadual e das certidões positivas com efeitos de negativa, válidas em 27 de março. (Decreto 4.385/2020)

No âmbito do Município de Curitiba, estão expressamente mantidos todos os prazos originais para pagamento do ISS, IPTU e ITBI, por meio da Portaria Conjunta SMF n. 1, de 19.03.2020, e do Decreto Municipal 471, de 26.03.2020. E as validades das certidões negativas de tributos e outros débitos municipais, bem como das certidões positivas com efeitos de negativa vigentes até a data de 20 de março, estão prorrogadas por 90(noventa) dias.

E AS OBRIGAÇÕES TRIBUTÁRIAS A VENCER E A CUMPRIR NOS PRÓXIMOS DIAS?

As medidas acima elencadas ainda não são suficientes.

Dentre tantas questões que assolam as pessoas jurídicas e físicas neste momento, está o pagamento regular de tributos e o próprio cumprimento das obrigações acessórias. Variados fatores, que passam pela falta de caixa/condições financeiras, o cumprimento prioritário de outras obrigações, como salários, etc., dificultam, quando não impedem, que o empresário/pessoa física disponha de recursos para realizar o pagamento tempestivo de tributos. Espera-se, assim, que os entes governamentais, sensíveis às dificuldades do momento, adotem medidas que suspendam, retardem ou autorizem o pagamento de tributos e o cumprimento de obrigações acessórias sem aplicação de penalidades. De modo ainda tímido, algumas já foram adotadas, como apresentaremos na sequência.

A verdade é que estamos diante de um cenário extraordinário, que levou o próprio Governo Federal à Decretação do Estado de Calamidade Pública (Decreto Legislativo n. 6/2020), e o não recolhimento imediato de tributos encontra apoio no artigo 393, do Código Civil, por força da aplicação dos institutos de evento fortuito ou de força maior e em face dos quais o devedor não responde pelos prejuízos relacionados fato determinado “cujos efeitos não era possível evitar ou impedir”, aqui representado pelo próprio tributo e eventuais acessórios de multa e juros. O Coronavírus representa, exatamente, um evento que não se pôde evitar ou impedir. Em todo caso, há que sopesar, caso a caso, o não recolhimento, especialmente em face dos tributos retidos, inclusive previdenciários, nos quais a empresa atua como mera fonte pagadora, podendo responder criminalmente pelo não repasse dos valores aos cofres públicos.

Medidas Tributárias – COVID-19

Começam a ser adotadas medidas tributárias para ajudar o contribuinte a enfrentar esse momento de crise. Por hora, identificamos quatro ações neste sentido, todas no âmbito federal.

É preciso que outras mais sejam adotadas, inclusive no âmbito Estadual (ICMS) e Municipal (ISS).

Manteremos nossos leitores informados.  

1.      Cobrança da dívida ativa da União suspensa por 90 dias e facilitação dos procedimentos de renegociação de dívidas (objeto da Medida Provisória do Contribuinte Legal)

http://www.pgfn.fazenda.gov.br/noticias/2020/pgfn-suspendera-atos-de-cobranca-e-facilitara-a-renegociacao-de-dividas-em-decorrencia-da-pandemia-do-novo-coronavirus-covid-19/view

http://www.pgfn.fazenda.gov.br/noticias/2020/prazo-para-adesao-ao-acordo-de-transacao-e-prorrogado-1/view

2.      Prorrogado prazo para pagamento dos tributos federais no âmbito do Simples Nacional em 6 meses –

http://receita.economia.gov.br/noticias/ascom/2020/marco/aprovada-resolucao-no-152-2020-que-prorroga-o-prazo-para-pagamento-dos-tributos-federais-no-ambito-do-simples-nacional

3.      Reduzido para zero o Imposto de Importação de produtos de combate ao coronavírus, até 30 de setembro de 2020.

http://www.economia.gov.br/noticias/2020/marco/camex-zera-imposto-de-importacao-de-50-produtos-para-combate-ao-coronavirus

4.      Simplificado o procedimento de despacho aduaneiro para produtos médicos importados

http://www.economia.gov.br/noticias/2020/marco/receita-simplifica-e-agiliza-despacho-aduaneiro-de-produtos-medicos-importados

Coronavírus e o ambiente de trabalho

Quando as empresas devem conceder ao colaborador o afastamento das atividades e a necessidade de alteração de contrato de trabalho para o regime de home office.

Por Ana Paula Araújo Leal Cia

A Lei 13.979/2020 dispõe sobre medidas de enfrentamento da emergência de saúde pública decorrente do coronavírus e estabelece como falta justificada ao trabalho o período de ausência decorrente do isolamento e quarentena.

Entende-se por isolamento, a separação de pessoas doentes ou contaminadas, ou de bagagens, meios de transporte, mercadorias ou encomendas postais afetadas, de outros, de maneira a evitar a contaminação ou a propagação do coronavírus; e quarentena, a restrição de atividades ou separação de pessoas suspeitas de contaminação das pessoas que não estejam doentes, ou de bagagens, contêineres, animais, meios de transporte ou mercadorias suspeitos de contaminação, de maneira a evitar a possível contaminação ou a propagação do coronavírus. (art. 2º, incisos I e II da lei 13.979/2020).

Portanto, havendo necessidade de isolamento ou quarentena, as faltas serão justificadas desde que a necessidade seja indicada pelo médico.

Empresas já estão adotando medidas de higienização, além, de suspender ou mesmo restringir as viagens nacionais ou internacionais dos colaboradores. Além disso, muitos colaboradores estão trabalhando em home office. Neste caso, recomenda-se a elaboração de um aditivo ao contrato de trabalho.

Ainda, empresas que possuam trabalhadores acima de 60 anos e portadores de doenças crônicas deverão criar mecanismos de proteção para estes colaboradores em grupo de risco.

Ocorre que, nem todas as atividades da empresa poderão ser realizadas em home office ou mesmo poderão ser interrompidas. Neste caso, o que fazer? Providências como o isolamento ou quarentena deverão ser adotadas na medida em que houver um caso suspeito ou confirmado e avaliar a possiblidade de fazer uma divisão de turnos, evitando, assim, que todos os trabalhadores tenham contato direto com trabalhadores suspeitos ou com a doença confirmada.

Também, para evitar a transmissão do vírus as empresas deverão criar mecanismos de orientação sobre as formas de transmissão e prevenção com o intuito de evitar o contágio dos colaboradores.

Comunicado Prolik COVID-19

Informamos aos clientes, fornecedores e amigos que, a partir de 18 de março, iniciamos um regime de plantão. Nossos profissionais e funcionários trabalharão com revezamento de horários a fim de colaborar com a emergência de saúde que vive o país.

Destacamos

1- Manteremos a rotina de atendimentos via telefone e e-mails. Profissionais trabalharão em home office.

2- Reuniões presenciais serão realizadas à medida da extrema necessidade, podendo ser substituídas por qualquer meio eletrônico de contato visual.

3- A programação valerá até dia 03 de abril, caso necessário, nova política de trabalho será estabelecida nesta data.

Estamos certos de que é o comprometimento de cada um que nos levará, em conjunto, a superar esse momento difícil.

Prolik Advogados

Alíquotas progressivas da Previdência entram em vigor

Por Ana Paula Araújo Leal Cia

A Emenda Constitucional 103, de 2019, denominada Reforma da Previdência, estabeleceu percentuais variáveis de 7,5% a 14% de contribuição para o INSS. As novas alíquotas deverão ser aplicadas aos segurados empregados, empregados domésticos e trabalhadores avulsos, pois, não houve mudança para os contribuintes individuais e facultativos.

As novas alíquotas e a nova fórumula de cálculo passaram a vigorar em 1º de março:

Fonte: www.previdencia.gov.br 

É preciso ter atenção na aplicação das alíquotas, pois, haverá incidência progressiva sobre cada faixa salarial. Ou seja, para o contribuinte que recebe um salário mínimo por mês, incidirá a alíquota de 7,5%. De outo modo, para os contribuintes que recebam, por exemplo, o teto da previdência social, R$ 6.101,06, a alíquota incidirá sobre cada faixa da remuneração e não sobre o total do salário recebido. Portanto, a alíquota máxima efetiva para fins de recolhimento ao INSS será de 11,69%.

Nesse sentido, a partir de março teremos quatro faixas de contribuição e o pagamento será feito da seguinte forma: contribuinte que receba um salário de R$ 4.000,00 não terá a incidência de 14% sobre a sua remuneração total, pois a alíquota de 14% incidirá, apenas, naquilo que ultrapassar o valor de R$ 3.134,41, o que corresponderá, aproximadamente, ao valor de R$ 121,18 de contribuição.

Logo, neste exemplo, o contribuinte deverá pagar o valor de R$ 418,95 a título de contribuição previdenciária total enquanto que na regra anterior pagaria o valor de R$ 440,00 (R$ 4.000,00 x 11%).

Junta Comercial: registro de atos por meio de assinatura eletrônica

A partir de agora, as Juntas Comerciais poderão adotar o recebimento dos atos apresentados a arquivamento mediante qualquer meio eletrônico que comprove a autoria e integridade do documento. O recebimento não será mais restrito às assinaturas por certificação digital emitida por entidade credenciada pela Infraestrutura de Chaves Públicas Brasileira (ICP – Brasil). Vale dizer que o mesmo procedimento se aplica para a autenticação dos livros digitais.

A mudança foi divulgada no dia 18 de fevereiro de 2020 pelo Departamento Nacional de Registro Empresarial e Integração (DREI) que publicou a Instrução Normativa nº 75 (IN 75), que entrou em vigor neste 2 de março de 2020.

Cabe observar  que a modificação baseia-se na distinção entre assinatura digital e assinatura eletrônica já tratada na Medida Provisória nº 2.200-2, de 24 de agosto de 2001, sendo a assinatura digital espécie do gênero assinatura eletrônica.

Ou seja, enquanto a assinatura eletrônica se refere a todos os mecanismos utilizados para viabilizar a assinatura de documentos digitais, preservando a sua validade jurídica, a assinatura digital é uma assinatura eletrônica que se vale de criptografia para associar o assinante ao ato assinado.

Segundo a advogada Letícia Marinhuk, do Setor Societário do Prolik Advogados, a IN 75 apresentou importante modificação no procedimento até então adotado pelas Juntas Comerciais, conferindo aos usuários maior flexibilidade ao permitir o uso de qualquer meio de assinatura eletrônica, desde que a autoria e a integridade do documento possa ser seguramente verificada.

Na prática, de acordo com a advogada, os efeitos positivos são inúmeros, a citar desde a adequação das Juntas Comercias às transformações do universo digital até a comodidade oferecida ao usuário, que também poderá, dentre outras formas, assinar os atos submetidos a registro por meio do escaneamento da sua assinatura ou da sua impressão digital, por exemplo.

PLR de diretores e hiring bonus: CARF adota posição restritiva

Por Matheus Monteiro Morosini

A Câmara Superior de Recursos Fiscais do CARF/ME, última instância recursal dos processos administrativo-fiscais, nas sessões de julgamento realizadas por sua 2ª Turma nos meses de janeiro e fevereiro de 2020, posicionou-se de modo extremante restritivo aos contribuintes quanto à exigência de contribuições previdenciárias sobre os pagamentos de Participação nos Lucros e Resultados – PLR e de Hiring Bonus.

No que diz respeito ao pagamento de PLR de diretores estatutários, o Colegiado Administrativo, por voto de qualidade, decidiu que a imunidade da contribuição previdenciária está atrelada à regulamentação pela Lei nº 10.101/2000, que trata apenas de empregados. Segundo restou decidido, as disposições da Lei nº 6.404/76, que expressamente estabelecem o pagamento de PLR para administradores e diretores, não teriam o condão de atrair a regra de não incidência das contribuições previdenciárias, pois a única legislação aplicável para este fim seria a Lei nº 10.101/2000.

Além disso, as decisões proferidas pela Câmara Superior do CARF ainda quanto ao PLR, reafirmaram a posição do órgão Julgador de que, entre os requisitos para a não incidência da tributação sobre a folha de salários, os planos devem ser assinados antes de iniciado o período de apuração e de que a distribuição dos valores deve se dar somente uma vez no semestre civil. Embora tais aspectos tenham sido flexibilizados pela recente Medida Provisória nº 905/2019, a mesma não tem sido aplicada pelo CARF.

Para o hiring bonus, o entendimento firmado foi de que a verba se constitui em pagamento pelo trabalho, como se fosse um adiantamento por compromisso futuro assumido pelo empregado e, portanto, tributável como remuneração.

Em oportunidade anterior, o mesmo Órgão Julgador já havia se manifestado pela não incidência da contribuição previdenciária (vide https://boletim.prolikadvogados.com.br/2019/03/13/nao-incide-contribuicao-previdenciaria-sobre-hiring-bonus-decide-carf/).

Agora, mudando de entendimento e adotando uma interpretação bem mais rígida, as decisões da Câmara Superior do CARF têm se alinhado à tese de que a verba paga a título de hiring bonus decorre do contrato de trabalho e não possui natureza de verba eventual, por não estar relacionada a caso fortuito, mas sim, sendo esperada desde a contratação.

Neste contexto, tais discussões tendem a ser levadas ao Poder Judiciário, cuja interpretação vem sendo menos restritiva sobre os temas. Ainda são poucas as decisões judicias a respeito, não sendo possível se afirmar que haja jurisprudência firmada num sentido ou no outro.

STJ afeta recursos referentes à penhora sobre faturamento de empresa

O novo Código de Processo Civil ajusta o julgamento por amostragem, sempre que houver multiplicidade de recursos com fundamento em idêntica questão de direito.

Afetar um recurso significa que ele será representativo da controvérsia e será julgado sob o rito dos repetitivos, sendo a sua solução aplicada a diversas demandas frequentes em todo o Brasil.

A Primeira Seção do Superior Tribunal de Justiça afetou três recursos especiais atinentes à penhora sobre o faturamento de empresa.

A controvérsia trata “da necessidade de esgotamento das diligências como pré-requisito para a penhora do faturamento; da equiparação da penhora de faturamento à constrição preferencial sobre dinheiro, constituindo ou não medida excepcional no âmbito dos processos regidos pela Lei 6.830/1980; e da caracterização da penhora do faturamento como medida que implica violação do princípio da menor onerosidade”.

De tal modo, o STJ determinou a suspensão de todos os processos pendentes que tramitam no território nacional e versam sobre a questão delimitada acima.

Segundo a Dra. Manuella de Oliveira Moraes o aproveitamento do mesmo entendimento jurídico para questões recorrentes ocasiona economia processual e segurança jurídica.

A importância da Proposta Comercial

Os cuidados na elaboração da proposta irão refletir, posteriormente, em negócios equilibrados para todas as partes e com menos riscos.

É comum observar a preocupação das empresas com a elaboração e a assinatura de contratos, sejam eles de uma prestação de serviço simples, ou envolvendo um grande negócio. No entanto, existe um passo anterior decisivo, que muitas vezes é feito antes de se recorrer ao departamento jurídico ou aos escritórios externos para a elaboração do contrato. Estamos falando da revisão jurídica do conteúdo das Propostas Comerciais.

Neste artigo traremos alguns detalhes importantes que precisam ser observados no momento da elaboração deste documento. A lei brasileira diz que, em regra, se a empresa propõe algo e há aceitação, sem qualquer contraproposta pelo cliente, está obrigada a cumprir a oferta. Logo entende-se o peso da redação desses termos.

Entretanto, o mundo dos negócios é dinâmico, é preciso ter alternativas para o caso de necessidade de mudança no meio do caminho.  Como fazer isso de forma legal e clara para as partes? Começamos com duas dicas nesta direção:

  • Menção expressa, na proposta, da possibilidade de alteração dos seus termos a qualquer momento;
  • Indicação de ressalvas quando aplicáveis, informando o aceitante sobre as condições para a sua obrigatoriedade. Exemplo: ofertas condicionadas à duração do estoque.

Outro detalhe está relacionado ao prazo de validade estabelecido na proposta. É preciso considerar, até quando as condições determinadas pelo documento estarão valendo? Além disso, é preciso pensar sobre o formato do aceite. Às vezes, há aceite tácito, que já vincula as partes. Em outros casos, o aceite ou as alterações da proposta poderão decorrer de uma conversa presencial, um telefonema, ou até mesmo uma mensagem via WhatsApp.

Como proceder em caso de erro de redação

Em muitas circunstâncias, a proposta permanece válida enquanto não houver retratação do proponente ou contraproposta pelo destinatário:

  • Retratação deve ocorrer antes ou simultaneamente ao recebimento da proposta pelo conhecimento do aceitante. Neste ponto, observa-se que o inverso também se aplica em relação ao aceitante (ele também pode se retratar)
  • Contraproposta: quando a proposta for aceita fora do prazo ou com adições, restrições ou modificações.

Nas relações de consumo, as propostas são reguladas pelo Código de Defesa do Consumidor. Nos termos do art. 30, “toda informação ou publicidade, suficientemente precisa, veiculada por qualquer forma ou meio de comunicação […], obriga o fornecedor que a fizer veicular ou dela se utilizar e integra o contrato que vier a ser celebrado”.

Assim, se o fornecedor do produto ou serviço se recusar ao cumprimento da oferta, apresentação ou publicidade, o consumidor poderá optar por uma das seguintes alternativas de solução:

  • exigir o cumprimento forçado da obrigação em conformidade com a proposta;
  • aceitar outro produto ou prestação de serviço equivalente; ou
  • rescindir o contrato, com direito à restituição de quantia eventualmente antecipada, monetariamente atualizada, além de poder pleitear perdas e danos.

Minha proposta foi aceita e até assinada por meu cliente, preciso fazer um contrato?

Sim, recomendamos que sim, mesmo que a proposta já obrigue as partes à aceitação nos seus exatos termos. Um contrato bem redigido trará cláusulas e previsões que certamente não foram compreendidas no âmbito de uma proposta técnico-comercial e é por tal razão que demandar o apoio de seu advogado nessa etapa é aconselhável Haverá um maior resguardo de direitos e obrigações de cada parte, sempre respeitando o que as partes acordaram previamente.

Empresas de baixo risco podem ser dispensadas do Alvará de Localização

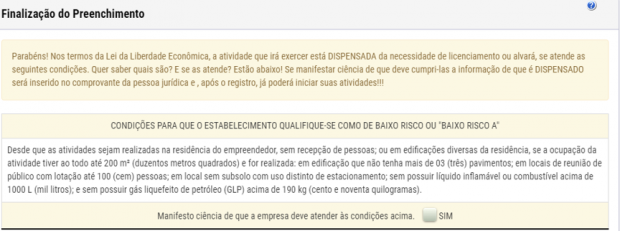
O início de 2020 foi marcado, no Município de Curitiba, pela vigência do Decreto nº 1709, de 19/12/2019. Através da nova legislação as empresas sediadas na Capital e que exercem atividades classificadas como sendo de baixo risco deveriam ser dispensadas da exigência do Alvará de Licença para Localização, emitido pela Prefeitura Municipal.

Apesar disso, e embora a Receita Federal já esteja informando em seus Documentos Básicos de Entrada (DBE) da dispensa, os empresários ainda vêm sendo obrigados a solicitar a licença para concluir o registro de seus atos societários. O setor de Alvará da Prefeitura de Curitiba, por sua vez, informa que está se adaptando à nova legislação e que adota vários critérios para a dispensa dos licenciamentos municipais, motivo pelo qual, em alguns casos, a atividade exercida pode gerar a dispensa do Alvará, mas a edificação torná-la obrigatória.

Desde 2007, com a criação da Rede Nacional para a Simplificação do Registro e da Legalização de Empresas e Negócios – REDESIM, tem ficado cada vez mais evidente a necessidade de se desburocratizar os processos de registro empresarial e pessoas jurídicas, assim como o licenciamento de suas atividades. Em 2019, a instituição da Declaração de Direitos de Liberdade Econômica através da Lei Federal nº 13.874, obrigou, ainda, todos os atos públicos de liberação da atividade econômica executados pelos Estados, pelo Distrito Federal e pelos Municípios a observar as normas de proteção à livre iniciativa e ao livre exercício de tais atividades.

Para fins de dispensa da exigência do Alvará de Licença para Localização e demais licenciamentos municipais, tais como Licenças Ambientais e Sanitárias, as atividades econômicas desenvolvidas pelas empresas, cujos códigos constam da tabela de Classificação Nacional de Atividades Econômicas – CNAE, foram divididas entre baixo risco ou baixo risco A, médio risco ou baixo risco B e alto risco.

As atividades entendidas como sendo de baixo risco ou baixo risco A estão listadas nos Anexos I e II do Decreto nº 1709/2019. As listadas no Anexo II, entretanto, devem também observar as exigências relativas a forma de atuação (art. 8, inciso II). Para dispensarem o Alvará de Licença, devem ser exercidas em:

  • a) centros de processamento de dados;
  • b) centros de treinamento;
  • c) posto de coleta;
  • d) ponto de exposição;
  • e) sede;
  • f) fora do estabelecimento; e
  • g) escritório administrativo.

A advogada Isadora Boroni Valério destaca que, embora os estabelecimentos comerciais, industriais, de prestação de serviços ou similares sejam dispensados do Alvará de Licença para Localização, nos termos previstos no Decreto, permanecem obrigados a observar as normas de proteção ao meio ambiente, os regulamentos aplicáveis à legislação sanitária e de prevenção contra incêndio e pânico, além da prévia inscrição no Cadastro Fiscal. Tal inscrição, inclusive, é precedida da aprovação da Consulta de Viabilidade pela Secretaria Municipal do Urbanismo e formalização perante o registro empresarial e CNPJ. A advogada conclui que estes procedimentos devem ser realizados através do sistema do REDESIM.