Simplifica Já: a reforma dos municípios

Por Sarah Tockus e Nádia Biscaia

Integrou, mais recentemente, o debate da Reforma Tributária a proposta denominada por “Simplifica Já”, capitaneada pela Frente Nacional de Prefeitos e pela Associação Brasileira de Secretarias de Finanças das Capitais. .

Justificativa

A proposição apresentada perante ao Senado, veiculada enquanto Emenda (de nº 144) à PEC 110, teve por origem a preocupação dos Municípios com os efeitos de uma tributação centralizada. Entende-se, pois, que as propostas das PECs 45 (em especial) e 110 levariam à supressão de maior parte da competência tributária e autonomia dos municípios e, por consequência, da arrecadação municipal.

A criação de um imposto federal sobre o valor agregado condicionaria os Municípios, assim como os Estados, aos repasses federais. Nesse aspecto, grandes arrecadadores de ISS já visualizam a potencial e significativa perda de arrecadação, que vem acompanhada da incerteza quanto à possibilidade de a União promover a abertura de um “fundo de compensação” para repará-las (cfr. neste link).

A par disso, a maior justificativa pela manutenção da proposta “Simplifica já” no cenário nacional encontra-se nos dados que demonstram o crescimento da base de serviços nos últimos anos (de 2006 a 2018 cerca de 282%, enquanto que o ICMS, 186%, – fonte: https://simplificaja.org.br/), influenciando diretamente no aumento da participação municipal no “bolo tributário”.

Comparativo

Uma análise comparativa reflete o seguinte cenário:
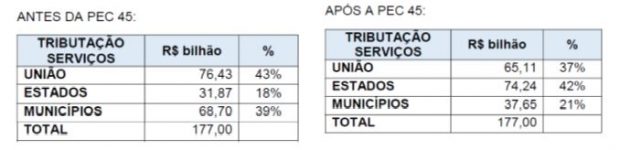
(Fonte: https://simplificaja.org.br/)

Aspectos gerais

O Simplifica Já pretende simplificar a tributação e em formato imediato, a partir da (a) fusão do PIS COFINS, inaugurando a “Contribuição sobre o Valor Adicionado federal/Contribuição sobre Bens e Serviços”; (b) transformação do IPI em Imposto Seletivo; e do (c) aprimoramento da legislação do ICMS e do ISS. A ideia posta é unificar o ISS, transformando-o em um imposto nacional, com obrigações acessórias também padronizadas em resoluções de um Comitê Gestor Nacional do ISS. Esta mesma lógica será aplicada ao ICMS, que atualmente se desmembra em 27 legislações estaduais.

A proposta também prevê uma desoneração parcial da folha a partir de uma Contribuição Previdenciária Patronal – CPP, cuja alíquota seria inversamente proporcional à massa salarial da empresa. Ou seja: quanto mais empregados a empresa tiver, menor será a alíquota da contribuição patronal. E para compensar uma perda parcial de arrecadação, prevê-se os marketplaces enquanto contribuintes da previdência social. 

Principais características

  • ALÍQUOTA ÚNICA
  • TRIBUTAÇÃO NO DESTINO
  • CRÉDITO FINANCEIRO
  • CADASTRO ÚNICO
  • NOTA FISCAL NACIONAL (VALOR DESTACADO)
  • GUIA DE RECOLHIMENTO ÚNICO
  • PREVISÃO DE DEVOLUÇÃO PARCIAL DOS VALORES PAGOS AO CONTRIBUINTE DE BAIXA RENDA

O ICMS no Simplifica Já

Com legislação de teor nacional, unificada, o ICMS seria cobrado de forma centralizada por um Comitê Gestor. A alíquota incidente sobre as operações interestaduais seria reduzida progressivamente, em até cinco anos, de modo que ao final da transição o ICMS seja cobrado no destino.

Nessa proposta, o imposto “por dentro” deixaria de existir. Seriam fixadas faixas homogêneas por Resolução do Senado, sem possibilidade de redução da base de cálculo pelos Estados, e a substituição do crédito físico pelo crédito financeiro, onde todas as aquisições de mercadorias dariam direito a crédito.

O ISS no Simplifica Já

Igualmente com legislação de teor nacional, unificada, o ISS comportaria alíquotas mínimas e máximas. Nesse sentido, cada município teria uma alíquota interna, aplicável a todos os serviços tributáveis; nas operações intermunicipais, o imposto seria cobrado de forma centralizada por um Comitê Gestor, com destinação da parcela equivalente à alíquota mínima para o município de origem, e a diferença entre a alíquota interna e a alíquota mínima para o município de destino – após uma transição de dez anos.

Quadro geral de alterações propostas

PIS/COFINS → contribuição sobre o valor agregado/CBS/IBS
IPI → imposto seletivo federal
ICMS → legislação nacional do ICMS
ISS → legislação nacional do ISS

Conclusão

Na corrida para reformar o sistema constitucional tributário, numerosas propostas são apresentadas, contrapostas e discutidas a fim de observar a melhor prática e privilegiar a simplificação das normas, a contenção da regressividade e a manutenção dos entes federados.

A par disso, a preocupação dos Municípios, em especial aqueles que figuram enquanto grandes arrecadadores do Imposto sobre Serviços, com a potencial perda de receita, é justificada. Mais ainda quando se observa o avanço da economia digital e sua repercussão na tributação nacional e internacional, além da tendência de aumento da participação dos serviços dentro do PIB.

Não obstante à proposta, assim como àquelas já em trâmite nas casas legislativas, sejam dirigidas consideráveis críticas, inclusive de entidades como a ABRASF (cfr. notícia neste link), deve-se considerar o quadro proposto enquanto novo vetor de enriquecimento do debate.

Como insistimos, e bem sabemos, a tributação exerce fundamental papel na manutenção do Estado e da sociedade, de modo que discussões amplas, organizadas e sob diferentes perspectivas são bem-vindas, especialmente quando distanciadas de discursos políticos.

Soma-se ao repertório mais uma perspectiva, uma nova janela aberta para reflexão.

Dano Moral: O que é e quando ele ocorre na esfera trabalhista

Por Ana Paula Araújo Leal Cia

A Constituição Federal garante a inviolabilidade da intimidade, da vida privada, da honra e da imagem das pessoas, assegurando o direito à indenização pelo dano material ou moral decorrente de sua violação.

O dano moral, passível de reparação, é todo sofrimento humano que não decorre de uma perda patrimonial pecuniária, mas da violação dos direitos individuais fundamentais relativos à personalidade, como a intimidade, vida privada, honra e imagem.

Na esfera trabalhista o dano moral poderá ocorrer, por exemplo, quando a empresa realiza investigação a serviço de proteção ao crédito de seus empregados e também de candidatos ao emprego.

Em recente decisão, a Segunda Turma do Tribunal Superior do Trabalho condenou uma empresa, ao pagamento de indenização por danos morais, em razão da realização de consultas prévias de candidatos ao emprego a serviços de proteção ao crédito.

O Tribunal considerou discriminatória a investigação, uma vez que esta situação não possui conexão com a capacidade ou a competência do candidato.

Ainda que tenha ficado provado que a consulta não tinha cunho eliminatório, além de a empresa ter confirmado a contratação de profissionais com tais restrições, o relator do recurso, ministro José Roberto Freire Pimenta, afirmou que “Os citados serviços tem por finalidade a proteção dos comerciantes, instituições financeiras e creditícias, dentre outros, para o fornecimento de crédito para pessoas com histórico de não honrar com suas obrigações, independentemente do motivo que as levou a tanto, não se destinando à consulta prévia de trabalhador a ser contratado, o que caracteriza conduta claramente discriminatória e reprovável”.

Para o Tribunal Superior do Trabalho o fato de o candidato ao emprego manter dívidas não pode ser motivo para impedir a obtenção do emprego por tratar-se de conduta ilícita que viola a esfera íntima e privada do candidato passível de indenização por dano moral.

Inclusão do ISS no PIS e na COFINS deve retornar à pauta em breve do STF

Mariana Elisa Sachet Azeredo

Em agosto deste ano, deu-se início ao julgamento do RE 292.616 (Tema 118 de Repercussão Geral), que discute a constitucionalidade da inclusão do valor do ISS na base de cálculo do PIS e da Cofins.

O Ministro Celso de Mello, relator do recurso, proferiu voto dando provimento ao recurso do contribuinte quanto ao mérito da discussão, considerando inconstitucional a cobrança do Fisco e fixando a seguinte Tese de Repercussão Geral:

“O valor correspondente ao ISS não integra a base de cálculo das contribuições sociais referentes ao PIS e à COFINS, pelo fato de o ISS qualificar-se como simples ingresso financeiro que meramente transita, sem qualquer caráter de definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena de transgressão do art. 195, I, ‘b’, da Constituição da República (na redação dada pela EC nº 20/98)”

O relator seguiu a mesma lógica do leading case sobre a exclusão do ICMS (Tema 69), o que é esperado pelos contribuintes, por ter os mesmos fundamentos de inconstitucionalidade daquela discussão.

O julgamento foi suspenso em razão do pedido de vista do Ministro Dias Toffoli e não havia, até então, previsão de continuação.

Porém, no último dia 1º, os autos foram devolvidos pelo Ministro Dias Toffoli para julgamento e deve ser em breve reincluído na pauta virtual do Supremo, dando continuidade à discussão.

Lembrando, no entanto, que o recesso judiciário se inicia no próximo dia 20, de modo que a última sessão virtual está prevista para a semana do dia 11 a 18/12/2020, sendo a próxima a ser finalizada apenas para 05/02/2021, com o retorno das atividades no Tribunal no início de fevereiro/2021.

O Paraná em gravura

Por Thiago Cantarin Moretti Pacheco

Poucos traços sejam talvez tão reconhecíveis e associados ao Paraná que os de Napoleon Potyguara Lazzarotto. Nascido em Curitiba, o filho de italianos começou ajudando o pai, ferroviário aposentado por invalidez, a produzir a partir de sucata reproduções da Santa Ceia, as quais eram vendidas para reforçar o orçamento da família. A mãe, dona Julia, tocava um restaurante que ficava nos fundos da residência da família e ficou conhecido como Vagão do Armistício, onde se servia frango, polenta, risoto e salada de radicchi.

O Interventor Manoel Ribas frequentava o Vagão, e ficou intrigado pelos desenhos feitos por Poty; convencido do talento do jovem, deu a ele uma bolsa de estudos e, em 1942, Poty foi para o Rio de Janeiro estudar na Escola de Belas Artes.

Em 1946, mais um ciclo de estudos, desta vez Paris, onde aprende litografia. Voltando ao Brasil, Poty chegou a morar em São Paulo, onde ensinou gravura e desenho, antes de voltar definitivamente a Curitiba.

E é em Curitiba que se vê os grandes murais que notabilizaram Poty, espalhados pela cidade e feitos com diferentes técnicas. O da fachada do Teatro Guaíra é de relevo em concreto – formas que mudam conforme a luz do dia vai se esvaindo, sombras sempre em movimento.

No Largo da Ordem, a lateral azulejada de velhos edifícios foi ilustrada com cores vivas de cenas da cidade. Você também pode encontrar Poty na Praça 29 de Março, na Praça das Nações, no Palácio Iguaçu, no Aeroporto Afonso Pena – há até um roteiro sugerido pela Secretaria Municipal de Turismo, um trajeto de bicicleta que passa pelas principais obras de Poty espalhadas pela cidade e também pelo Vagão do Armistício, que há muito deixou deixou de ser um restaurante e se tornou um memorial ao artista. Resta escolher um dos raros dias de sol em Curitiba!

JUCEPAR passa a receber para registro atos exclusivamente digitais

Por Isadora Boroni Valério

Desde ontem, 01/12, a Junta Comercial do Paraná (JUCEPAR) passou a receber para arquivamento atos exclusivamente digitais. Assim, nos termos da Resolução Plenária nº 004/2020, publicada em 02/09/2020 e vigente desde a mesma data, os atos constitutivos, modificativos, extintivos ou outros documentos sujeitos a decisão colegiada ou singular, bem como procurações, livros, declarações, capa de processos e outros atos produzidos eletronicamente, não poderão ser apresentados à JUCEPAR na forma física, ou seja, em papel, mas tão somente na forma eletrônica, assinados digitalmente pelos signatários com certificado digital.

O registro de livros e a emissão de todos os tipos de certidão também só poderão ser realizados online, pelo Portal Empresa Fácil, e o passo a passo para a utilização dos Processos Eletrônicos foi disponibilizado pela JUCEPAR neste endereço[i1]

Excepcionalmente a Junta Comercial poderá tratar e arquivar os documentos apresentados fisicamente quando os atos tratarem de fusão ou cisão de empresas, envolverem espólio que resulte na baixa da empresa ou entrada e saída dos herdeiros no mesmo ato, ou ainda, quando o sistema apresentar alguma limitação técnica para processá-los na forma eletrônica (ex. debêntures, desistência de serviços, sucessão de individual, desistência de transferência de sede, conversão de filiais, dentre outros referidos no inciso I, do artigo 3º, da norma).

Vale destacar, entretanto, que algumas alternativas podem ser adotadas pelos sócios que ainda não possuem certificado digital: (i) assinar os documentos a serem arquivados na forma física, digitalizá-lo, anexá-lo ao sistema e solicitar ao advogado ou contador responsável que o autentique com o seu certificado digital (art. 28, inciso II, b, IN DREI 81/2020); ou (ii) se fazer representar por procuradores, desde que apresentem a registro procuração com poderes específicos para a prática do ato.

Por fim, os atos que tenham entrado na forma física na JUCEPAR até o dia 30/11/2020 terão o prazo de 30 (trinta) dias para serem concluídos ou deverão ser reapresentados na forma digital.


BCB: prazo para envio da Declaração Econômico-Financeira do 3º trimestre se encerra em 31/12

Por Cícero José Zanetti de Oliveira

Empresas receptoras de investimento estrangeiro direto com ativos ou patrimônio líquido em valor igual ou superior a R$250.000.000,00 (duzentos e cinquenta milhões de reais) deverão, até 31 de dezembro de 2020, prestar ao Banco Central do Brasil (“BCB”) a declaração econômico-financeira referente à data-base trimestral de 30 de setembro de 2020.

Tal obrigação encontra-se prevista no art. 2º da Circular nº 3.822[L1] , do BCB, e a sua inobservância, seja através da ausência de fornecimento dos dados, seja mediante a prestação de informações falsas, incompletas, incorretas ou fora dos prazos e das condições exigidas, sujeita o declarante às seguintes penalidades, que variam de caso para caso, nos termos do art. 60, da Circular nº 3.857[L2] , do BCB:

  • registro ou declaração em desacordo com os prazos previstos nas respectivas normas: 1% (um por cento) do valor sujeito a registro ou declaração, limitado a R$25.000,00 (vinte e cinco mil reais);
  • prestação de informações incorretas ou incompletas: 2% (dois por cento) do valor sujeito a registro ou declaração, limitado a R$50.000,00 (cinquenta mil reais);
  • ausência de registro ou não apresentar da declaração o documentação comprobatório das informações fornecidas ao BCB: 5% (cinco por cento) do valor sujeito a registro ou declaração, limitado a R$125.000,00 (cento e vinte e cinco mil reais);
  • prestação de informação falsa em registro ou declaração: 10% (dez por cento) do valor sujeito a registro ou declaração, limitado a R$250.000,00 (duzentos e cinquenta mil reais).

Neste sentido, o advogado Cícero José Zanetti de Oliveira, do Setor Societário da Prolik Advogados, observa que, perante o BCB, integra o módulo de Investimento Estrangeiro Direto, do Registro Declaratório Econômico, a participação de investidor não residente no Brasil no capital social de empresa receptora brasileira, bem como o capital destacado de empresa estrangeira autorizada a operar no Brasil.

Tais registros, por sua vez, podem derivar do ingresso de moeda e de bens no País; conversão em investimento; permuta de participação societária; conferência de quotas ou de ações; rendimentos auferidos por investidor não residente em empresas receptoras; alienação a nacionais, redução de capital para restituição a sócio ou acervo líquido resultante de liquidação de empresa receptora, além de capitais estrangeiros investidos em empresas estrangeiras, que não foram registrados e não estão sujeitos, na forma da lei, a outra forma de registro.

Tendo em vista a importância do tema e as sanções atreladas às obrigações dele resultantes, o advogado recomenda aos empresários, administradores, investidores e demais interessados a não deixarem para a última hora a prestação de tais informações.

Um parnanguara quase desconhecido: a incrível história de Waltel Branco

Por Thiago Cantarin Moretti Pacheco

Quem ouve o conhecidíssimo tema da “Pantera Cor-de-Rosa”, no mais das vezes, não faz idéia de que a música tem uma ligação com nossa antiga cidade portuária de Paranaguá. Isso mesmo: um de seus filhos mais ilustres é um dos compositores da universalmente conhecida canção, reproduzida mundialmente na televisão há mais de cinquenta anos.

Waltel Branco nasceu em 22 de novembro de 1929, em uma família de músicos. Envolvido com o ofício desde cedo, começou a tocar bateria e violão, mais tarde aprendendo a tocar outros instrumentos. Ainda jovem, integrou bandas de jazz na capital, até se mudar para o Rio – um trampolim para Cuba, onde, com a banda da cantora Lia Ray, conheceu e tocou com lendas da música local, como Mongo Santamaria e Pérez Prado, sendo um dos responsáveis pela paternidade do “jás cubano”, a mistura da música caribenha com o jazz norte-americano. Assim estava plantada, também, a semente do “jazz fusion”, gênero que viria a dominar os anos 60 e 70 e criar um nicho musical tido por alguns, até hoje, como sagrado.

Pelas mãos de Waltel foi moldada, também, a Bossa Nova – ele foi parceiro de João Gilberto e contribuiu com composições e arranjos lendários, como do disco de estreia do baiano (embora creditado a Tom Jobim). A atuação de Waltel como arranjador, aliás, se estende da música erudita ao jazz, passando pelo rock e pela música popular, em alguns dos mais importantes discos já lançados no Brasil. Além de exímio instrumentista, Waltel é maestro: ele regeu a Orquestra Sinfônica de Ponta Grossa.

Estima-se que Waltel tenha se envolvido – como arranjador, compositor, músico ou produtor – em de mais de 1.000 discos, sem contar seus álbuns “solo”. Como se vê, o tema da Pantera Cor-de-Rosa, ao fim e ao cabo, é o de menos.

Como ficará o 13º salário e as férias para colaboradores que tiveram redução ou suspensão de salário

Ministério da Economia Emite Nota sobre o Pagamento do 13º Salário e Férias Para Empregados Com Redução de Jornada e Salário e Suspensão do Contrato de Trabalho

Por Ana Paula Araújo Leal Cia

A Nota Técnica nº 51520/2020/ME emitida esclarece a forma de cálculo do 13º salário e das férias de trabalhadores com suspensão e redução proporcional de jornada e salário.

O trabalhador que teve seu contrato de trabalho suspenso perderá o direito ao 13º salário quando a suspensão tenha ocorrido por período superior a 15 dias. De outro modo, para trabalhadores com redução proporcional de jornada e salário, a nota esclarece que o valor a ser pago deverá levar em consideração a remuneração integral de dezembro, sem a respectiva redução salarial, ainda que o salário do trabalhador esteja reduzido em dezembro.

Sobre as férias, a nota orientativa informa que, para o período de suspensão contratual, o período de suspensão do contrato não será computado para fins de contagem do período aquisitivo de férias, mas, quando tratarmos de trabalhadores que tiveram a redução proporcional de jornada e salário, tal desconto não impactará no valor das férias e portanto, o período de redução de jornada e salário deverá ser considerado para fins de contagem do período aquisitivo.

Importante ressaltar que não há impeditivo para que o empregador, por liberalidade, ou mesmo através de ajuste coletivo ou individual defina pela contagem do período de suspensão do contrato de trabalho para efeitos de férias e 13º salário.

Destaca-se que a referida nota foi emitida para evitar interpretação divergente entre os fiscais da inspeção do trabalho, bem como afastar a insegurança jurídica entre empregadores e empregados.

Marco Legal das Startups e do Empreendedorismo Inovador: breves considerações

Letícia Marinhuk

Foi apresentado, neste 20 de outubro de 2020, pelo Poder Executivo, o Projeto de Lei nº 249/2020 (PLP 249/2020), que tem por condão instituir o Marco Legal das Startups e do Empreendedorismo Inovador. Mas, afinal, quais são os requisitos para uma empresa ser qualificada como startup e quais são os objetivos atrelados a ele?

Consoante o art. 3º, do referido Projeto, “são consideradas startups as organizações empresariais, nascentes ou em operação recente, cuja atuação caracteriza-se pela inovação aplicada a modelo de negócios ou a produtos ou serviços ofertados”, constituídas sob a forma de empresário individual, empresa individual de responsabilidade limitada (EIRELI), sociedade empresária ou sociedade simples, e que atendam aos seguintes requisitos:

  • Faturamento bruto anual de até R$ 16.000.000,00 (dezesseis milhões de reais) no ano-calendário anterior ou de R$ 1.333.334,00 (um milhão trezentos e trinta e três mil trezentos e trinta e quatro reais) multiplicado pelo número de meses de atividade no ano-calendário anterior, quando inferior a 12 (doze) meses;
  • Até 6 (seis) anos de inscrição no Cadastro Nacional da Pessoa Jurídica (CNPJ); e
  • Possuam, no mínimo, declaração, em seu ato constitutivo ou alterador, de utilização de modelos de negócios inovadores para a geração de produtos ou serviços, em conformidade com o inc. IV, do art. 2º, da Lei nº 10.973/2004; ou enquadramento no regime especial Inova Simples, consoante o art. 65-A, da Lei nº 123/2006.

Para tanto, destacamos abaixo as principais proposições do Marco Legal das Startups e do Empreendedorismo Inovador:

  • Investimento em inovação:

A fim de promover o desenvolvimento das startups, o PL 243/2020 propõe maneiras de a empresa receber aportes de capital por investidores, sejam eles pessoas físicas ou jurídicas, sem que, por sua vez, tais investidores componham, ao menos em um primeiro momento, o quadro de sócios ou acionistas da investida.

De acordo com o art. 4º, são modalidades de aporte o contrato de opção de subscrição de ações ou de quotas celebrado entre o investidor e a empresa; o contrato de opção de venda de ações ou de quotas celebrado entre o investidor e os acionistas ou sócios da empresa; debênture conversível emitida pela empresa; contrato de mútuo conversível em participação societária celebrado entre o investidor e a empresa; estruturação de sociedade em conta de participação celebrada entre o investidor e a empresa; ou outros instrumentos de aporte de capital em que o investidor não integre o capital social da empresa.

Neste ponto, vale destacar que, nos termos do art. 6º, ainda que haja o investimento, não serão, os investidores, considerados sócios ou acionistas, nem tampouco possuirão poder de gerência sobre a empresa, embora, a depender das negociações, possam participar das deliberações em caráter consultivo.

Consequentemente, salvo nos casos em que restar comprovado dolo, fraude ou simulação, o investidor não poderá ser responsabilizado pelas dívidas da empresa, inclusive em recuperação judicial, e não se estenderá a ele as hipóteses de desconsideração da personalidade jurídica existentes na legislação atualmente em vigor.

  • Fomento à pesquisa, ao incentivo e à inovação

As empresas que possuírem obrigações de investimento em pesquisa, desenvolvimento e inovação oriundas de outorgas ou delegações firmadas por meio de agências reguladoras ficam autorizadas a cumprir seus compromissos com aporte de recursos em startups.

Tais aportes, por seu turno, salvo os casos onde há percentual mínimo destinado a fundos públicos, poderão ocorrer através de fundos patrimoniais, na forma da Lei nº 13.800/2019, voltados à inovação; e/ou Fundos de Investimento em Participações (FIPs), desde que autorizados pela Comissão de Valores Mobiliários (CVM), nas categorias de capital semente, empresas emergentes e/ou empresas com produção econômica intensiva em pesquisa, desenvolvimento e inovação.

  • Programas de ambiente regulatório experimental:

Nos termos do §2º, do art. 9º, o ambiente regulatório experimental é compreendido como o “conjunto de condições especiais simplificadas para que as pessoas jurídicas participantes possam receber autorização temporária dos órgãos e das entidades com competência de regulamentação setorial para desenvolver modelos de negócios inovadores e testar técnicas e tecnologias experimentais”, estando condicionadas ao atendimentos de critérios e limites a serem previamente estabelecido pelas respectivas autoridades.

A partir disso, tais autoridades regulamentadoras poderão, individualmente ou em colaboração, no âmbito de programas de ambiente regulatório experimental, afastar a incidência de normas sob sua competência em relação à entidade ou grupo de entidades regulados, devendo, para tanto, estabelecer as regras sobre o funcionamento dos programas, sua duração e alcance e os critérios para seleção ou qualificação dos participantes.

  • Contratação de soluções inovadoras pelo Estado:

Subordina os órgãos e as entidades da administração pública direta, autárquica e fundacional, estabelecendo modalidade especial de licitações e de contratos administrativos que tenham por finalidade a resolução de demandas públicas que exijam soluções inovadoras com emprego de tecnologia e a promoção da inovação no setor produtivo, mediante o uso do poder de compra do Estado.

Para tanto, por intermédio de modalidade especial de licitação, a administração pública poderá contratar pessoas físicas ou jurídicas, isoladamente ou em consórcio, para o teste de soluções desenvolvidas ou a pendentes de desenvolvimento, com ou sem risco tecnológico, podendo, inclusive, restringir o processo licitatório a empresas ou consórcio de empresas enquadradas como startups.

Assim, se sancionado, a lei resultante do PL 249/2020 representará considerável avanço nas disposições legais que regem o tema, em especial as do art. 61-A, da Lei 123/2006, que atualmente limitam a participação do investidor na startup a prazo não superior a 7 (sete anos); demarcam a remuneração pelos aportes em período máximo de 5 (cinco) anos e desde que em valor não superior a 50% (cinquenta por cento) dos lucros auferidos pela empresa; e vedam o direito de resgate do investimento, pelo investidor, em prazo inferior 2 (dois) anos do aporte de capital, na hipótese de não ter sido estabelecido vencimento diferenciado no contrato de participação.

Desse modo, considerando justamente o fato de as startups serem empresas ainda em consolidação, voltadas sobretudo à inovação, visa, o Marco Legal, conferir-lhes medidas que estimulem a sua criação e, mais que isso, a sua permanência no mercado. Adicionalmente, busca estabelecer os princípios e as diretrizes para a atuação da administração pública, fomentando e modernizando o ambiente de negócios brasileiro, notadamente no que se refere à contratação de soluções inovadoras.

Vale registrar que, atualmente, a proposição encontra-se apensada ao Projeto de Lei nº 146/2019, que também estabelece medidas voltadas às startups, e ambos seguem aguardando apreciação do Plenário, de acordo com informações disponibilizadas aqui[  pela Câmara dos Deputados.

Sendo notável os avanços sobre o tema, haja vista o reconhecimento da contribuição da startups para o desenvolvimento econômico, social e ambiental do Brasil, espera-se que o Congresso Nacional se sensibilize pelo tema, e sobre ele delibere em curto espaço de tempo.


Paul Garfunkel: um francês paranaense

Por Thiago Cantarin Moretti Pacheco

Se é verdade que “nem só de pão vive o homem”, também é verdade, aqui no escritório, que nem só de lei nós vivemos! É assim que resolvemos trazer para as redes alguns dos valores que herdamos de Augusto Prolik – entre eles, o apreço pelas artes. Vamos destacar por aqui as obras de artistas paranaenses que admiramos: do clássico ao contemporâneo, falaremos de música, livros, poesia, artes plásticas e outras manifestações de nosso pulsante Estado.

Hoje falaremos do, talvez, mais paranaense dos franceses: o pintor Paul Garfunkel.

Engenheiro de formação, Garfunkel mudou-se para o Brasil em virtude de compromissos profissionais. Com a eclosão da Revolução de 32, a trajetória do então engenheiro sofreu uma abrupta interrupção, e ele se muda para Santos, no litoral paulista, onde passa a se dedicar mais intensamente à pintura. Em 1936, se muda para o município paranaense de Marechal Mallet, para tomar a frente de um empreendimento de beneficiamento de linho que, logo adiante, malograria.

No começo dos anos 50, Garfunkel se muda para Curitiba, onde sua família já residia desde 1942, e passa a se dedicar exclusivamente à pintura. Abre seu ateliê, no centro da cidade, e passa a expor regularmente em todo o Brasil e também na Europa e Estados Unidos. Seu traço era tido em alta conta pela crítica, chegando a ser cognominado “o Debret do século XX”. Aqui, Garfunkel viveu e pintou até sua morte, em 11 de maio de 1981. Algumas de suas mais famosas pinturas retratam Curitiba – como “Largo da Ordem” (1957) e “Passei Público de Curitiba”, do mesmo ano.

Dois destes panoramas da cidade, afortunadamente, adornam nossas paredes – e não é raro que, na rotina atribulada, volta e meia algum de nós pare um pouquinho e os contemple. Nesse caso, não há mal algum em esquecer da lei por alguns minutos.