Convenção da Apostila da Haia entra em vigor no Brasil

Por Isadora Boroni Valério

A advogada Isadora Boroni Valério atua no Departamento Societário.

A advogada Isadora Boroni Valério atua no Departamento Societário.

A Convenção sobre a Eliminação da Exigência da Legalização de Documentos Públicos Estrangeiros, também conhecida como Convenção da Apostila da Haia, entra em vigor no Brasil neste dia 14 de agosto. Além de reduzir custos para os interessados, ela deve agilizar e simplificar a legalização de documentos entre os mais de 100 países signatários.

Promulgada pelo Decreto 8.660/2016, a Apostila da Haia é um certificado que autentica a origem do documento público. O termo “apostila”, derivado da palavra francesa “apostille”, significa anotação à margem de um documento. Ela servirá para autenticar atos públicos, como documentos de autoridades, atas notariais e certidões de registro, entre outros, que tenham sido feitos no território de um dos Estados signatários e que devam produzir efeitos no território de outro Estado signatário.

Na prática a aposição da apostila no documento dispensará a etapa de legalização, que corresponde à autenticação, pelos agentes consulares de cada país, das assinaturas, função ou cargo exercido pelo signatário do documento e, quando cabível, do selo ou carimbo constante do documento. Hoje, este procedimento passa pelos cartórios notariais, Ministério das Relações Exteriores e ainda pela embaixada ou consulado do país estrangeiro.

O Conselho Nacional de Justiça (CNJ), responsável por coordenar e regulamentar a aplicação da Convenção, desenvolveu um sistema eletrônico único para a emissão das apostilas em território nacional, de modo que a sua emissão deverá se dar obrigatoriamente em meio eletrônico, por meio do Sistema Eletrônico de Informações e Apostilamento (SEI Apostila).

A expectativa, de acordo com o CNJ, é que até o fim do ano todos os cartórios do país estejam aptos a fazer a validação e que o valor cobrado seja o mesmo do procedimento de menor custo nos cartórios.
Distribuição disfarçada de lucros na emissão de debêntures


Dr. Machado é sócio-fundador de Prolik Advogados.

Dr. Machado é sócio-fundador de Prolik Advogados.

A distribuição disfarçada de lucros não tem gerado grande atenção nos últimos tempos, embora tenha existência legal desde o Decreto Lei 1.598/77. Como regra, trata-se de situações em que a pessoa jurídica pratica com os seus acionistas ou pessoas ligadas atos jurídicos por valores superiores ou inferiores aos de mercado.

Em sessão de abril deste ano, o Conselho Administrativo de Recursos Fiscais examinou uma emissão de debêntures, exarando o acórdão 1301-001.979.

Debênture é um título que pode ser emitido por sociedades anônimas, conferindo aos que o adquirirem o direito de crédito contra elas. Na Lei nº 6.404/76, a partir do art. 52, estão dispostas as condições gerais de cada emissão, como valor nominal expresso normalmente em moeda nacional, vencimento, amortização e resgate, remuneração, dentre tantas outras.

Por sua própria natureza de título de crédito nominal, assegura direitos iguais e definidos aos adquirentes de cada emissão e série. A remuneração é despesa da emitente.

No caso citado, o órgão colegiado constatou que a emissão das debêntures não foi aberta ao mercado, mas destinada exclusivamente aos acionistas da companhia fechada, o que, isoladamente, poderia não ser infração.

Mas, verificou-se que a remuneração era composta unicamente de participação dos lucros, em percentuais arbitrários e que absorviam a sua quase totalidade e sem data de vencimento fixada. Com isso a obrigação se perpetuaria indefinidamente no tempo.

Então, a remuneração da debênture que seria levada à conta de despesas gerais, para encontrar o lucro líquido e o tributável, fazia com que este não aparecesse.

Se a emissão fosse levada ao mercado, encontraria terceiros interessados, sendo evidente que a estes não seria oferecida como remuneração os lucros, mas juros.

Resultou a conclusão unânime de que o que a companhia pretendeu foi beneficiar os seus próprios acionistas, em detrimento do fisco, deixando de pagar os tributos devidos, pela caracterização de distribuição disfarçada de lucros.

Na opinião do advogado José Machado de Oliveira, a situação fática examinada pelo Conselho é inusitada, não se amoldando aos ditames da legislação societária.

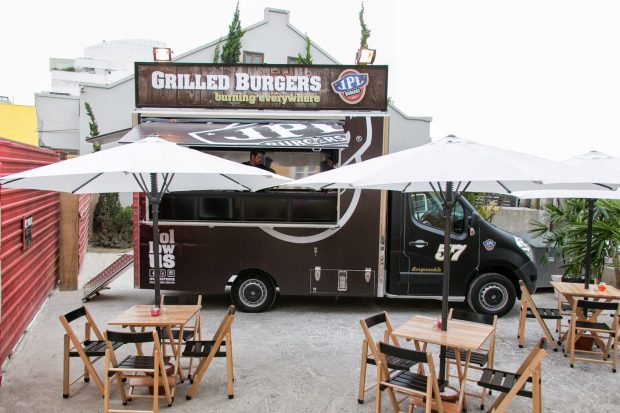
Lei Federal regulamenta a ocupação de área pública por food trucks

Por Sarah Tockus.

Comida feita no caminhão.

Comida feita no caminhão.

No último dia 12, foi publicada a Lei Federal n.º 13.311, que instituiu normas gerais para a ocupação e utilização de área pública urbana por equipamentos do tipo quiosque, trailer, feira e banca de venda de jornais e revistas.

O direito ao exercício dessas atividades pode ser outorgado a qualquer interessado que satisfaça os requisitos exigidos pela legislação municipal local.

A lei federal previu a possibilidade de transferência da outorga em caso de falecimento do titular ou de enfermidade que o impeça de gerir seus próprios atos.

Pelo prazo restante da licença, o cônjuge (ou companheiro), bem como os ascendentes e descendentes podem permanecer no exercício da atividade, sempre mediante requerimento administrativo, que deverá ser realizado no prazo de sessenta dias contados do falecimento do titular ou da sentença que declarar sua interdição, ou do reconhecimento, pelo titular, da impossibilidade de gerência de seus atos em razão de enfermidade, atestada por profissional da saúde.

No Município de Curitiba, a regulamentação da atividade dos Food Trucks, uma nova tendência nacional do mercado alimentício, tanto para empresários como para clientes, está na Lei Municipal n.º 14.634, de 14.04.2015 e no Decreto n.º 622, de 8.07.2015.

A Lei Municipal exige, para a liberação do respectivo Alvará, a constituição de pessoa jurídica no Município de Curitiba (cada pessoa jurídica por vincular até duas unidades veiculares) e também impõe regras que devem compor o rótulo, caso os alimentos sejam comercializados embalados.

O Decreto regulamentador, por sua vez, explicita que a atividade pode ser realizada em locais públicos e privados, desde que devidamente licenciado para a atividade, com veículo vistoriado pela Secretaria Municipal de Saúde e, nos locais públicos, mediante procedimento licitatório.

Para o exercício da atividade em áreas privadas o alvará de localização será concedido por evento, por prazo máximo de 15 (quinze) dias, sem prejuízo do alvará da empresa e licença do veículo.

Nas áreas públicas é vedada a venda de bebidas alcoólicas, bem como o uso de equipamento de som, mesas, cadeiras, guarda-sol, bem como qualquer elemento publicitário além dos que componham a pintura do próprio veículo.

A constituição da pessoa jurídica pode se dar como Microempreendedor Individual ou Microempresa, respeitadas as características de cada modalidade.

Conheça os benefícios para regularização de débitos de ICMS no Paraná

Os contribuintes de ICMS do Paraná têm duas novas oportunidades de regularização de seus débitos.

ICMS/ST
Na primeira delas, o contribuinte substituto tributário com débitos de ICMS/ST, declarado até o período correspondente a março de 2016 em Guia de Informação e Apuração – Substituição Tributária (GIA-ST), inscritos ou não em dívida ativa, poderá pedir o seu parcelamento.  Caso a adesão seja efetivada ainda no mês de julho, o pagamento poderá ser feito em 6 (seis) parcelas, mensais, iguais e sucessivas. Se o pedido for realizado até o dia 19 de agosto de 2016, será autorizado o parcelamento em, no máximo, 5 (cinco) parcelas. O pagamento da primeira parcela deverá ser feito na data da concessão do parcelamento e o das demais até o dia 25 dos meses subsequentes. A advogada tributarista Michelle Heloise Akel explica que essa é uma oportunidade atípica, visto normalmente não se admite o parcelamento do imposto devido por substituição tributária.

Programa de Parcelamento Incentivado (PPI)
Na segunda, mais uma vez (é a segunda vez consecutiva), foi prorrogado o prazo para a adesão ao PPI – Programa de Parcelamento Incentivado, pelo qual é possível o parcelamento de débitos de ICMS, de fatos geradores ocorridos até 31 de dezembro de 2014, constituídos ou não, inscritos ou não em dívida ativa, com reduções de multa e juros. Agora, o novo prazo vence em 19 de agosto (antes era 15 de julho). Se a adesão a esse Programa Incentivado de regularização de débitos for à vista, o pagamento deverá ser feito até o mesmo dia 19. Porém, se a opção for pelo parcelamento, a primeira parcela deverá ser paga até o dia 31 de agosto. A liquidação do débito em parcela única acarreta a exclusão de 75% do valor da multa e de 60% do valor dos juros. E, no parcelamento, que poderá ser feito em até 120 parcelas mensais, essas exclusões serão de 50% e 40%, respectivamente.  A advogada Heloisa Guarita Souza alerta os contribuintes que optarem pelo pagamento à vista ou parcelado de apenas parte de seus débitos de ICMS para com o Estado do Paraná que deverão informar ao fisco, em requerimento endereçado ao Diretor da Coordenação da Receita do Estado (CRE), até o dia 12 de agosto, o valor a ser pago ou parcelado, bem como a data base e o respectivo valor original.


Abertura do mercado nacional ao capital estrangeiro

Por Bruno Fediuk de Castro.

A legislação nacional prevê certa limitação à atuação de estrangeiros e/ou não residentes em alguns setores da economia, como por exemplo, na área de Assistência à Saúde, em empresas de Radiodifusão Sonora e de Sons e Imagens, Companhias Aéreas e no setor de Mineração. No entanto, é perceptível que no atual momento de crise econômica, a abertura do mercado nacional ao capital estrangeiro vem ganhando cada vez mais espaço.

Dentro dessa linha de raciocínio, ainda no ano passado, a Lei Federal nº 13.097 de 2015, alterou significativamente as normas de participação direta e indireta de empresas ou capitais estrangeiros, possibilitando, inclusive, o controle societário, nas atividades de assistência à saúde. Cumpre ressaltar que até então era vedada a participação direta ou indireta de empresas ou capitais estrangeiros, salvo através de doações de organismos internacionais vinculados à Organização das Nações Unidas, de entidades de Cooperação Técnica e de Financiamento e Empréstimos.

Recentemente, o Governo Federal propôs uma ampliação do setor da aviação nacional ao capital estrangeiro para ajudar as companhias brasileiras a sair da crise e também para melhorar os serviços prestados. Atualmente, o Código Brasileiro de Aeronáutica (“CBA”), de 1986, determina que a concessão para exploração de serviços de transporte aéreo regular seja concedida somente à pessoa jurídica brasileira que tenha sede no Brasil, com pelo menos 4/5 (quatro quintos) do capital com direito a voto pertencente a brasileiros, prevalecendo essa limitação nos eventuais aumentos do capital social e direção confiada exclusivamente a brasileiros.

A proposta original previa aumento de 20% (vinte por cento) para 49% (quarenta e nove por cento) no limite máximo de capital estrangeiro, com direito a voto, nas companhias aéreas. Durante a tramitação na Câmara dos Deputados foi aprovada uma mudança, liberando 100% de participação de capital estrangeiro. No entanto, a alteração não foi bem recebida pelos senadores que aprovaram a matéria apenas depois de um acordo com o presidente interino Michel Temer para que fosse vetada a mudança feita pela Câmara. Caso os senadores não aprovassem a matéria, a discussão voltaria para os deputados e acabaria prejudicando as outras matérias.

Conforme prometido, no momento da conversão da MP 714/2016 em Lei (lei nº 13.319, de 25 de julho de 2016) foi vetado o artigo que alterava o limite de participação do capital estrangeiro nas companhias aéreas. Também acabaram vetados os artigos que revogavam a necessidade da administração da Companhia ser confiada exclusivamente a brasileiros. Contudo, uma vez na própria mensagem de veto foram defendidas as mudanças, o tema deverá voltar em breve nas próximas pautas da Câmara dos Deputados e do Senado Federal.

Neste contexto, tanto a abertura quanto a ampliação do mercado nacional aos capitais estrangeiros devem trazer benefícios diretos aos usuários em consequência do aumento da competição e de uma possível desconcentração do mercado doméstico. Além disso, os setores devem absorver maior investimento, o que deve acarretar uma redução dos custos operacionais para as empresas envolvidas, proporcionando, ainda, a geração de novos empregos.

Terceiro de boa-fé é protegido em face de inquilino

Em caso de venda de imóvel locado é assegurado ao locatário o direito de preferência na aquisição, desde que possa fazer frente às mesmas condições ofertadas pelo terceiro comprador.

Na hipótese desse direito do locatário ser desrespeitado, ele terá direito a buscar indenização pelas perdas e danos ou, depositando o preço e demais despesas da transferência, requerer para si o imóvel vendido, desde que o contrato de locação esteja averbado na matrícula imobiliária, pelo menos trinta dias antes da alienação.

Em recente decisão, o Superior Tribunal de Justiça (STJ), apreciando recurso de um inquilino que foi preterido no seu direito de preferência, entendeu que a exigência do registro do contrato junto a matrícula do imóvel é mesmo indispensável para que o locatário possa reivindicar a sua aquisição.

Na questão julgada pelo STJ, não foi acolhida a argumentação do locatário de que não poderia registrar o contrato de locação na margem da matrícula imobiliária, uma vez que o imóvel sequer estava em nome do locador.

O advogado Cassiano Antunes Tavares destaca que, independentemente do direito de preferência do inquilino ter sido desrespeitado, o entendimento do Judiciário tem como objetivo, acima de tudo, preservar o terceiro adquirente de boa-fé, que não tem como tomar conhecimento da locação do imóvel, uma vez que o contrato de locação não está registrado.

O advogado destaca, ainda, que em caso de alienação de imóvel locado, o inquilino deve ser previamente notificado da proposta de compra.

Gestantes e lactantes são proibidas de trabalhar em locais insalubres

Por Ana Paula Araújo Leal Cia.

Ana Paula é do Departamento Trabalhista.

Ana Paula é do Departamento Trabalhista.

A proteção ao trabalho da mulher grávida possui previsão própria na norma celetista, sendo-lhe facultada a rescisão do contrato de trabalho, quando, comprovado por atestado médico, que a atividade desenvolvida seja prejudicial à gestação.

Ainda, a norma trabalhista, garante à empregada, durante a gravidez, a transferência de função, quando as condições de saúde o exigirem, assegurando o retorno à atividade anteriormente desenvolvida.

Recentemente, com a publicação da Lei 13.287, de 11 de maio de 2016, acrescentou-se mais um dispositivo à Consolidação das Leis do Trabalho, proibindo o trabalho de gestantes e lactantes em atividades, operações ou locais insalubres.

Nestes casos, a trabalhadora gestante ou em período de amamentação, deverá ser afastada do exercício da atividade com exposição ocupacional, deixando de receber o adicional correspondente, no período de afastamento.

Ao empregador caberá definir, treinar e capacitar gestantes ou lactantes para as funções que deverão ser exercidas temporariamente.

ISS é afastado na industrialização de embalagens por encomenda

Por Michelle Heloise Akel.

Michelle compõe o Departamento Tributário.

Michelle compõe o Departamento Tributário.

A incidência de Imposto Sobre Serviços (ISS) em operações de industrialização por encomenda de embalagens, destinadas à integração ou utilização direta em processo subsequente de industrialização ou de circulação de mercadoria, foi afastada pelo Superior Tribunal de Justiça (STJ). A decisão refletiu o entendimento que se consolidou no Supremo Tribunal Federal (STF), a partir do julgamento da ADI 4.389, e de dois outros precedentes de relatoria do ministro Dias Toffoli.

Com isso, o STJ reverteu parcialmente o posicionamento que resultou na edição da  Súmula 156, nos termos da qual “a prestação de serviço de composição gráfica, personalizada e sob encomenda, ainda que envolva fornecimento de mercadorias, está sujeita, apenas, ao ISS”. É uma revisão parcial porque – na linha do entendimento do Supremo – há variantes fáticas a serem consideradas.

A industrialização sob encomenda é a operação pela qual um estabelecimento encomendante remete insumos para industrialização por outro estabelecimento, denominado industrializador, que realiza a industrialização por sua conta e ordem. Os municípios, em geral, entendem que nessas operações incide o ISS, já os Estados apontam que deve incidir o ICMS e a União o IPI.

Há hipóteses em que o encomendante fornece toda a matéria-prima e há exclusiva prestação de serviço por parte do industrial. Há, porém, situações em que é difícil concluir o que prepondera, se prestação de serviço ou industrialização com o fornecimento de mercadoria. Complicado afirmar, com segurança, se incide o ISS ou ICMS, ou ambos.

Na nossa acepção, até pelo fato de autor da encomenda ser eleito industrial, por equiparação, na prestação de serviço de industrialização – realizada por encomenda e com fornecimento de matéria-prima total ou preponderante pelo encomendante – incide o ISS, e deve ser emitida nota fiscal de prestação de serviços própria; e sobre o fornecimento de outros insumos/mercadorias incide o ICMS (dentro do contexto da industrialização por encomenda).

O STF examinou a questão sob enfoque próprio, no julgamento da referida ADI 4.389, relatada pelo ministro Joaquim Barbosa, em abril de 2011. E, a partir desse, em outras duas oportunidades, o Supremo manteve a mesma linha em processos apreciados pelo ministro Dias Toffoli (AI 803296 e RE 606960).

Das decisões do STF, pode-se extrair dois parâmetros para a solução do conflito de incidência do ISS versus ICMS/IPI:

  1. Se o bem volta a circular, significa que a operação anterior representou uma etapa de um processo produtivo;  e,
  2. ainda que eventualmente prestado a um consumidor final, cumpre verificar a preponderância entre o dar e o fazer mediante averiguação de elementos de industrialização, ou seja, elementos que demonstrem uma produção em larga escala e que exclua o talento humano do primeiro plano.

Atendidos os dois quesitos, cumulativamente ou não, incide o IPI/ICMS ao invés do ISS. De outro lado, quando o produto for resultado de encomenda por consumidor final e houver preponderância de trabalho, incidirá o ISS.

Para o STF, quando um estabelecimento encomendante contrata a industrialização de um determinado item por encomenda, incidirá o ICMS se o produto resultante da industrialização sob encomenda for utilizado como insumo ou comercializado em uma etapa seguinte.

Essa foi exatamente a situação verificada, no mais recente julgado do STJ, pois houve a industrialização por encomenda de embalagens, a serem usadas para  acondicionamento de mercadorias que voltarão a circular.

Diante do novo cenário jurisprudencial, a definição da incidência tributária nas operações de industrialização por encomenda fica sujeita a aspectos subjetivos que terão de ser ponderados caso a caso.

Prazo do Censo Quinquenal de Capitais Estrangeiros no País termina 15 de agosto

Dr. Cícero é diretor financeiro.

Dr. Cícero é diretor financeiro.

O Banco Central do Brasil (Bacen), por meio da  Circular 3.795, de 16 de junho de 2016, definiu as regras e prazos para entrega das declarações aos Censos Anual e Quinquenal de Capitais Estrangeiros (ano base 2015). O Censo Quinquenal refere-se às datas-bases de anos terminados em zero ou cinco, ao passo que o Censo Anual refere-se às datas-bases dos anos em que não ocorrem os Censos Quinquenais.

Para o Censo Quinquenal, a declaração dever ser entregue, até às 18h do dia 15 de agosto, obrigatoriamente por:

  1. Pessoas jurídicas sediadas no País, com participação direta de não residentes em seu capital social, em qualquer montante, em 31 de dezembro do ano-base;
  2. Fundos de investimento com cotistas não residentes, na posição de 31 de dezembro do ano-base, por meio de seus administradores; e
  3. Pessoas jurídicas sediadas no País, com saldo devedor total de créditos comerciais de curto prazo (exigíveis em até 360 dias) concedidos por não residentes igual ou superior ao equivalente a US$ 1 milhão (um milhão de dólares dos Estados Unidos da América), em 31 de dezembro do ano-base.

A declaração é feita diretamente no site do Bacen (http://www.bcb.gov.br) e o preenchimento deve atender as instruções contidas no Manual do Declarante. De acordo com o Bacen, o Censo de Capitais Estrangeiros visa colher informações sobre o passivo externo do Brasil, que inclui, dentre outros, investimentos estrangeiros diretos e instrumentos de dívida externa. Os dados são usados, principalmente, para fins de estudos estatísticos e como subsídios à formulação de política econômica.

O advogado Cícero José Zanetti de Oliveira ressalta que “a entrega da declaração é mandatória para aqueles que se enquadram no perfil descrito na Circular do Banco Central. A ausência da declaração ou a prestação de informações falsas, incompletas, incorretas ou extemporâneas, podem ensejar penalidades de até R$ 250 mil”.

Além disso, a documentação comprobatória das informações prestadas deve ser guardada por cinco anos contados a partir da data-base da declaração.

Receita cobra PIS e Cofins sobre JCP de holding

Por Matheus Monteiro Morosini.

Em 16 junho, foi publicada a Solução de Consulta Cosit nº 84, na qual a Receita Federal manifesta o seu entendimento de que os Juros sobre Capital Próprio (JCP) integram a base de cálculo do PIS e da Cofins das pessoas jurídicas sujeitas ao regime de apuração cumulativo e que tenham por objeto social a participação em outras sociedades.

A referida Solução de Consulta consigna que, a partir da Lei nº 11.941, de 27 de maio 2009, a receita bruta sujeita ao PIS e à Cofins compreende as receitas oriundas do exercício de todas as atividades empresariais da pessoa jurídica, e não apenas aquelas decorrentes da venda de mercadorias e da prestação de serviços, razão pela qual as receitas decorrentes de JCP, auferidas holding, comporiam sua receita bruta para fins de apuração de PIS e Cofins devidos no regime cumulativo.

Muita controvérsia tem surgido a partir da interpretação da Receita Federal, tanto no que diz respeito à classificação de JCP como receita operacional das empresas, bem como em relação ao momento em que as contribuições seriam exigíveis. Continue lendo →