Publicada em 22/12/2020, a Solução de
Consulta COSIT 145, estabeleceu novo requisito para afastar a incidência do
IRPJ e CSLL sobre as receitas
decorrentes de benefícios fiscais do ICMS, nos casos de subvenção para
investimento.
Agora, a Receita passou a exigir a
comprovação de que os referidos benefícios tenham sido expressamente concedidos
como “estímulo à implantação ou expansão de empreendimentos econômicos”,
sob pena de serem incluídos na receita e tributados.
A orientação causou estranheza nos
Contribuintes, vez que, com a edição da Lei Complementar n° 160/2017, o
entendimento era de que qualquer benefício fiscal concedido
pelos Estados em relação ao ICMS deveria ser considerado como subvenção para
investimento e, com isso, não ser incluído na base de cálculo dos tributos
federais.
Era nesse sentido, inclusive, o
entendimento da própria COSIT, nos termos da Solução de Consulta n° 11/2020,
que afirmava “A LC nº 160, de 2017, atribui a qualificação de subvenção para
investimento a todos os incentivos e os benefícios fiscais ou econômico-fiscais
atinentes ao ICMS.”. No entanto, com a publicação da Solução de
Consulta 145, a SC n° 11/2020 restou reformada.
A mudança de
entendimento da Receita em menos de 1 (um) ano só reafirma a falta de segurança
jurídica vivenciada diariamente pelos Contribuintes.
A equipe tributária
do Escritório está à disposição para esclarecer quaisquer dúvidas e analisar a
situação de cada caso.
Em
meados de janeiro de 2021, o Ministério da Economia divulgou mais uma
iniciativa favorável ao empreendedorismo: o Balcão Único. Trata-se de um
sistema que tem por objetivo permitir “a qualquer cidadão abrir uma empresa de
forma simples e automática, reduzindo o tempo e os custos para iniciar um
negócio no Brasil”, segundo o Ministério.
O
sistema que, por enquanto está disponível apenas para São Paulo, é
disponibilizado pela Junta Comercial local. Por meio de um único formulário
online, os interessados informam todos os dados necessários para o registro da
empresa, inscrição no CNJ, obtenção de outras inscrições fiscais e de licenças
de funcionamento. Até mesmo o cadastro de empregados pelo e-Social deverá estar
integrado. Com essa desburocratização, espera-se que o Brasil abandone a 138ª
posição no quesito “abertura de empresas”, entre os 190 países avaliados pelo
Banco Mundial.
Embora
o Paraná ainda não conte com o sistema Balcão Único, já existem outras
iniciativas que tornam mais célere a constituição de empresas, como a opção
pelos chamados registros automáticos regulamentos pela Instrução Normativa DREI
81/2020. Da mesma forma, apesar de ainda haver certos entraves e de não ser tão
simplificado quanto se poderia, o Portal Empresa Fácil, integrado à Redesim,
integra, há certo tempo, vários órgãos públicos à Junta Comercial.
A advogada Flávia Lubieska N. Kischelewski destaca
ainda que, infelizmente, essas iniciativas são voltadas unicamente a empresas,
sociedades simples (como de engenheiros e médicos, por exemplo), associações e
fundações ainda devem seguir procedimentos excessivamente burocráticos, caros e
lentos para funcionarem regularmente, que se iniciam junto a cartórios de
registros de pessoas jurídicas.
Agradecemos a confiança e a
cumplicidade de todos os nossos clientes e parceiros, que percorreram conosco
as incertezas e as transformações desse período. Esperamos um novo tempo em
2021. Um tempo de recomeço, reconquistas e renovações. Depois desses meses tão
intensos, faremos uma pausa: entraremos em férias coletivas a partir do dia 18
de dezembro. Nossas atividades serão retomadas no dia 04 de janeiro de 2021. Os
casos emergenciais serão atendidos pelo nosso plantão profissional, no telefone
(41) 98527-5908, ou diretamente com o profissional, por meio do seu
respectivo e-mail.
Nosso Boletim retornará no mês de
fevereiro. Acompanhe as novidades em nossas redes sociais.
Débitos de natureza tributária e não tributária em aberto junto ao Município de Curitiba, desde que vinculados a uma indicação fiscal, inscrição municipal ou número fiscal, mesmo que constituídos, inscritos em dívida ativa, ajuizados ou suspensos, poderão ser negociados com condições especiais até 29 de janeiro de 2021. Trata-se do Programa “COVID-19” de Recuperação Fiscal de Curitiba, instituído neste mês de dezembro pela Lei Complementar nº 125/2020.
Destaque à parte, prevê-se a regularização de débitos relativos ao Imposto Sobre Serviços (ISS), cujo vencimento tenha ocorrido até 31.10.2020; e débitos relativos ao ISS-Fixo, Imposto Sobre a Propriedade Predial (IPTU) e à Taxa de Coleta de Lixo (TCL) com vencimento até 15.12.2020.
Nesta oportunidade os contribuintes poderão quitar seus débitos à vista ou em até 36 (trinta e seis) parcelas mensais e sucessivas (vencimento no dia 10 (dez) de cada mês), incidindo para cada faixa um percentual de redução de juros e multas, sem desconsiderar a incidência de juros futuros. Veja-se o quadro abaixo:
* Sobre débitos não tributários somente haverá desconto em relação aos juros.
Nesse aspecto, os contribuintes
deverão estar atentos ao fato de que a adesão obrigatoriamente abrangerá todos os débitos existentes na indicação
fiscal, inscrição municipal ou número fiscal respectivo, sendo vedado o
fracionamento dos mesmos.
No caso em que houver acordo de
parcelamento normal vigente, está assegurado aos contribuintes a
migração ao REFIC-COVID-19, notadamente em relação ao saldo devedor. Essa
oportunidade, contudo, não se aplica àqueles acordos de parcelamento firmados
em programas “REFIC” anteriores, vigentes.
Ainda, como de praxe, não são
passíveis de parcelamento os débitos de optantes pelo Simples Nacional, relativamente
aos fatos geradores ocorridos a partir da data da opção. De igual forma, não
poderão ser parcelados débitos a serem quitados mediante dação em pagamento.
Bem se observe,
complementarmente, que em se tratando de débito inscrito em dívida ativa e
ajuizado para cobrança judicial, o pagamento do mesmo não dispensa o
recolhimento de custas processuais, bem como de honorários advocatícios – que integrarão
a composição dos valores pagos à vista ou parcelados e que serão reduzidos de
acordo com os descontos previstos.
Na ocasião de débitos já
protestados haverá a incidência de honorários advocatícios, bem assim as custas
devidas ao Cartório de Protesto respectivo.
Postas as principais características do Programa “COVID-19” de Recuperação Fiscal de Curitiba, ressalte-se que a adesão implicará aos contribuintes: a) confissão irrevogável e irretratável dos créditos, com reconhecimento expresso de sua certeza e liquidez – com efeitos previstos no artigo 174 do CTN; artigo 202, inciso VI do CC; e artigos 389 e 395 do CPC –; b) expressa renúncia ao direito de qualquer defesa ou recurso administrativo ou judicial, bem como desistência dos já interpostos e renúncia de voltar a apresentá-los; c) aceitação plena e irretratável de todas as condições do Programa; e d) permanência, em Juízo, dos valores retidos a título de penhoras ou garantias em autos de Execução Fiscal, até a quitação integral do parcelamento.
A adesão ao REFIC-COVID-19 poderá
ser realizada através do link (https://refic2020.curitiba.pr.gov.br/default.aspx)
ou presencialmente, em casos excepcionais, mediante prévio agendamento (https://agendaonline.curitiba.pr.gov.br/#!/login).
Sua efetivação e a suspensão da exigibilidade do (s) crédito (s) envolvidos
(quando cabível) estão condicionados ao pagamento da parcela única ou da
primeira parcela dentro do prazo de vencimento.
Aos clientes com discussão
administrativa e/ou judicial em curso, a Equipe de Prolik Advogados está avaliando
as circunstâncias e estabelecerá contato no início de janeiro; não deixando de
se colocar à disposição para maiores esclarecimentos.
Integrou, mais recentemente, o debate da Reforma Tributária a proposta denominada por “Simplifica Já”, capitaneada pela Frente Nacional de Prefeitos e pela Associação Brasileira de Secretarias de Finanças das Capitais. .
Justificativa
A proposição apresentada perante ao
Senado, veiculada enquanto Emenda (de nº 144) à PEC 110, teve por origem a
preocupação dos Municípios com os efeitos de uma tributação centralizada. Entende-se,
pois, que as propostas das PECs 45 (em especial) e 110 levariam à supressão de maior
parte da competência tributária e autonomia dos municípios e, por consequência,
da arrecadação municipal.
A criação de um imposto federal sobre o valor agregado condicionaria os Municípios, assim como os Estados, aos repasses federais. Nesse aspecto, grandes arrecadadores de ISS já visualizam a potencial e significativa perda de arrecadação, que vem acompanhada da incerteza quanto à possibilidade de a União promover a abertura de um “fundo de compensação” para repará-las (cfr. neste link).
A par disso, a maior justificativa
pela manutenção da proposta “Simplifica já” no cenário nacional
encontra-se nos dados que demonstram o crescimento da base de serviços nos
últimos anos (de 2006 a 2018 cerca de 282%, enquanto que o ICMS, 186%, – fonte:
https://simplificaja.org.br/), influenciando diretamente no
aumento da participação municipal no “bolo tributário”.
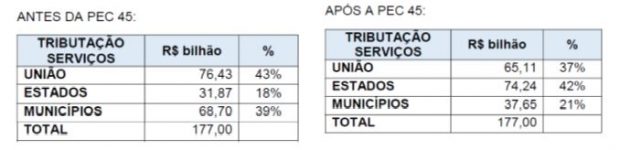
Comparativo
Uma análise comparativa reflete o
seguinte cenário:
O Simplifica Já pretende
simplificar a tributação e em formato imediato, a partir da (a) fusão do PIS COFINS, inaugurando a “Contribuição sobre o Valor Adicionado
federal/Contribuição sobre Bens e Serviços”; (b) transformação do IPI em Imposto
Seletivo; e do (c) aprimoramento
da legislação do ICMS e do ISS. A ideia posta é unificar o ISS,
transformando-o em um imposto nacional, com obrigações acessórias também
padronizadas em resoluções de um Comitê Gestor Nacional do ISS. Esta mesma lógica
será aplicada ao ICMS, que atualmente se desmembra em 27 legislações estaduais.
A proposta também prevê uma desoneração parcial da folha a partir
de uma Contribuição Previdenciária
Patronal – CPP, cuja alíquota
seria inversamente proporcional à massa salarial da empresa. Ou seja: quanto
mais empregados a empresa tiver, menor será a alíquota da contribuição
patronal. E para compensar uma perda parcial de arrecadação, prevê-se os marketplaces enquanto contribuintes da
previdência social.
Principais características
ALÍQUOTA ÚNICA
TRIBUTAÇÃO NO DESTINO
CRÉDITO FINANCEIRO
CADASTRO ÚNICO
NOTA FISCAL NACIONAL (VALOR
DESTACADO)
GUIA DE RECOLHIMENTO ÚNICO
PREVISÃO DE DEVOLUÇÃO PARCIAL DOS
VALORES PAGOS AO CONTRIBUINTE DE BAIXA RENDA
O ICMS no Simplifica Já
Com legislação de teor nacional,
unificada, o ICMS seria cobrado de forma centralizada por um Comitê Gestor. A alíquota incidente
sobre as operações interestaduais seria reduzida progressivamente, em até cinco
anos, de modo que ao final da transição o ICMS seja cobrado no destino.
Nessa proposta, o imposto “por dentro”
deixaria de existir. Seriam fixadas faixas homogêneas por Resolução do Senado,
sem possibilidade de redução da base de cálculo pelos Estados, e a substituição
do crédito físico pelo crédito financeiro, onde todas as aquisições de
mercadorias dariam direito a crédito.
O ISS no Simplifica Já
Igualmente com legislação de teor
nacional, unificada, o ISS comportaria alíquotas mínimas e máximas. Nesse
sentido, cada município teria uma alíquota interna, aplicável a todos os
serviços tributáveis; nas operações intermunicipais, o imposto seria cobrado de
forma centralizada por um Comitê Gestor, com destinação da parcela equivalente
à alíquota mínima para o município de origem, e a diferença entre a alíquota
interna e a alíquota mínima para o município de destino – após uma transição de
dez anos.
Quadro geral de alterações propostas
PIS/COFINS
→
contribuição
sobre o valor agregado/CBS/IBS
IPI
→
imposto
seletivo federal
ICMS
→
legislação
nacional do ICMS
ISS
→
legislação
nacional do ISS
Conclusão
Na corrida para reformar o sistema
constitucional tributário, numerosas propostas são apresentadas, contrapostas e
discutidas a fim de observar a melhor prática e privilegiar a simplificação das
normas, a contenção da regressividade e a manutenção dos entes federados.
A par disso, a preocupação dos
Municípios, em especial aqueles que figuram enquanto grandes arrecadadores do
Imposto sobre Serviços, com a potencial perda de receita, é justificada. Mais
ainda quando se observa o avanço da economia digital e sua repercussão na
tributação nacional e internacional, além da tendência de aumento da
participação dos serviços dentro do PIB.
Não obstante à proposta, assim como àquelas já em trâmite nas casas legislativas, sejam dirigidas consideráveis críticas, inclusive de entidades como a ABRASF (cfr. notícia neste link), deve-se considerar o quadro proposto enquanto novo vetor de enriquecimento do debate.
Como insistimos, e bem sabemos, a
tributação exerce fundamental papel na manutenção do Estado e da sociedade, de
modo que discussões amplas, organizadas e sob diferentes perspectivas são
bem-vindas, especialmente quando distanciadas de discursos políticos.
Soma-se ao repertório mais uma
perspectiva, uma nova janela aberta para reflexão.
Em agosto deste ano, deu-se início ao julgamento do RE 292.616 (Tema 118 de Repercussão Geral), que discute a constitucionalidade da inclusão do valor do ISS na base de cálculo do PIS e da Cofins.
O Ministro Celso de Mello, relator do recurso, proferiu voto dando provimento ao recurso do contribuinte quanto ao mérito da discussão, considerando inconstitucional a cobrança do Fisco e fixando a seguinte Tese de Repercussão Geral:
“O
valor correspondente ao ISS não integra a base de cálculo das contribuições
sociais referentes ao PIS e à COFINS, pelo fato de o ISS qualificar-se como
simples ingresso financeiro que meramente transita, sem qualquer caráter de
definitividade, pelo patrimônio e pela contabilidade do contribuinte, sob pena
de transgressão do art. 195, I, ‘b’, da Constituição da República (na redação
dada pela EC nº 20/98)”
O relator seguiu a mesma lógica do leading case sobre a exclusão do ICMS (Tema 69), o que é esperado pelos contribuintes, por ter os mesmos fundamentos de inconstitucionalidade daquela discussão.
O julgamento foi suspenso em razão do pedido de vista do Ministro Dias Toffoli e não havia, até então, previsão de continuação.
Porém, no último dia 1º, os autos foram devolvidos pelo Ministro Dias Toffoli para julgamento e deve ser em breve reincluído na pauta virtual do Supremo, dando continuidade à discussão.
Lembrando, no entanto, que o recesso
judiciário se inicia no próximo dia 20, de modo que a última sessão virtual está
prevista para a semana do dia 11 a 18/12/2020, sendo a próxima a ser finalizada
apenas para 05/02/2021, com o retorno das atividades no Tribunal no início de
fevereiro/2021.
Desde ontem, 01/12, a Junta
Comercial do Paraná (JUCEPAR) passou a receber para arquivamento atos
exclusivamente digitais. Assim, nos termos da Resolução Plenária nº 004/2020,
publicada em 02/09/2020 e vigente desde a mesma data, os atos constitutivos,
modificativos, extintivos ou outros documentos sujeitos a decisão colegiada ou
singular, bem como procurações, livros, declarações, capa de processos e outros
atos produzidos eletronicamente, não poderão ser apresentados à JUCEPAR na
forma física, ou seja, em papel, mas tão somente na forma eletrônica, assinados
digitalmente pelos signatários com certificado digital.
O registro de livros e a emissão de todos os tipos de certidão também só poderão ser realizados online, pelo Portal Empresa Fácil, e o passo a passo para a utilização dos Processos Eletrônicos foi disponibilizado pela JUCEPAR neste endereço[i1]
Excepcionalmente a Junta
Comercial poderá tratar e arquivar os documentos apresentados fisicamente
quando os atos tratarem de fusão ou cisão de empresas, envolverem espólio que
resulte na baixa da empresa ou entrada e saída dos herdeiros no mesmo ato, ou
ainda, quando o sistema apresentar alguma limitação técnica para processá-los
na forma eletrônica (ex. debêntures, desistência de serviços, sucessão de
individual, desistência de transferência de sede, conversão de filiais, dentre
outros referidos no inciso I, do artigo 3º, da norma).
Vale destacar, entretanto, que algumas
alternativas podem ser adotadas pelos sócios que ainda não possuem certificado
digital: (i) assinar os documentos a serem arquivados na forma física, digitalizá-lo,
anexá-lo ao sistema e solicitar ao advogado ou contador responsável que o autentique
com o seu certificado digital (art. 28, inciso II, b, IN DREI 81/2020); ou (ii)
se fazer representar por procuradores, desde que apresentem a registro
procuração com poderes específicos para a prática do ato.
Por fim, os atos que tenham
entrado na forma física na JUCEPAR até o dia 30/11/2020 terão o prazo de 30
(trinta) dias para serem concluídos ou deverão ser reapresentados na forma
digital.
Empresas receptoras de investimento estrangeiro direto com ativos ou patrimônio líquido em valor igual ou superior a R$250.000.000,00 (duzentos e cinquenta milhões de reais) deverão, até 31 de dezembro de 2020, prestar ao Banco Central do Brasil (“BCB”) a declaração econômico-financeira referente à data-base trimestral de 30 de setembro de 2020.
Tal
obrigação encontra-se prevista no art. 2º da Circular nº 3.822[L1] , do BCB, e a sua inobservância, seja através da ausência de
fornecimento dos dados, seja mediante a prestação de informações falsas,
incompletas, incorretas ou fora dos prazos e das condições exigidas, sujeita o
declarante às seguintes penalidades, que variam de caso para caso, nos termos
do art. 60, da Circular nº 3.857[L2] , do BCB:
registro ou declaração em desacordo com os
prazos previstos nas respectivas normas: 1% (um por cento) do valor sujeito a
registro ou declaração, limitado a R$25.000,00 (vinte e cinco mil reais);
prestação de informações incorretas ou
incompletas: 2% (dois por cento) do valor sujeito a registro ou declaração,
limitado a R$50.000,00 (cinquenta mil reais);
ausência de registro ou não apresentar da declaração
o documentação comprobatório das informações fornecidas ao BCB: 5% (cinco por
cento) do valor sujeito a registro ou declaração, limitado a R$125.000,00
(cento e vinte e cinco mil reais);
prestação de informação falsa em registro
ou declaração: 10% (dez por cento) do valor sujeito a registro ou declaração,
limitado a R$250.000,00 (duzentos e cinquenta mil reais).
Neste
sentido, o advogado Cícero José Zanetti de Oliveira, do Setor Societário da
Prolik Advogados, observa que, perante o BCB, integra o módulo de Investimento
Estrangeiro Direto, do Registro Declaratório Econômico, a participação de
investidor não residente no Brasil no capital social de empresa receptora
brasileira, bem como o capital destacado de empresa estrangeira autorizada a
operar no Brasil.
Tais
registros, por sua vez, podem derivar do ingresso de moeda e de bens no País; conversão
em investimento; permuta de participação societária; conferência de quotas ou
de ações; rendimentos auferidos por investidor não residente em empresas
receptoras; alienação a nacionais, redução de capital para restituição a sócio
ou acervo líquido resultante de liquidação de empresa receptora, além de
capitais estrangeiros investidos em empresas estrangeiras, que não foram
registrados e não estão sujeitos, na forma da lei, a outra forma de registro.
Tendo
em vista a importância do tema e as sanções atreladas às obrigações dele
resultantes, o advogado recomenda aos empresários, administradores,
investidores e demais interessados a não deixarem para a última hora a
prestação de tais informações.
Ministério da Economia Emite Nota sobre o Pagamento do 13º Salário e Férias Para Empregados Com Redução de Jornada e Salário e Suspensão do Contrato de Trabalho
Por Ana Paula Araújo Leal Cia
A Nota Técnica nº 51520/2020/ME
emitida esclarece a forma de cálculo do 13º salário e das férias de
trabalhadores com suspensão e redução proporcional de jornada e salário.
O trabalhador que teve seu
contrato de trabalho suspenso perderá o direito ao 13º salário quando a
suspensão tenha ocorrido por período superior a 15 dias. De outro modo, para
trabalhadores com redução proporcional de jornada e salário, a nota esclarece
que o valor a ser pago deverá levar em consideração a remuneração integral de
dezembro, sem a respectiva redução salarial, ainda que o salário do trabalhador
esteja reduzido em dezembro.
Sobre as férias, a nota
orientativa informa que, para o período de suspensão contratual, o período de
suspensão do contrato não será computado para fins de contagem do período
aquisitivo de férias, mas, quando tratarmos de trabalhadores que tiveram a redução
proporcional de jornada e salário, tal desconto não impactará no valor das férias
e portanto, o período de redução de jornada e salário deverá ser considerado para
fins de contagem do período aquisitivo.
Importante ressaltar que não há
impeditivo para que o empregador, por liberalidade, ou mesmo através de ajuste
coletivo ou individual defina pela contagem do período de suspensão do contrato
de trabalho para efeitos de férias e 13º salário.
Destaca-se que a referida nota
foi emitida para evitar interpretação divergente entre os fiscais da inspeção
do trabalho, bem como afastar a insegurança jurídica entre empregadores e
empregados.
A complexidade que permeia o sistema
tributário brasileiro, somada à perspectiva econômica negativa e ao crescimento
de desigualdades sociais, além de aspectos como a insegurança jurídica e a regressividade,
são os pilares erigidos, novamente na história dos tributos (cf. José Souto
Maior Borges e José Roberto Vieira), para sustentar discursos de reforma
tributária.
Pois bem. Atualmente, são 03 (três) as
propostas que despertam atenção no cenário nacional, cujos objetivos comuns são:
(i) a simplificação, eficiência e
estabilidade jurídica a partir da unificação de tributos; (ii) a eliminação de
regimes especiais, mediante tributação do valor agregado; (iii) e a concentração da tributação sobre o consumo.
Nesta oportunidade trataremos de
aportar os principais aspectos dos Projetos de Emenda Constitucional de nºs 45
e 110, propostos no âmbito da Câmara dos Deputados e do Senado, respectivamente;
não deixando de destacar aos leitores que os contornos do Projeto de Lei nº 3.887/2020,
proposto pelo Governo Federal, já foram objeto de detida análise em momento
anterior: (link).
1. PEC nº 45
A PEC 45 é a mais avançada em termos de discussão, atualmente.
Ela prevê a criação do Imposto sobre Bens e Serviços (IBS), dotado das características
próprias do Imposto sobre Valor Acrescentado (IVA) (“VAT rate”, em inglês) – modelo
adotado por numerosos países, em especial aqueles integrantes da União
Europeia.
Isso se explica a partir da principal
característica deste último: a sua neutralidade, tão própria de um imposto
não-cumulativo – cobrado em todas as etapas do processo de produção e
comercialização, garantindo em cada etapa o crédito correspondente ao imposto
pago na etapa anterior.
1.1 Aspectos da regra-matriz de incidência tributária
O IBS viria em substituição aos cinco
tributos atualmente incidentes sobre bens e serviços: PIS, COFINS, IPI, ICMS e
ISS; sendo sua receita partilhada entre União, Estados, Municípios e Distrito
Federal. Esta proposta ainda seria complementada por um modelo seletivo,
incidente sobre bens e serviços geradores de externalidades negativas, como
fumo e bebidas alcoólicas.
O fato gerador do IBS compreenderia as operações onerosas com bens
tangíveis e intangíveis, inclusive locações, licenciamentos e cessão de
direitos, e serviços.
Por sua vez, a base de cálculo seria “por fora”, ou seja: não contempla seu
próprio montante, e durante o período de transição, os cinco tributos que estão
sendo substituídos.
O método de apuração se dá pelo sistema de débito e crédito e a escrituração é
feita por estabelecimento, com o pagamento
centralizado por CNPJ, compensando-se os créditos e débitos de todos os
estabelecimentos, mesmo os localizados em municípios distintos.
1.2 Peculiaridades
Dada a perspectiva delineada no
âmbito do IBS, a proposta do PEC 45 define um Comitê Gestor nacional do
imposto, integrado por representantes da União, Estados, Distrito Federal e
Municípios, mas a fiscalização continuará com os entes federados.
Prevê-se, ainda, uma transição progressiva ao longo de dez
anos, mantendo-se a carga tributária constante. Uma alíquota inicial de 1% seria
mantida por um período de teste de dois anos, reduzindo-se compensatoriamente a
alíquota da COFINS. O período de teste serviria não apenas para avaliar o
funcionamento do novo imposto, mas também para dimensionar de forma precisa o
seu potencial de arrecadação. Após esse período de teste, a alíquota seria
completada em mais oito anos, com a elevação progressiva e linear da alíquota,
e da simultânea redução das alíquotas dos outros cinco tributos que ao final
seriam extintos. Embora não haja previsão expressa, estima-se que a alíquota
total seja fixada entre 20 e 25%.
As empresas enquadradas no regime de
tributação do Simples Nacional
poderiam optar entre: (i)manter o Simples no formato atual,
apenas substituindo a referência aos impostos substituídos por uma referência
ao IBS, mantendo a destinação da receita aos Estados e Municípios. Nessa alternativa
não se apropriariam de crédito do IBS nem transfeririam créditos do imposto; (ii) ou migrar para o regime normal de débito e crédito do IBS, observadas
as mesmas condições aplicadas às demais empresas. Nesta alternativa, a alíquota
do Simples incidente sobre o faturamento seria reduzida em montante equivalente
às parcelas atualmente destinadas ao PIS, COFINS, ICMS, ISS e IPI. As demais
incidências sobre o faturamento – IRPJ, CSLL e contribuição patronal seriam
mantidas.
A transição também seria feita de
forma gradual, ao longo de dez anos, no mesmo ritmo de transição dos tributos
atuais para o IBS.
Por fim, um outro aspecto proposto
pela PEC 45 é a extinção de isenções e incentivos fiscais, dentre os quais
aqueles voltados à Zona Franca de Manaus (ZFM) e às Áreas de Livre Comércio
(ALCs).
2. PEC nº 110
Por sua vez, a PEC 110 propõe um
modelo de IVA estadual, tal como o
IBS, mas em substituição a nove tributos: IPI, IOF, PIS, PASEP, COFINS, CIDE
Combustíveis.
Ainda, propõe-se a extinção da CSLL,
que seria incorporada ao Imposto de Renda.
Prevê-se, igualmente, a criação do
denominado “imposto seletivo” (IS), de competência federal, incidente sobre: energia,
telecomunicações, veículos e derivados do petróleo, combustíveis e
lubrificantes, e do tabaco.
O crédito é amplo e a alíquota
uniforme em todo o território nacional, podendo diferir de acordo com o bem ou
serviço.
Esta proposta, diferentemente da
anterior, permite a concessão de benefícios fiscais e garante a manutenção do
tratamento diferenciado à Zona Franca de Manaus, mediante a concessão de
crédito presumido que cubra as diferenças de custo de logística e transporte
dos empreendimentos localizados na região.
Parelha como a proposta anterior, a
PEC 110 propõe a criação de um órgão nacional, composto pelos fiscos estaduais
e municipais, para gerir e fiscalizar o novo imposto.
2.1 Peculiaridades
A PEC 110 contempla matérias não previstas na PEC 45, tais como: (i)a extinção da CSLL; (ii)a ampliação da base de incidência do
IPVA para também alcançar a propriedade de embarcações e aviões, transferindo
integralmente o produto de sua arrecadação aos municípios; (iii)propõe que a competência do ITCMD seja transferida dos Estados
para a União, destinando a arrecadação aos Municípios; (iv) autoriza a criação
de um adicional do IBS para financiar a previdência social; e (iv) propõe
a criação de fundos estadual e municipal para reduzir a disparidade de receita
entre Estados e Municípios, com recursos destinados a investimentos com
infraestrutura.
A transição nesta proposta também se
daria em um período inicial de teste, de um ano, com a mesma alíquota de 1% e
depois, a transição duraria cinco anos, sendo os atuais tributos substituídos
pelos novos à razão de um quinto ao ano.
Veja-se que, diferentemente do que facilmente
se sustenta no âmbito da PEC 45 e do modelo da CBS, a PEC 110 não soluciona o
impasse (“guerra”) entre Estados e Municípios.
Esses alguns dos principais aspectos
das principais propostas de reforma em tramitação.
3. Conclusão
A grande vantagem suscitada no modelo
proposto pela PEC 45, assim também como ocorre no modelo CBS, é o afastamento
do problema federativo a partir da criação de uma fonte perene de receitas para
Estados e Municípios, o que denota extrema importância diante do atual
cenário – especialmente para os Estados
– face a tantos questionamentos em torno dos conceitos de “mercadoria” e
“serviço”.
Não há como debater a reforma
tributária, no entanto, sem contextualizá-la dentro do momento atual que
estamos vivenciando: uma crise sanitária mundial sem precedentes, com impacto
direto no cenário econômico e fiscal, e que evidencia o crescimento de
desigualdades sociais.
Exemplo dessa problemática é a proposta
da CBS, do Governo Federal. Se de um lado há a ampliação do direito de crédito,
de outro instituiu uma alíquota muito alta, em um momento claramente inoportuno
para o setor de serviços, cujo maior custo está naquilo que não admite
aproveitamento de créditos.
Vê-se bem que o contexto atual não
pode ser desconsiderado, especialmente porque as propostas de reforma também
podem reverberar, intensificando desigualdades e acirrando uma crise econômica
já existente.
O panorama ora apresentado tem por
condão, portanto, destacar os principais aspectos dos dois projetos de emenda
constitucional em trâmite, considerando, sobretudo, a retirada do pedido de
urgência na tramitação da PL nº 3.887/2020 (CBS) – que impôs a reorganização dos
debates que permeiam o tema da reforma.
Se, como bem justificou o presidente
Jair Bolsonaro, “[a] urgência da CBS
[Contribuição Social sobre Operações com Bens e Serviços] trancaria a pauta e
causaria pressão desnecessária na discussão sobre o tema, que continua
prioritário, mas segue ritmo próprio na Comissão Mista da Reforma Tributária”
(fonte: Agência Brasil); a perspectiva é de que os debates sejam
desenvolvidos com maior acuidade metodológica e jurídica.