Contestação do FAP/2022 – atenção para o prazo

Matheus Monteiro Morosini

A Portaria Interministerial nº 2/2021, do Ministérios do Trabalho e Previdência e do Ministério da Economia, relacionou os índices de frequência, gravidade e custo, por atividade econômica, considerados para o cálculo do FAP vigente para 2022; bem como disciplinou o processamento e o julgamento das contestações e recursos apresentados pelas empresas em face do índice a elas atribuídos.

O período de contestação administrativa dos elementos de cálculo do FAP (número de acidentes, CATs, benefícios vinculados, massa salarial, número de vínculos, taxa de rotatividade, etc.) se iniciou dia 1º de novembro. Os contribuintes devem se ao prazo para contestar os dados que estejam incorretos, que expirará no próximo dia 30 de novembro.

É de extrema importância que as empresas verifiquem a exatidão de seus dados, apresentando contestações quando constatada qualquer divergência de informação (observado o prazo legal para tanto – 30/11/2021), pois, em diversos casos, a Previdência tem reconhecido equívocos nos elementos de cálculo do FAP e reduzido os coeficientes apurados para os contribuintes.

A contestação administrativa possui o efeito de suspender a exigibilidade do FAP.

A forma de consulta aos dados do FAP continua a mesma, através do seguinte link:

https://www2.dataprev.gov.br/FapWeb/pages/login.xhtml

Para o FAP/2022 foram mantidas as relevantes alterações implementadas desde a aprovação da Resolução CNPS nº 1.329/2017, com destaque das seguintes: (i) exclusão dos acidentes de trabalho sem concessão de benefícios e dos acidentes de trajeto; (ii) bloqueio de bonificação e redução do malus apenas para eventos de morte e invalidez ocorridos no primeiro ano do período-base; e (iii) para a trava de rotatividade serão usadas apenas as rescisões sem justa causa e a rescisão por término de contrato a termo.

Portanto, do mesmo modo, é necessário verificar se tais alterações estão sendo observadas no cálculo de cada empresa, lembrando que os dados considerados no cálculo do FAP-2022 dizem respeito ao período de janeiro de 2019 a dezembro de 2020. Havendo divergências, cabe impugnação também no tocante a estes aspectos.
STF declara a constitucionalidade do FAP

Matheus Monteiro Morosini

Em 10 de novembro de 2021, o Supremo Tribunal Federal concluiu o julgamento conjunto do Recurso Extraordinário nº 677.725 e da Ação Direta de Inconstitucionalidade nº 4397, declarando a constitucionalidade do artigo 10 da Lei nº 10.666/2003, que instituiu Fator Acidentário de Prevenção – FAP.

A decisão foi pela possibilidade de delegação ao Poder Executivo para fixar, por meio de ato infralegal, critérios para a redução ou majoração da contribuição previdenciária destinada ao custeio do SAT/RAT.

O julgamento se deu sob o rito da repercussão geral, com efeito vinculante a todos os órgãos do Poder Judiciário, tendo disso fixada a seguinte tese: “O Fator Acidentário de Prevenção (FAP), previsto no art. 10 da Lei nº 10.666/2003, nos moldes do regulamento promovido pelo Decreto 3.048/99 (RPS), atende ao princípio da legalidade tributária (art. 150, I, CRFB/88)”.

O FAP corresponde à flexibilização das alíquotas do SAT/RAT, de acordo com o desempenho do empregador em relação à sua respectiva atividade, através dos índices de frequência, gravidade e custo dos acidentes. Com efeito, embora as empresas já sejam instadas a recolher o equivalente a 1%, 2% ou 3% da folha de salário mensal, conforme o risco da atividade exercida, a alíquota poderá ser reduzida, em até 50%, ou aumentada, em até 100%, segundo o coeficiente do FAP.

Diante do reconhecimento da constitucionalidade do FAP, para que não sejam oneradas com a majoração do SAT/RAT, as empresas devem intensificar ainda mais a gestão dos riscos ocupacionais, bem como realizar um acompanhamento efetivo dos afastamentos dos seus colaboradores, das CATs emitidas e dos benefícios previdenciários concedidos e de eventuais nexos técnicos atribuídos pelo INSS.

Além disso, neste contexto, ganha ainda mais relevância a conferência dos dados utilizados anualmente no cálculo dos coeficientes do FAP, com o manejo de contestação administrativa quando forem constatadas inconsistências na apuração da Previdência.

Reforma da Lei de Improbidade Administrativa é sancionada

Eduardo Mendes Zwierzikowski

No dia 26 de outubro de 2021 foi sancionada sem vetos a Lei Federal nº 14.230/2021, que reforma a Lei de Improbidade Administrativa (Lei Federal nº 8.429/1992), após diversas discussões travadas pela Câmara dos Deputados. A Lei em questão altera profundamente a possibilidade de aplicação de sanções a governantes, demais agentes públicos e pessoas jurídicas de direito privado por atos que atentem contra a probidade da administração.

As mudanças aprimoram o direito administrativo sancionador e são bem vindas para coibir excessos na aplicação da Lei, cujas principais alterações serão destacadas na sequência. 

Exigência de dolo para a aplicação de sanções

A maior mudança na antiga Lei de Improbidade Administrativa reside na necessidade de ser demonstrado o dolo do agente, isto é, a vontade livre e consciente de alcançar o resultado ilícito previsto na norma, para que as sanções possam ser aplicadas, não bastando a mera voluntariedade ou culpa do agente. 

O simples exercício da função ou desempenho de competências públicas, sem comprovação de ato doloso com fim ilícito, afasta a responsabilidade por ato de improbidade administrativa. As penalidades também podem ser aplicadas às pessoas jurídicas que induzam ou concorram para a sua prática, mas igualmente é exigida a presença do dolo. 

Atos de Improbidade que atentam contra os Princípios da Administração Pública

Anteriormente à reforma, a ação ou omissão capazes de violar os deveres de honestidade, imparcialidade, legalidade e lealdade às instituições possuíam tipologia aberta, isto é, a Lei apenas trazia meros exemplos de quais condutas poderiam atentar contra os Princípios da Administração Pública, o que causava insegurança jurídica e possibilitava condenações pela simples violação genérica a princípios. 

Agora, todas as ações violadoras a princípios são mencionadas pela própria lei (numerus clausus ou rol taxativo), como a prática de nepotismo, atos irregulares de publicidade para promoção pessoal, violação ao dever de sigilo, favorecimento próprio e de terceiros, ilegalidades em prestações de contas e parcerias com a iniciativa privada, etc. 

Ministério Público como único titular da ação

A partir de agora, o Ministério Público é o único órgão com permissão legal para propor ações por atos de improbidade, razão pela qual deixam de ter essa possibilidade os Estados, Municípios, União Federal e demais pessoas jurídicas interessadas. 

Nas ações propostas pela Fazenda Pública e que atualmente encontram-se em tramitação, o Ministério Público terá o prazo de 1 (um) ano para manifestar o interesse no prosseguimento dessas demandas, caso em que, não sendo cumprida essa providência, o processo será extinto sem resolução do mérito. 

Prescrição

A ação para a aplicação das sanções passa a prescrever no prazo de 8 (oito) anos, contados a partir da ocorrência do fato ou, no caso de infrações permanentes, no dia em que cessou a permanência. A lei estabelece hipóteses específicas para a interrupção do prazo prescricional, como a publicação de sentença condenatória e de acórdão que a confirma, mas possibilita o reconhecimento de prescrição intercorrente da pretensão sancionadora, com prazo contado pela metade (quatro anos) a partir de cada suspensão. 

PGFN reabre programa de retomada fiscal até 29 de dezembro

Janaina Baggio

Com a recente publicação da Portaria PGFN/ME nº 11.496, de 22 de setembro, foram reabertos, no período de 1º outubro a 29 de dezembro, os prazos de adesão às opções de transação disponibilizadas pelo Programa de Retomada Fiscal, que reúne um conjunto de medidas do governo federal, voltadas a minimizar os efeitos da pandemia sobre a atividade produtiva.

Dentre estas medidas, estão incluídos os diferentes tipos de transação da dívida ativa criados a partir da Lei nº 13.988/2020, com o propósito de estimular a conformidade fiscal dos contribuintes.

A última reabertura dos prazos, promovida no mês de março deste ano pela Portaria nº Portaria n. 2.381/2021, previa, em diferentes modalidades de transação, a possibilidade de regularização dos débitos inscritos em dívida ativa até 30 de agosto de 2021, durante o período de 15 de março a 30 de setembro.

Agora, a Portaria PGFN/ME nº 11.496 reabre este prazo, permitindo a transação dos débitos que forem inscritos em dívida ativa da União e do FGTS até 30 de novembro.

Para as pessoas jurídicas em geral, a reabertura se aplica às seguintes modalidades de transação:

– extraordinária, inclusive para as modalidades aplicadas aos débitos de Funrural e ITR, conforme Portaria PGFN nº 9.924/2020;

– excepcional, inclusive para o Funrural e o ITR, na forma da Portaria PGFN nº 14.402/2020;

– excepcional para os débitos do Simples Nacional, conforme Portaria PGFN nº 18.731/20;

– débitos originários de operações de crédito rural e das dívidas contraídas no âmbito do Fundo de Terras e da Reforma Agrária e do Acordo de Empréstimo 4.147-BR, previstas na Portaria PGFN nº 21.561/2020;

– débitos do contencioso tributário de pequeno valor, no valor de até 60 salários-mínimos, inclusive Funrural e ITR, conforme Edital PGFN nº 16/2020;

– modalidades relativas ao Programa Emergencial de Retomada do Setor de Eventos (PERSE) – Portaria PGFN nº 7.917/2021;

– transação individual, na forma da Portaria PGFN nº 9.917/20 e;

– celebração de Negócio Jurídico Processual, conforme Portaria PGFN nº 742/2018.

As condições de cada modalidade estão previstas nas respectivas portarias, sendo variáveis os valores de entrada e a quantidade de prestações permitidas. Mas, em se tratando de débitos previdenciários, o prazo máximo permitido é de 60 meses.

A transação extraordinária, disponível a todos os contribuintes, não concede descontos, mas apenas prazo ampliado para pagamento.

Já a transação excepcional, tende a ser uma modalidade vantajosa, em que o programa calcula o desconto aplicável a partir das informações fornecidas pelo contribuinte, levando em consideração os impactos econômicos e financeiros sofridos com a pandemia, para medir a capacidade de pagamento. Essa modalidade prevê entrada de 4% do valor da dívida (parcelada em até 12 meses) e prestações de até 72 meses, para pessoas jurídicas em geral, e até 133 meses, para pessoas físicas, microempresas, empresas de pequeno porte, dentre outros. Conforme o caso, os descontos podem chegar a 100% sobre o valor da multa, juros e encargos legais.

Os contribuintes que já possuem programas de transação em vigor, podem repactuar a modalidade anterior para incluir outros débitos. Nesta situação, serão aplicados os mesmos requisitos/condições da negociação original.

Todo o procedimento de simulação das condições e a própria adesão deve ser realizado pelo Portal Regularize da PGFN, acessando a opção “Negociar Dívida” / “Acesso ao Sistema de Negociações”/ “Adesão” / “Transação”. Em se tratando de transação excepcional, é necessário o preenchimento prévio do formulário “Declaração de Receita/Rendimento”.

A equipe do Prolik Advogados está à disposição para outras informações.

STF afasta responsabilidade do grupo econômico por dívida trabalhista

Ana Paula Araújo Leal Cia

O Supremo Tribunal Federal cassou decisão proferida pelo Tribunal Superior do Trabalho que reconhecia a possibilidade de inclusão de empresa no polo passivo da ação, na fase de execução, por presumir que pertencia ao mesmo grupo econômico do empregador, devedor principal.

Para o Ministro, Gilmar Mendes, a jurisprudência do Tribunal Superior do Trabalho merecia um exame, pois possibilitar a execução em face de empresa que não participou do polo passivo da ação, desde a fase de conhecimento, afronta o devido processo legal, o contraditório e a ampla defesa.

No julgamento em questão propagou-se pela necessidade de aplicação do Código de Processo Civil que assegura o cumprimento da decisão judicial, apenas àqueles que participaram da fase de conhecimento do processo.

Trata-se de decisão importantíssima na esfera trabalhista, uma vez que, a inclusão de empresas, tão somente, na fase de execução dificulta a defesa e enfraquece a produção de prova robusta de pertencimento ao mesmo grupo econômico.

Portanto, o processo deverá retornar ao Tribunal Superior do Trabalho para que este órgão se manifeste, expressamente, sobre a aplicação do §5º do art. 513 do CPC, diretamente, no processo do trabalho.

Com base nesse entendimento, em decisão recente, a 5ª Turma do Tribunal Superior do Trabalho, considerou que a mera identidade societária entre empresas Paquetá e Via Uno (massa falida) não é suficiente para caracterizar grupo econômico, citando, inclusive, precedentes firmados pela Subseção I Especializada em Dissídios Individuais. 

Portanto, a Corte Superior afastou a caracterização de grupo econômico e absolveu a Paquetá da responsabilidade solidária, pelo pagamento das verbas trabalhistas reconhecidas em juízo, subsistindo, apenas, a responsabilidade subsidiária desta empresa, já que não restou comprovada a sua retirada do quadro societário da Via Uno (massa falida), além do fato de a Paquetá compunha a sociedade durante todo o período do contrato de trabalho do colaborador, reclamante.

RFB: transação de pequeno valor vai até 30 de novembro

Janaina Baggio

Os contribuintes com débitos de até 60 salários-mínimos, em fase de discussão administrativa perante a Receita Federal do Brasil (RFB), podem regularizar as pendências com descontos que podem chegar a 50%. É a chamada “Transação no Contencioso Administrativo Tributário de Pequeno Valor”, divulgada por meio do Edital nº 1, de 24 de junho de 2021.

Podem ser parcelados os tributos administrados pela Secretaria da RFB, inclusive as contribuições previdenciárias, as contribuições instituídas a título de substituição e aquelas destinadas a terceiros. Quanto às multas de ofícios, podem ser incluídas as com vencimento até 25 de junho de 2021.


O quadro abaixo, divulgado pela própria RFB, contém um resumo das condições:

Não estão abrangidos por esta transação os débitos do Simples Nacional; os valores relacionados a discussão sobre pedido de compensação e os débitos que tenham sido objeto de parcelamento anterior.

Podem aderir ao programa as pessoas físicas, microempresas e empresas de pequeno porte, desde que seja formalizada a desistência das impugnações e recursos interpostos, relativamente aos débitos transacionados. Enquanto pendente a análise do requerimento, as discussões permanecerão suspensas.

Além disso, os optantes devem consentir com a implantação, pela RFB, de domicílio tributário eletrônico, bem como com a divulgação, em meio eletrônico, de todas as informações constantes do termo de transação, à exceção daquelas protegidas por sigilo fiscal.

Aqueles que aderiram ao anterior Edital de Transação por Adesão nº 1, de 28 de agosto de 2020, podem aderir a esta nova modalidade, desde que a transação anterior não tenha sido rescindida, vedada a transferência de saldos devedores entre as transações celebradas.

A formalização do pedido por ser feita até 30 de novembro, a partir de requerimento disponibilizado no portal do Centro Virtual de Atendimento (e-CAC), da RFB, no item “Pagamentos e Parcelamentos”, selecionando a opção “Transacionar Contencioso de Pequeno Valor”. Os débitos incluídos serão aqueles indicados pelo contribuinte.

Dentre as obrigações impostas ao Aderente, está a necessidade de requerer a homologação judicial do acordo de transação, quando o montante transacionado for superior a 30 salários mínimos. A formalidade atende à previsão do artigo 515, inciso III, do Código de Processo Civil, que qualifica, como título executivo judicial, a decisão homologatória de autocomposição extrajudicial de qualquer natureza. Neste caso, sob pena de rescisão do parcelamento, a homologação deverá ser comprovada perante a autoridade, no prazo de 90 dias contados do deferimento do pedido.

A Equipe de Prolik Advogados está à disposição para outras informações.

STJ define a incidência da multa no drawback apenas a partir do 31° dia de inadimplemento

Fernanda Gomes Augusto

A 1ª Seção do Superior Tribunal de Justiça definiu, no último dia 15, que a multa pelo descumprimento do regime drawback suspensão incide a partir do 31° dia, a contar da data limite que a exportação deveria ter sido realizada. Já os juros deverão ser calculados desde a importação dos insumos.

No âmbito da modalidade suspensão do regime drawback, as empresas deixam de recolher os tributos incidentes na importação de insumos que são destinados a produção de produtos que serão exportados, desde que realizem a exportação dos bens no prazo de 1 ano. Caso a exportação não seja realizada dentro desse prazo, o contribuinte deve pagar os tributos suspensos em até 30 dias após esgotado o prazo.

Dessa forma, pelo entendimento firmado pelo Tribunal Superior, caso a empresa recolha os tributos devidos dentro de 30 dias após esgotado o prazo para a exportação, não incidira multa moratória sobre os valores, vez que esta teria caráter sancionatório.

Com esse julgamento, restou superado o entendimento da 2ª Turma, no sentido de que a multa moratória seria devida desde a importação da matéria-prima.

Treinamento de Candidato Pode Gerar Vínculo de Emprego

Ana Paula Araújo Leal Cia

A juíza Martha Halfeld Furtado de Mendonça Schmidt, titular da 3ª Vara do Trabalho de Juiz de Fora reconheceu o vínculo de emprego de uma candidata com uma empresa de call center em período anterior à sua contratação.

A candidata afirmava que sua prestação de serviços ocorreu no dia 14 de janeiro de 2019, mas seu contrato de trabalho somente foi anotado em 04 de fevereiro de 2019. Em defesa, a empresa de call center alegou que o período anterior estava atrelado à seleção de seus candidatos, inclusive sendo realizado por empresa terceira.

Ocorre que durante a instrução processual, para a magistrada, ficou demonstrado que o período de seleção se tratava, efetivamente, de prática profissional, já que no período informado havia cumprimento de horário e treinamento para o trabalho a ser realizado em favor da empresa.

Com o reconhecimento do vínculo de emprego determinou-se à empresa a retificar a carteira de trabalho da colaboradora, quitar as diferenças salariais do período respectivo com seus reflexos legais.

A empresa recorreu da decisão, mas o TRT 3ª Região manteve a sentença afirmando que não existem “dúvidas de que as atividades desempenhadas pelo reclamante antes de sua efetiva contratação objetivavam o conhecimento do trabalho na ré, o que se deu por tempo considerável de quase 1 mês, com duração diária compatível com a da jornada. Trata-se, portanto, de típico período de experiência”. 

STF decide que lei estadual não pode disciplinar sobre responsabilidade de terceiros de forma diversa da estabelecida no código tributário nacional

Sarah Tockus

No último dia 15 de setembro, o Supremo Tribunal Federal fixou a seguinte tese: “É inconstitucional lei estadual que disciplina a responsabilidade de terceiros por infrações de forma diversa das regras gerais estabelecidas pelo Código Tributário Nacional”.

O julgamento se deu na ADI n.º 6284, proposta contra dispositivos de uma lei do Estado de Goiás que atribuiu a contadores, a responsabilidade solidária com o contribuinte ou substituto, pelo pagamento de impostos ou penalidades pecuniárias decorrentes de seus atos e omissões, que concorressem para a infração à legislação tributária. E ainda que a lei condicionasse essa responsabilização à existência de dolo ou fraude, na prática, os contadores vinham sendo incluídos automaticamente pelo Estado de Goiás, nas execuções propostas contra seus respectivos clientes, e sofrendo todos os atos expropriatórios próprios das ações executivas (como penhora de bens e dinheiro).

Todos os ministros acompanharam o voto do Relator, Ministro Roberto Barroso, que julgou procedente a ação direta de inconstitucionalidade e declarou a inconstitucionalidade dos dispositivos questionados. Apontou a Corte que a lei estadual, de fato, abordou matéria reservada à lei complementar ao ampliar as hipóteses de responsabilidade de terceiros por infrações. De trecho do voto, extrai-se: “Isso, porque, avança ao dispor diversamente sobre (1) quem pode ser o responsável tributário, ao incluir hipóteses não contempladas pelos arts. 134 e 135 do CTN, e (2) em quais circunstâncias pode ser o responsável tributário, já que, conforme as normas gerais, para haver a responsabilidade tributária pessoal do terceiro, ele deve ter praticado atos com excesso de poderes ou infração de lei, contrato social ou estatutos.”

Uma lei estadual não pode ampliar as hipóteses previstas no Código Tributário Nacional.

Havia uma grande expectativa pelo julgamento dessa ação, porque entendimento contrário poderia estimular outros Estados a criarem leis semelhantes e também alcançar outras categorias de profissionais, como auditores e advogados.

Cadastro fiscal positivo e novas possibilidades de acordo com a Fazenda Nacional

Por Ana Letícia Kroetz de Oliveira e Nathallia dos Santos

A Lei nº 14.195/2021 também autorizou a instituição, por meio da Procuradoria Geral da Fazenda Nacional, do Sistema Integrado de Recuperação de Ativos (SIRA), com a finalidade de aprimorar os procedimentos de recuperações de créditos, dando maior efetividade e eficiência às decisões judiciais e reduzindo o contencioso tributário.

Isso se daria por meio de uma reunião de dados cadastrais, relacionamentos e bases patrimoniais de pessoas físicas e jurídicas (art. 14, III). Outro objetivo do SIRA é a redução dos custos de transação de concessão de créditos mediante aumento do índice de efetividade das ações que envolvam a recuperação de ativos (art. 14, I).

Igualmente, há a previsão do chamado Cadastro Fiscal Positivo (art. 17), com o intuito de aproximar a relação entre fisco e contribuinte, premiando o aquele que tiver um bom histórico de regularidade fiscal, com base nas informações existentes no SIRA.

Com o Cadastro Fiscal Positivo, pretende-se, também, criar condições para a solução consensual dos conflitos tributários, gerir de forma mais eficiente o risco dos contribuintes inscritos nesse sistema, além de melhorar a compreensão das atividades empresariais e dos gargalos fiscais. 

Ao regulamentar o Cadastro em questão, o Procurador-Geral da Fazenda Nacional ainda poderá regulamentar a respeito da criação de canais de atendimento diferenciado, concessões relacionadas à aceitação/substituição de garantias e prazos para análise de requerimentos, recursos e demais solicitações do contribuinte.  

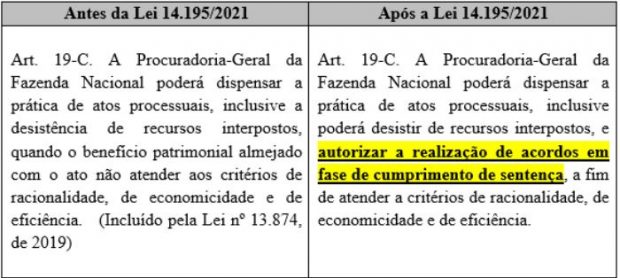
 Por outro lado, a Lei nº 14.195/2021 também trouxe significativa mudança no art. 19-C, da Lei 10.522/2002, que trata especificamente das hipóteses de dispensa da prática de atos processuais pela Procuradoria-Geral da Fazenda Nacional. 

 Visando continuar atendendo os critérios de racionalidade, economicidade e eficiência, a redação do caput do art. 19-C foi ampliada, conforme se observa no seguinte quadro comparativo:

Diante de tal ampliação, a Procuradoria-Geral da Fazenda Nacional passou a ter autonomia para também autorizar a realização de acordos em fase de cumprimento de sentença, sem que haja necessidade da prática de atos processuais, inclusive a desistir de recursos interpostos.

Sendo assim, espera-se que a criação do Cadastro Fiscal Positivo e da expressa autorização para a realização de acordos em fase de cumprimento de sentença junto à PGFN, possam tornar a relação do contribuinte com o fisco menos burocrática, diminuindo a litigiosidade e tornando mais célere a solução de conflitos.