Reforma da Lei de Improbidade Administrativa é sancionada

Eduardo Mendes Zwierzikowski

No dia 26 de outubro de 2021 foi sancionada sem vetos a Lei Federal nº 14.230/2021, que reforma a Lei de Improbidade Administrativa (Lei Federal nº 8.429/1992), após diversas discussões travadas pela Câmara dos Deputados. A Lei em questão altera profundamente a possibilidade de aplicação de sanções a governantes, demais agentes públicos e pessoas jurídicas de direito privado por atos que atentem contra a probidade da administração.

As mudanças aprimoram o direito administrativo sancionador e são bem vindas para coibir excessos na aplicação da Lei, cujas principais alterações serão destacadas na sequência. 

Exigência de dolo para a aplicação de sanções

A maior mudança na antiga Lei de Improbidade Administrativa reside na necessidade de ser demonstrado o dolo do agente, isto é, a vontade livre e consciente de alcançar o resultado ilícito previsto na norma, para que as sanções possam ser aplicadas, não bastando a mera voluntariedade ou culpa do agente. 

O simples exercício da função ou desempenho de competências públicas, sem comprovação de ato doloso com fim ilícito, afasta a responsabilidade por ato de improbidade administrativa. As penalidades também podem ser aplicadas às pessoas jurídicas que induzam ou concorram para a sua prática, mas igualmente é exigida a presença do dolo. 

Atos de Improbidade que atentam contra os Princípios da Administração Pública

Anteriormente à reforma, a ação ou omissão capazes de violar os deveres de honestidade, imparcialidade, legalidade e lealdade às instituições possuíam tipologia aberta, isto é, a Lei apenas trazia meros exemplos de quais condutas poderiam atentar contra os Princípios da Administração Pública, o que causava insegurança jurídica e possibilitava condenações pela simples violação genérica a princípios. 

Agora, todas as ações violadoras a princípios são mencionadas pela própria lei (numerus clausus ou rol taxativo), como a prática de nepotismo, atos irregulares de publicidade para promoção pessoal, violação ao dever de sigilo, favorecimento próprio e de terceiros, ilegalidades em prestações de contas e parcerias com a iniciativa privada, etc. 

Ministério Público como único titular da ação

A partir de agora, o Ministério Público é o único órgão com permissão legal para propor ações por atos de improbidade, razão pela qual deixam de ter essa possibilidade os Estados, Municípios, União Federal e demais pessoas jurídicas interessadas. 

Nas ações propostas pela Fazenda Pública e que atualmente encontram-se em tramitação, o Ministério Público terá o prazo de 1 (um) ano para manifestar o interesse no prosseguimento dessas demandas, caso em que, não sendo cumprida essa providência, o processo será extinto sem resolução do mérito. 

Prescrição

A ação para a aplicação das sanções passa a prescrever no prazo de 8 (oito) anos, contados a partir da ocorrência do fato ou, no caso de infrações permanentes, no dia em que cessou a permanência. A lei estabelece hipóteses específicas para a interrupção do prazo prescricional, como a publicação de sentença condenatória e de acórdão que a confirma, mas possibilita o reconhecimento de prescrição intercorrente da pretensão sancionadora, com prazo contado pela metade (quatro anos) a partir de cada suspensão. 

PGFN reabre programa de retomada fiscal até 29 de dezembro

Janaina Baggio

Com a recente publicação da Portaria PGFN/ME nº 11.496, de 22 de setembro, foram reabertos, no período de 1º outubro a 29 de dezembro, os prazos de adesão às opções de transação disponibilizadas pelo Programa de Retomada Fiscal, que reúne um conjunto de medidas do governo federal, voltadas a minimizar os efeitos da pandemia sobre a atividade produtiva.

Dentre estas medidas, estão incluídos os diferentes tipos de transação da dívida ativa criados a partir da Lei nº 13.988/2020, com o propósito de estimular a conformidade fiscal dos contribuintes.

A última reabertura dos prazos, promovida no mês de março deste ano pela Portaria nº Portaria n. 2.381/2021, previa, em diferentes modalidades de transação, a possibilidade de regularização dos débitos inscritos em dívida ativa até 30 de agosto de 2021, durante o período de 15 de março a 30 de setembro.

Agora, a Portaria PGFN/ME nº 11.496 reabre este prazo, permitindo a transação dos débitos que forem inscritos em dívida ativa da União e do FGTS até 30 de novembro.

Para as pessoas jurídicas em geral, a reabertura se aplica às seguintes modalidades de transação:

– extraordinária, inclusive para as modalidades aplicadas aos débitos de Funrural e ITR, conforme Portaria PGFN nº 9.924/2020;

– excepcional, inclusive para o Funrural e o ITR, na forma da Portaria PGFN nº 14.402/2020;

– excepcional para os débitos do Simples Nacional, conforme Portaria PGFN nº 18.731/20;

– débitos originários de operações de crédito rural e das dívidas contraídas no âmbito do Fundo de Terras e da Reforma Agrária e do Acordo de Empréstimo 4.147-BR, previstas na Portaria PGFN nº 21.561/2020;

– débitos do contencioso tributário de pequeno valor, no valor de até 60 salários-mínimos, inclusive Funrural e ITR, conforme Edital PGFN nº 16/2020;

– modalidades relativas ao Programa Emergencial de Retomada do Setor de Eventos (PERSE) – Portaria PGFN nº 7.917/2021;

– transação individual, na forma da Portaria PGFN nº 9.917/20 e;

– celebração de Negócio Jurídico Processual, conforme Portaria PGFN nº 742/2018.

As condições de cada modalidade estão previstas nas respectivas portarias, sendo variáveis os valores de entrada e a quantidade de prestações permitidas. Mas, em se tratando de débitos previdenciários, o prazo máximo permitido é de 60 meses.

A transação extraordinária, disponível a todos os contribuintes, não concede descontos, mas apenas prazo ampliado para pagamento.

Já a transação excepcional, tende a ser uma modalidade vantajosa, em que o programa calcula o desconto aplicável a partir das informações fornecidas pelo contribuinte, levando em consideração os impactos econômicos e financeiros sofridos com a pandemia, para medir a capacidade de pagamento. Essa modalidade prevê entrada de 4% do valor da dívida (parcelada em até 12 meses) e prestações de até 72 meses, para pessoas jurídicas em geral, e até 133 meses, para pessoas físicas, microempresas, empresas de pequeno porte, dentre outros. Conforme o caso, os descontos podem chegar a 100% sobre o valor da multa, juros e encargos legais.

Os contribuintes que já possuem programas de transação em vigor, podem repactuar a modalidade anterior para incluir outros débitos. Nesta situação, serão aplicados os mesmos requisitos/condições da negociação original.

Todo o procedimento de simulação das condições e a própria adesão deve ser realizado pelo Portal Regularize da PGFN, acessando a opção “Negociar Dívida” / “Acesso ao Sistema de Negociações”/ “Adesão” / “Transação”. Em se tratando de transação excepcional, é necessário o preenchimento prévio do formulário “Declaração de Receita/Rendimento”.

A equipe do Prolik Advogados está à disposição para outras informações.

STF afasta responsabilidade do grupo econômico por dívida trabalhista

Ana Paula Araújo Leal Cia

O Supremo Tribunal Federal cassou decisão proferida pelo Tribunal Superior do Trabalho que reconhecia a possibilidade de inclusão de empresa no polo passivo da ação, na fase de execução, por presumir que pertencia ao mesmo grupo econômico do empregador, devedor principal.

Para o Ministro, Gilmar Mendes, a jurisprudência do Tribunal Superior do Trabalho merecia um exame, pois possibilitar a execução em face de empresa que não participou do polo passivo da ação, desde a fase de conhecimento, afronta o devido processo legal, o contraditório e a ampla defesa.

No julgamento em questão propagou-se pela necessidade de aplicação do Código de Processo Civil que assegura o cumprimento da decisão judicial, apenas àqueles que participaram da fase de conhecimento do processo.

Trata-se de decisão importantíssima na esfera trabalhista, uma vez que, a inclusão de empresas, tão somente, na fase de execução dificulta a defesa e enfraquece a produção de prova robusta de pertencimento ao mesmo grupo econômico.

Portanto, o processo deverá retornar ao Tribunal Superior do Trabalho para que este órgão se manifeste, expressamente, sobre a aplicação do §5º do art. 513 do CPC, diretamente, no processo do trabalho.

Com base nesse entendimento, em decisão recente, a 5ª Turma do Tribunal Superior do Trabalho, considerou que a mera identidade societária entre empresas Paquetá e Via Uno (massa falida) não é suficiente para caracterizar grupo econômico, citando, inclusive, precedentes firmados pela Subseção I Especializada em Dissídios Individuais. 

Portanto, a Corte Superior afastou a caracterização de grupo econômico e absolveu a Paquetá da responsabilidade solidária, pelo pagamento das verbas trabalhistas reconhecidas em juízo, subsistindo, apenas, a responsabilidade subsidiária desta empresa, já que não restou comprovada a sua retirada do quadro societário da Via Uno (massa falida), além do fato de a Paquetá compunha a sociedade durante todo o período do contrato de trabalho do colaborador, reclamante.

RFB: transação de pequeno valor vai até 30 de novembro

Janaina Baggio

Os contribuintes com débitos de até 60 salários-mínimos, em fase de discussão administrativa perante a Receita Federal do Brasil (RFB), podem regularizar as pendências com descontos que podem chegar a 50%. É a chamada “Transação no Contencioso Administrativo Tributário de Pequeno Valor”, divulgada por meio do Edital nº 1, de 24 de junho de 2021.

Podem ser parcelados os tributos administrados pela Secretaria da RFB, inclusive as contribuições previdenciárias, as contribuições instituídas a título de substituição e aquelas destinadas a terceiros. Quanto às multas de ofícios, podem ser incluídas as com vencimento até 25 de junho de 2021.


O quadro abaixo, divulgado pela própria RFB, contém um resumo das condições:

Não estão abrangidos por esta transação os débitos do Simples Nacional; os valores relacionados a discussão sobre pedido de compensação e os débitos que tenham sido objeto de parcelamento anterior.

Podem aderir ao programa as pessoas físicas, microempresas e empresas de pequeno porte, desde que seja formalizada a desistência das impugnações e recursos interpostos, relativamente aos débitos transacionados. Enquanto pendente a análise do requerimento, as discussões permanecerão suspensas.

Além disso, os optantes devem consentir com a implantação, pela RFB, de domicílio tributário eletrônico, bem como com a divulgação, em meio eletrônico, de todas as informações constantes do termo de transação, à exceção daquelas protegidas por sigilo fiscal.

Aqueles que aderiram ao anterior Edital de Transação por Adesão nº 1, de 28 de agosto de 2020, podem aderir a esta nova modalidade, desde que a transação anterior não tenha sido rescindida, vedada a transferência de saldos devedores entre as transações celebradas.

A formalização do pedido por ser feita até 30 de novembro, a partir de requerimento disponibilizado no portal do Centro Virtual de Atendimento (e-CAC), da RFB, no item “Pagamentos e Parcelamentos”, selecionando a opção “Transacionar Contencioso de Pequeno Valor”. Os débitos incluídos serão aqueles indicados pelo contribuinte.

Dentre as obrigações impostas ao Aderente, está a necessidade de requerer a homologação judicial do acordo de transação, quando o montante transacionado for superior a 30 salários mínimos. A formalidade atende à previsão do artigo 515, inciso III, do Código de Processo Civil, que qualifica, como título executivo judicial, a decisão homologatória de autocomposição extrajudicial de qualquer natureza. Neste caso, sob pena de rescisão do parcelamento, a homologação deverá ser comprovada perante a autoridade, no prazo de 90 dias contados do deferimento do pedido.

A Equipe de Prolik Advogados está à disposição para outras informações.

STJ define a incidência da multa no drawback apenas a partir do 31° dia de inadimplemento

Fernanda Gomes Augusto

A 1ª Seção do Superior Tribunal de Justiça definiu, no último dia 15, que a multa pelo descumprimento do regime drawback suspensão incide a partir do 31° dia, a contar da data limite que a exportação deveria ter sido realizada. Já os juros deverão ser calculados desde a importação dos insumos.

No âmbito da modalidade suspensão do regime drawback, as empresas deixam de recolher os tributos incidentes na importação de insumos que são destinados a produção de produtos que serão exportados, desde que realizem a exportação dos bens no prazo de 1 ano. Caso a exportação não seja realizada dentro desse prazo, o contribuinte deve pagar os tributos suspensos em até 30 dias após esgotado o prazo.

Dessa forma, pelo entendimento firmado pelo Tribunal Superior, caso a empresa recolha os tributos devidos dentro de 30 dias após esgotado o prazo para a exportação, não incidira multa moratória sobre os valores, vez que esta teria caráter sancionatório.

Com esse julgamento, restou superado o entendimento da 2ª Turma, no sentido de que a multa moratória seria devida desde a importação da matéria-prima.

Treinamento de Candidato Pode Gerar Vínculo de Emprego

Ana Paula Araújo Leal Cia

A juíza Martha Halfeld Furtado de Mendonça Schmidt, titular da 3ª Vara do Trabalho de Juiz de Fora reconheceu o vínculo de emprego de uma candidata com uma empresa de call center em período anterior à sua contratação.

A candidata afirmava que sua prestação de serviços ocorreu no dia 14 de janeiro de 2019, mas seu contrato de trabalho somente foi anotado em 04 de fevereiro de 2019. Em defesa, a empresa de call center alegou que o período anterior estava atrelado à seleção de seus candidatos, inclusive sendo realizado por empresa terceira.

Ocorre que durante a instrução processual, para a magistrada, ficou demonstrado que o período de seleção se tratava, efetivamente, de prática profissional, já que no período informado havia cumprimento de horário e treinamento para o trabalho a ser realizado em favor da empresa.

Com o reconhecimento do vínculo de emprego determinou-se à empresa a retificar a carteira de trabalho da colaboradora, quitar as diferenças salariais do período respectivo com seus reflexos legais.

A empresa recorreu da decisão, mas o TRT 3ª Região manteve a sentença afirmando que não existem “dúvidas de que as atividades desempenhadas pelo reclamante antes de sua efetiva contratação objetivavam o conhecimento do trabalho na ré, o que se deu por tempo considerável de quase 1 mês, com duração diária compatível com a da jornada. Trata-se, portanto, de típico período de experiência”. 

STF decide que lei estadual não pode disciplinar sobre responsabilidade de terceiros de forma diversa da estabelecida no código tributário nacional

Sarah Tockus

No último dia 15 de setembro, o Supremo Tribunal Federal fixou a seguinte tese: “É inconstitucional lei estadual que disciplina a responsabilidade de terceiros por infrações de forma diversa das regras gerais estabelecidas pelo Código Tributário Nacional”.

O julgamento se deu na ADI n.º 6284, proposta contra dispositivos de uma lei do Estado de Goiás que atribuiu a contadores, a responsabilidade solidária com o contribuinte ou substituto, pelo pagamento de impostos ou penalidades pecuniárias decorrentes de seus atos e omissões, que concorressem para a infração à legislação tributária. E ainda que a lei condicionasse essa responsabilização à existência de dolo ou fraude, na prática, os contadores vinham sendo incluídos automaticamente pelo Estado de Goiás, nas execuções propostas contra seus respectivos clientes, e sofrendo todos os atos expropriatórios próprios das ações executivas (como penhora de bens e dinheiro).

Todos os ministros acompanharam o voto do Relator, Ministro Roberto Barroso, que julgou procedente a ação direta de inconstitucionalidade e declarou a inconstitucionalidade dos dispositivos questionados. Apontou a Corte que a lei estadual, de fato, abordou matéria reservada à lei complementar ao ampliar as hipóteses de responsabilidade de terceiros por infrações. De trecho do voto, extrai-se: “Isso, porque, avança ao dispor diversamente sobre (1) quem pode ser o responsável tributário, ao incluir hipóteses não contempladas pelos arts. 134 e 135 do CTN, e (2) em quais circunstâncias pode ser o responsável tributário, já que, conforme as normas gerais, para haver a responsabilidade tributária pessoal do terceiro, ele deve ter praticado atos com excesso de poderes ou infração de lei, contrato social ou estatutos.”

Uma lei estadual não pode ampliar as hipóteses previstas no Código Tributário Nacional.

Havia uma grande expectativa pelo julgamento dessa ação, porque entendimento contrário poderia estimular outros Estados a criarem leis semelhantes e também alcançar outras categorias de profissionais, como auditores e advogados.

Cadastro fiscal positivo e novas possibilidades de acordo com a Fazenda Nacional

Por Ana Letícia Kroetz de Oliveira e Nathallia dos Santos

A Lei nº 14.195/2021 também autorizou a instituição, por meio da Procuradoria Geral da Fazenda Nacional, do Sistema Integrado de Recuperação de Ativos (SIRA), com a finalidade de aprimorar os procedimentos de recuperações de créditos, dando maior efetividade e eficiência às decisões judiciais e reduzindo o contencioso tributário.

Isso se daria por meio de uma reunião de dados cadastrais, relacionamentos e bases patrimoniais de pessoas físicas e jurídicas (art. 14, III). Outro objetivo do SIRA é a redução dos custos de transação de concessão de créditos mediante aumento do índice de efetividade das ações que envolvam a recuperação de ativos (art. 14, I).

Igualmente, há a previsão do chamado Cadastro Fiscal Positivo (art. 17), com o intuito de aproximar a relação entre fisco e contribuinte, premiando o aquele que tiver um bom histórico de regularidade fiscal, com base nas informações existentes no SIRA.

Com o Cadastro Fiscal Positivo, pretende-se, também, criar condições para a solução consensual dos conflitos tributários, gerir de forma mais eficiente o risco dos contribuintes inscritos nesse sistema, além de melhorar a compreensão das atividades empresariais e dos gargalos fiscais. 

Ao regulamentar o Cadastro em questão, o Procurador-Geral da Fazenda Nacional ainda poderá regulamentar a respeito da criação de canais de atendimento diferenciado, concessões relacionadas à aceitação/substituição de garantias e prazos para análise de requerimentos, recursos e demais solicitações do contribuinte.  

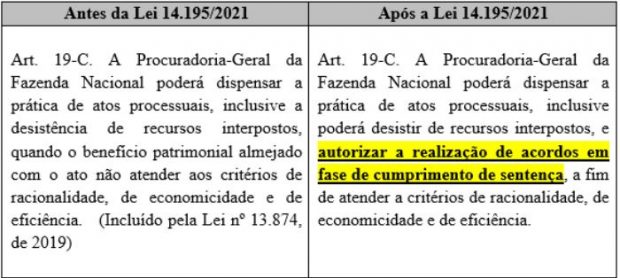
 Por outro lado, a Lei nº 14.195/2021 também trouxe significativa mudança no art. 19-C, da Lei 10.522/2002, que trata especificamente das hipóteses de dispensa da prática de atos processuais pela Procuradoria-Geral da Fazenda Nacional. 

 Visando continuar atendendo os critérios de racionalidade, economicidade e eficiência, a redação do caput do art. 19-C foi ampliada, conforme se observa no seguinte quadro comparativo:

Diante de tal ampliação, a Procuradoria-Geral da Fazenda Nacional passou a ter autonomia para também autorizar a realização de acordos em fase de cumprimento de sentença, sem que haja necessidade da prática de atos processuais, inclusive a desistir de recursos interpostos.

Sendo assim, espera-se que a criação do Cadastro Fiscal Positivo e da expressa autorização para a realização de acordos em fase de cumprimento de sentença junto à PGFN, possam tornar a relação do contribuinte com o fisco menos burocrática, diminuindo a litigiosidade e tornando mais célere a solução de conflitos.


Simplificações positivadas pela Lei 14.195/2021: nome empresarial, unificação de cadastros e estabelecimento virtual

Por Isadora Boroni Valério

A Lei nº 14.195/2021, também conhecida como Lei de Melhoria do Ambiente de Negócios, sancionada há pouco menos de um mês, é mais um marco no longo caminho que vem sendo trilhado pelos empresários brasileiros rumo ao ideal cenário onde o seu registro e formalização é simplificado, integrado e sem entraves burocráticos.

Desde a criação, há mais de uma década, do Simples Nacional (Lei Complementar 123/2006) e da Rede Nacional para Simplificação do Registro e da Legalização de Empresas e Negócios – REDESIM (Lei 11.598/2007), os procedimentos para arquivamento de atos societários, obtenção de licenças, alvarás, inscrições estaduais e municipais, cadastro na Receita Federal, recolhimento de tributos, dentre tantas outras etapas necessárias à legalização e manutenção de um negócio, vêm sendo digitalizadas, integradas e facilitadas.

Além de arrumar a casa para benefício dos empresários nacionais, mais do que nunca o país precisa mostrar que é um bom anfitrião para o estabelecimento de investidores estrangeiros. Assim, ganham destaque algumas alterações normativas trazidas pela Lei 14.195/2021 no que diz respeito especificamente à facilitação de abertura de empresas:

Nome empresarial:

  • A plataforma de registro de comércio deve possuir ferramenta que permita a verificação instantânea de conflito da denominação escolhida com aquelas já registradas (art. 11, II, Lei 11.598/2007), evitando que o empresário aguarde a verificação por um servidor do órgão de registro e contribuindo para que os arquivamentos sejam cada vez mais instantâneos;
  • Poderá o CNPJ ser usado como nome empresarial, seguido da partícula identificadora do tipo societário (art. 35-A, Lei 8.934/1994). Embora já se discuta a razão de ser de tal dispositivo, a opção pelo CNPJ como nome pode acelerar o registro em situações nas quais o empresário não o tenha escolhido ou tenha encontrado conflito com outro existente, fazendo a alteração futuramente, se desejar;
  • Além disso, se antes era necessário designar o objeto social na denominação das sociedades anônimas, agora tal menção é facultativa (art. 1.160, Código Civil).

Unificação dos cadastros:

  • No processo de registro de empresários, apenas o CNPJ pode ser exigido como número de identificação. Os demais entes federativos deverão adaptar seus sistemas, de modo que o CNPJ seja o único identificado cadastral (art. 11-A, I e §1º, Lei 11.598/2007);
  • Todas as coletas de informações necessárias ao registro, inclusive no CNPJ, emissão de licenças e alvarás para o funcionamento do empresário ou pessoa jurídica, devem ser feitas apenas no sistema responsável pela integração (art. 11-A, III, Lei 11.598/2007).  Tal alteração contribuirá também para a atividade de advogados e contadores que precisarão conhecer apenas um sistema de registro, ao invés de percorrer inúmeros, com o preenchimento de extensos formulários e a entrega repetida das mesmas informações;
  • O pagamento das taxas e preços públicos envolvidos no processo de registro e legalização de empresas também deverá ser unificado e online (art. 11, VII, Lei 11.598/2007). 

Estabelecimento comercial: 

  • Constituído pelo conjunto de bens e serviços que o empresário reúne e organiza para o exercício da empresa, o estabelecimento comercial por muito tempo foi confundido com o ponto comercial. Este corresponde ao local onde a atividade é exercida e agora pode ser tanto físico, como virtual (art. 1.142, §1º, Código Civil). Embora muitas empresas atuem virtualmente há muito tempo, eram obrigadas a custear escritórios físicos para fins de registro. Com a alteração trazida pela lei, podem usar o endereço do empresário individual ou de um dos sócios da sociedade empresária, conforme o caso (art. 1.142, §2º), para arquivar os atos constitutivos.

Ausência da pluralidade de sócios deixa de ser causa para a dissolução de Sociedades Limitadas

Por Letícia Marinhuk

Em 26 de agosto de 2021 foi sancionada pela Presidência da República a Lei nº 14.195/2021, originada da conversão da Medida Provisória nº 1.040/2021, sobre a qual falamos em ocasião anterior (clique aqui para acessar o conteúdo).

Popularmente conhecida como “Lei do Ambiente de Negócios”, a Lei nº 14.195/2021 dispõe sobre diversos assuntos de interesse dos empreendedores, a citar a facilitação para a abertura de empresas; a proteção de acionistas minoritários; o Sistema Integrado de Recuperação de Ativos (Sira) e a desburocratização societária e de atos processuais.

Interessa-nos, aqui, a revogação do inc. IV e do Parágrafo Único do art. 1.033, do Código Civil, promovida pelo artigo 57, inciso XXIX, alínea “d”, da referida lei. É que, restou eliminada do ordenamento jurídico brasileiro a possibilidade de sociedades limitadas serem extintas pela ausência da pluralidade de sócios – que ocorre quando, após a retirada ou exclusão de um ou mais sócios, a totalidade da participação societária passa a ser detida por um único titular.

Vale ressaltar que, sob a vigência das disposições revogadas, como opção à extinção, ou o empresário deveria promover a reconstituição da pluralidade de sócios no prazo de 180 (cento e oitenta dias) ou transformar a sociedade limitada em empresa individual de responsabilidade limitada (EIRELI). 

A partir de agora, em vista da introdução da figura da sociedade limitada unipessoal pela Lei nº 13.874/2020 (“Lei da Liberdade Econômica”), a mencionada ausência de pluralidade acaba por, automaticamente, qualificar a empresa como tal.

Neste ponto, cabe destacar que a Lei nº 14.195/2021 também pôs fim às EIRELIs. Nos termos do seu art. 41 “as empresas individuais de responsabilidade limitada existentes na data da entrada em vigor desta Lei serão transformadas em sociedades limitadas unipessoais independentemente de qualquer alteração em seu ato constitutivo”.

A advogada Letícia Marinhuk, do Setor Societário da Prolik Advogados, comenta terem sido acertadas as modificações legislativas acima mencionadas, promovidas pela Lei nº 14.195/2021, pois, anteriormente, como alternativa à extinção de uma sociedade em decorrência da ausência da pluralidade de sócios, as opções legais eram pouco vantajosas ao empresário. De um lado, a reconstituição de mencionada pluralidade demandaria, por vezes, a inserção de integrantes alheios ao negócio, que ocupariam função meramente figurativa (os chamados “testas de ferro” ou “sócios laranjas”). 

De outro, a transformação em EIRELI poderia, para alguns, representar ônus excessivo, seja pela exigência de capital social em valor não inferior a 100 (cem) salários mínimos vigentes no país, integralizados no ato de constituição ou transformação, seja por meio da vedação à constituição de mais de uma empresa deste tipo por uma mesma pessoa física.

Neste sentido, a advogada comenta que a introdução da sociedade limitada unipessoal no ordenamento jurídico brasileiro também justifica o fim das EIRELIs, pois oferece a mesma vantagem – a limitação da responsabilidade do sócio sem expor o seu patrimônio pessoal a risco – sem, contudo, estar condicionada a capital social mínimo ou à restrição ao número de sociedades constituídas sob esta modalidade.