A Câmara Superior de Recursos Fiscais do CARF/ME, última instância recursal dos processos administrativo-fiscais, nas sessões de julgamento realizadas por sua 2ª Turma nos meses de janeiro e fevereiro de 2020, posicionou-se de modo extremante restritivo aos contribuintes quanto à exigência de contribuições previdenciárias sobre os pagamentos de Participação nos Lucros e Resultados – PLR e de Hiring Bonus.
No que diz respeito ao
pagamento de PLR de diretores estatutários, o Colegiado Administrativo, por
voto de qualidade, decidiu que a imunidade da contribuição previdenciária está
atrelada à regulamentação pela Lei nº 10.101/2000, que trata apenas de
empregados. Segundo restou decidido, as disposições da Lei nº 6.404/76, que
expressamente estabelecem o pagamento de PLR para administradores e diretores,
não teriam o condão de atrair a regra de não incidência das contribuições
previdenciárias, pois a única legislação aplicável para este fim seria a Lei nº
10.101/2000.
Além disso, as decisões
proferidas pela Câmara Superior do CARF ainda quanto ao PLR, reafirmaram a
posição do órgão Julgador de que, entre os requisitos para a não incidência da
tributação sobre a folha de salários, os planos devem ser assinados antes de
iniciado o período de apuração e de que a distribuição dos valores deve se dar
somente uma vez no semestre civil. Embora tais aspectos tenham sido
flexibilizados pela recente Medida Provisória nº 905/2019, a mesma não tem sido
aplicada pelo CARF.
Para o hiring bonus, o
entendimento firmado foi de que a verba se constitui em pagamento pelo trabalho,
como se fosse um adiantamento por compromisso futuro assumido pelo empregado e,
portanto, tributável como remuneração.
Agora, mudando de
entendimento e adotando uma interpretação bem mais rígida, as decisões da
Câmara Superior do CARF têm se alinhado à tese de que a verba paga a título de hiring
bonus decorre do contrato de trabalho e não possui natureza de verba eventual,
por não estar relacionada a caso fortuito, mas sim, sendo esperada desde a
contratação.
Neste contexto, tais
discussões tendem a ser levadas ao Poder Judiciário, cuja interpretação vem
sendo menos restritiva sobre os temas. Ainda são poucas as decisões judicias a
respeito, não sendo possível se afirmar que haja jurisprudência firmada num
sentido ou no outro.
O novo Código de Processo Civil ajusta o julgamento por amostragem, sempre que houver multiplicidade de recursos com fundamento em idêntica questão de direito.
Afetar um
recurso significa que ele será representativo da controvérsia e será julgado
sob o rito dos repetitivos, sendo a sua solução aplicada a diversas demandas
frequentes em todo o Brasil.
A Primeira
Seção do Superior Tribunal de Justiça afetou três recursos especiais atinentes
à penhora sobre o faturamento de empresa.
A controvérsia
trata “da necessidade de esgotamento das diligências como pré-requisito
para a penhora do faturamento; da equiparação da penhora de faturamento à
constrição preferencial sobre dinheiro, constituindo ou não medida excepcional
no âmbito dos processos regidos pela Lei 6.830/1980; e da caracterização da
penhora do faturamento como medida que implica violação do princípio da menor
onerosidade”.
De tal modo, o
STJ determinou a suspensão de todos os processos pendentes que tramitam no
território nacional e versam sobre a questão delimitada acima.
Segundo a Dra.
Manuella de Oliveira Moraes o aproveitamento do mesmo entendimento jurídico
para questões recorrentes ocasiona economia processual e segurança jurídica.
O REINTEGRA é um Regime Especial para Reintegração de Valores Tributários destinado às empresas exportadoras, previsto na Lei nº 13.043/2014, bem como nos Decretos nº 7.660/2011 e nº 8.415/2015, cujo objetivo é, principalmente, aumentar a competitividade da indústria nacional mediante a desoneração das exportações.
Tal Regime
garante às pessoas jurídicas produtoras um crédito tributário sobre a receita
de exportação, que pode ser compensado com débitos próprios, relativos a
tributos administrados pelo Ministério da Economia, ou ressarcido em espécie,
observadas as demais condições previstas na legislação pertinente.
O benefício
deve ser calculado sobre a receita de exportação de bens que, cumulativamente: (i) tenham sido industrializados no
País; (ii) estejam classificados
em códigos (NCMS) relacionados no anexo do Decreto nº 8.415/2015, e; (iii) tenham custo total de insumos
importados não superior ao limite percentual do preço de exportação, consideradas
as regras contidas no anexo do Decreto nº 8.415/2015.
A legislação elenca,
de forma taxativa, como sendo receitas decorrentes de exportação, para fins de
apuração do benefício, o valor da mercadoria no local de embarque, no caso de exportação direta; ou o valor da nota
fiscal de venda para empresa comercial exportadora – ECE, no caso de exportação via ECE.
Note-se,
portanto, que as receitas derivadas de saídas destinadas à Zona Franca de
Manaus- ZFM não estão expressamente previstas como decorrentes de exportação
beneficiadas pela legislação do REINTEGRA.
Em
contrapartida, o Decreto-lei nº 288/1967 (art. 4º), recepcionado pela
Constituição Federal de 1988 e expressamente repetido no art. 40 do ADCT, expressamente,
equiparou a uma exportação brasileira as operações com mercadorias de origem
nacional para consumo e/ou industrialização na Zona Franca de Manaus, ou para a
reexportação.
Em desacordo com tal entendimento, a
Fazenda Nacional, no bojo do art. 111 do Código Tributário Nacional- CTN, considera
que o REINTEGRA não se aplica às saídas para aquela região, já que a legislação
que confere o benefício foi taxativa e não mencionou a ampliação pretendida expressamente,
devendo ela ser interpretada de forma literal.
Tais dissensos
ocasionaram uma série de demandas judiciais propostas pelas empresas, com
fundamento no Decreto – Lei nº 288/1967, cujo objetivo foi o de equiparar as
saídas para Zona Franca de Manaus às exportações, para fins de apuração dos
créditos tributários à luz do REINTEGRA.
Chegando na Suprema Corte, o litígio não foi formalmente apreciado. Embora alguns
Ministros do Supremo Tribunal Federal- STF tenham se mostrado favoráveis à tese
do empresariado, a demanda não chegou a ser deliberada, bem como não foi
reconhecida a repercussão geral ao tema (Recurso Extraordinário nº 1.023.434).
Dito fato se
explica porque o STF concluiu, na ocasião, que a análise da equiparação entre
as vendas para ZFM à exportação, para fins de fruição do REINTEGRA, deveria ser
realizada à luz da legislação infraconstitucional aplicada ao caso e não sob a
óptica de afronte à Constituição Federal, de modo que qualquer contrariedade à
Carta Magna seria reflexa, o que não justificaria o julgamento pela mais alta
instância do poder judiciário brasileiro.
De outro modo,
o Superior Tribunal de Justiça – STJ tem várias decisões favoráveis à tese, de
forma que aprovou, em 18.02.2020, a Súmula nº 640, prevendo que ” O benefício fiscal que trata do
Regime Especial de Reintegração de Valores Tributários para as Empresas
Exportadoras (REINTEGRA) alcança as operações de venda de mercadorias de origem
nacional para a Zona Franca de Manaus, para consumo, industrialização ou
reexportação para o estrangeiro. ”
A edição da
Súmula se justifica, uma vez que a Corte compreende que o modelo da Zona Franca
de Manaus, na forma idealizada e instituída pelo Decreto-Lei nº 288/1967, tem a
finalidade de propiciar um ambiente adequado ao desenvolvimento do interior da
Amazônia, em função das adversidades daquela região.
Com efeito, a
ZFM deve ser mantida com as características de área de livre comércio, de
exportação e importação, equivalendo a uma exportação as saídas de mercadorias
de origem nacional para consumo ou industrialização naquela região, para os
efeitos de benefícios do REINTEGRA.
De tal forma, o STJ concluiu que não se pode conferir outra
interpretação aos normativos do Programa, que não equiparar as saídas
destinadas à ZFM às exportações para fruição das benesses fiscais previstas na
Lei nº 13.043/2014, já que o objetivo principal do REINTEGRA está em perfeita
sintonia com o modelo almejado e instituído para o desenvolvimento da Zona
Franca.
Ainda que a Súmula nº 640 do STJ tenha a eficácia de orientar as
decisões da Corte e das instâncias inferiores do judiciário, ela não possui
efeitos vinculantes aos órgãos da administração pública, o que pode ocasionar
questionamentos por parte do Ministério da Economia, nos casos de extensão
unilateral, pelas empresas, dos benefícios do REINTEGRA às saídas destinadas à
Zona Franca de Manaus.
Ocorre que a discussão na esfera administrativa ainda não está
pacificada e tão bem cimentada quanto no judiciário. Apesar da tendência do
Conselho Administrativo de Recursos Fiscais- CARF entender que as operações
destinadas à Zona Franca de Manaus equiparam-se à exportação, o órgão ainda
sinaliza a restrição ao REINTEGRA, devido às condições normativas do Programa
expressamente limitadoras. Resultado de
tal interpretação é que somente as exportações elencadas na legislação estariam
aptas ao benefício, no que não se enquadram as operações com a ZFM.
Destarte, tendo em vista assegurarem a ampliação do REINTEGRA às
saídas destinadas à Zona Franca de Manaus, destinadas a consumo, à industrialização
na região ou à reexportação, é recomendável que as empresas recorram ao
Judiciário, onde as perspectivas de êxito são efetivas.
Os cuidados na elaboração da proposta irão refletir, posteriormente, em negócios equilibrados para todas as partes e com menos riscos.
É comum
observar a preocupação das empresas com a elaboração e a assinatura de contratos,
sejam eles de uma prestação de serviço simples, ou envolvendo um grande
negócio. No entanto, existe um passo anterior decisivo, que muitas vezes é
feito antes de se recorrer ao departamento jurídico ou aos escritórios externos
para a elaboração do contrato. Estamos falando da revisão jurídica do conteúdo
das Propostas Comerciais.
Neste
artigo traremos alguns detalhes importantes que precisam ser observados no
momento da elaboração deste documento. A lei brasileira diz que, em regra, se a empresa propõe algo e há
aceitação, sem qualquer contraproposta pelo cliente, está obrigada a cumprir a
oferta. Logo entende-se o peso da redação desses termos.
Entretanto,
o mundo dos negócios é dinâmico, é preciso ter alternativas para o caso de
necessidade de mudança no meio do caminho. Como fazer isso de forma legal e clara para as
partes? Começamos com duas dicas nesta direção:
Menção expressa, na proposta,
da
possibilidade de alteração dos seus termos a qualquer momento;
Indicação de ressalvas quando aplicáveis, informando o aceitante
sobre as condições para a sua obrigatoriedade. Exemplo: ofertas condicionadas à
duração do estoque.
Outro detalhe está relacionado ao prazo de validade
estabelecido na proposta. É preciso considerar, até quando as condições
determinadas pelo documento estarão valendo? Além disso, é preciso pensar sobre
o formato do aceite. Às vezes, há aceite tácito, que já vincula as partes. Em
outros casos, o aceite ou as alterações da proposta poderão decorrer de uma
conversa presencial, um telefonema, ou até mesmo uma mensagem via WhatsApp.
Como proceder em caso de erro de redação
Em muitas
circunstâncias, a proposta permanece válida enquanto não houver retratação do
proponente ou contraproposta pelo destinatário:
Retratação deve ocorrer antes ou simultaneamente ao recebimento da
proposta pelo conhecimento do aceitante. Neste ponto, observa-se que o inverso
também se aplica em relação ao aceitante (ele também pode se retratar)
Contraproposta: quando a proposta for aceita fora do prazo ou com
adições, restrições ou modificações.
Nas relações de consumo, as propostas são reguladas pelo Código de
Defesa do Consumidor. Nos termos do art. 30, “toda informação
ou publicidade, suficientemente precisa, veiculada por qualquer forma ou meio
de comunicação […], obriga o fornecedor que a fizer veicular ou dela se
utilizar e integra o contrato que vier a ser celebrado”.
Assim, se
o fornecedor do produto ou serviço se recusar ao cumprimento da oferta,
apresentação ou publicidade, o consumidor poderá optar por uma das seguintes
alternativas de solução:
exigir o cumprimento forçado da obrigação em conformidade com a
proposta;
aceitar outro produto ou prestação de serviço equivalente; ou
rescindir o contrato, com direito à restituição de quantia
eventualmente antecipada, monetariamente atualizada, além de poder pleitear
perdas e danos.
Minha
proposta foi aceita e até assinada por meu cliente, preciso fazer um contrato?
Sim,
recomendamos que sim, mesmo que a proposta já obrigue as partes à aceitação nos
seus exatos termos. Um contrato bem redigido trará cláusulas e previsões que
certamente não foram compreendidas no âmbito de uma proposta técnico-comercial
e é por tal razão que demandar o apoio de seu advogado nessa etapa é
aconselhável Haverá um maior resguardo de direitos e obrigações de cada parte,
sempre respeitando o que as partes acordaram previamente.
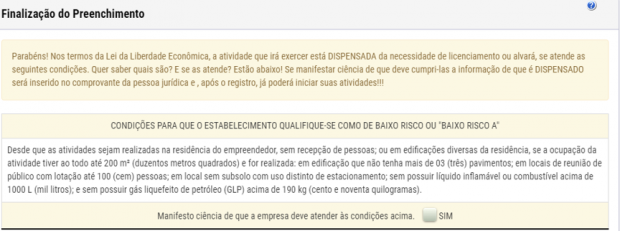
O início de 2020 foi marcado, no Município de Curitiba, pela vigência do Decreto nº 1709, de 19/12/2019. Através da nova legislação as empresas sediadas na Capital e que exercem atividades classificadas como sendo de baixo risco deveriam ser dispensadas da exigência do Alvará de Licença para Localização, emitido pela Prefeitura Municipal.
Apesar disso, e embora a Receita
Federal já esteja informando em seus Documentos Básicos de Entrada (DBE) da
dispensa, os empresários ainda vêm sendo obrigados a solicitar a licença para
concluir o registro de seus atos societários. O setor de Alvará da Prefeitura
de Curitiba, por sua vez, informa que está se adaptando à nova legislação e que
adota vários critérios para a dispensa dos licenciamentos municipais, motivo
pelo qual, em alguns casos, a atividade exercida pode gerar a dispensa do
Alvará, mas a edificação torná-la obrigatória.
Desde 2007, com a criação da Rede
Nacional para a Simplificação do Registro e da Legalização de Empresas e
Negócios – REDESIM, tem ficado cada vez mais evidente a necessidade de se
desburocratizar os processos de registro empresarial e pessoas jurídicas, assim
como o licenciamento de suas atividades. Em 2019, a instituição da Declaração
de Direitos de Liberdade Econômica através da Lei Federal nº 13.874, obrigou,
ainda, todos os atos públicos de liberação da atividade econômica executados
pelos Estados, pelo Distrito Federal e pelos Municípios a observar as normas de
proteção à livre iniciativa e ao livre exercício de tais atividades.
Para fins de dispensa da
exigência do Alvará de Licença para Localização e demais licenciamentos
municipais, tais como Licenças Ambientais e Sanitárias, as atividades
econômicas desenvolvidas pelas empresas, cujos códigos constam da tabela de
Classificação Nacional de Atividades Econômicas – CNAE, foram divididas entre
baixo risco ou baixo risco A, médio risco ou baixo risco B e alto risco.
As atividades entendidas como
sendo de baixo risco ou baixo risco A estão listadas nos Anexos I e II do
Decreto nº 1709/2019. As listadas no Anexo II, entretanto, devem também
observar as exigências relativas a forma de atuação (art. 8, inciso II). Para
dispensarem o Alvará de Licença, devem ser exercidas em:
a) centros de processamento de dados;
b) centros de treinamento;
c) posto de coleta;
d) ponto de exposição;
e) sede;
f) fora do estabelecimento; e
g) escritório administrativo.
A advogada Isadora Boroni Valério
destaca que, embora os estabelecimentos comerciais, industriais, de prestação
de serviços ou similares sejam dispensados do Alvará de Licença para
Localização, nos termos previstos no Decreto, permanecem obrigados a observar
as normas de proteção ao meio ambiente, os regulamentos aplicáveis à legislação
sanitária e de prevenção contra incêndio e pânico, além da prévia inscrição no
Cadastro Fiscal. Tal inscrição, inclusive, é precedida da aprovação da Consulta
de Viabilidade pela Secretaria Municipal do Urbanismo e formalização perante o
registro empresarial e CNPJ. A advogada conclui que estes procedimentos devem
ser realizados através do sistema do REDESIM.
Na última quarta-feira (12), o Supremo Tribunal Federal, em decisão unânime, entendeu que as exportações indiretas de produtos, que são aquelas realizadas através de empresas intermediárias, não estão sujeitas à incidência de contribuições sociais.
A tese fixada no Tribunal Superior é de que a imunidade prevista no art. 149, § 2º, I, da Constituição Federal, “alcança as receitas decorrentes de operações indiretas de exportação, caracterizadas por haver participação negocial de sociedade exportadora intermediária”.
De acordo com o relator Ministro Alexandre de Moraes, não pode haver diferença na tributação de vendas diretas ao exterior e vendas indiretas, já que a Carta Magna, ao estabelecer a norma de imunidade, visa a desoneração da carga tributária das operações que destinem mercadorias ao exterior, viabilizando o desenvolvimento e a competitividade do produto brasileiro exportado.
Além disso, o Ministro Edson Fachin destacou que a desoneração dos tributos na exportação deve recair sobre os próprios bens e serviços exportados e não ao sujeito passivo da obrigação tributária, a fim de garantir o objetivo da imunidade.
O
Superior Tribunal de Justiça (STJ) decidiu, recentemente, que o
compartilhamento de bancos de dados com informações pessoais, sem a prévia
comunicação ao consumidor, gera dano moral presumido, isto é, sem que seja
necessária a prova do abalo à personalidade daquele que tem os seus dados difundidos
indevidamente a terceiros.
O entendimento se baseou no dever de informação previsto no Código de Defesa do Consumidor (CDC), que impõe a obrigação de comunicar por escrito ao consumidor a abertura de cadastro, ficha, registro, dados pessoais e de consumo, quando não solicitada por ele.
No caso apreciado pelo tribunal, os dados pessoais de pessoa física eram comercializados por meio de um serviço denominado “know your customer” (conheça seu cliente, em tradução livre), que continha um relatório com diversas informações para empresas que necessitam confirmar dados cadastrais e realizar análise de concessão e recuperação de crédito.
Esse cenário deverá ser ampliado com a entrada da Lei Geral de Proteção de Dados (LGPD), em agosto de 2020. O tratamento de dados pessoais ganhará um novo regramento, que ampliará significativamente a proteção dos usuários de produtos e serviços. Em contraponto, exigirá um amplo trabalho de adequação de todas as empresas, que também serão atingidas pela norma.
De maneira semelhante ao dever de informação do CDC, um dos princípios da LGPD é justamente a “transparência”, por meio da “garantia, aos titulares, de informações claras, precisas e facilmente acessíveis sobre a realização de tratamento e os respectivos agentes de tratamento, observados os segredos comercial e industrial” (art. 6º, inciso VI).
Assim, a decisão em apreço serve de alerta sobre as consequências do uso indevido de dados pessoais, de maneira desnecessária, inadequada ou sem um propósito legítimo, específico, explícito e informado ao titular, cujo dano poderá ser objeto de sanções administrativas ou indenizações civis, inclusive nos casos em que não existe prova de dano efetivo.
Tribunal Superior do Trabalho (TST) considerou
válido o novo formato de jornada de trabalho. A norma criada aumentou a jornada diária para 12
horas, apenas, em um dia na semana.
O Ministério Público do Trabalho da 12ª Região (SC)
ajuizou ação anulatória em face do Sindicato dos Trabalhadores na Indústria do
Trigo, Milho, Mandioca, Arroz, Torrefação, Moagem de Café, Panificação e
Confeitaria de Joinville e Sindicato da Indústria de Panificação e Confeitaria
de Joinville.
O Ministério Público do Trabalho questionava a
validade da norma coletiva que previa o regime de compensação da jornada entre
outras cláusulas. O regime de compensação de jornada fixado em Convenção
Coletiva estava previsto da seguinte forma: 6 horas de trabalho durante cinco
dias da semana e 12 horas aos sábados e domingos.
O Tribunal Regional do Trabalho da 12ª Região (SC)
declarou a nulidade integral da cláusula normativa que tratava da compensação
de jornada de trabalho. Inconformado, os Sindicatos interpuserem recurso
argumentando que a cláusula respeita o limite de duração normal do trabalho
previsto no artigo 7º, XIII, da CF.
A norma criada aumentou a jornada diária para 12
horas, apenas, em um dia na semana. No entanto, de segunda a sexta-feira os
trabalhadores cumpriam, apenas, 6 horas de trabalho, totalizando, assim, 42
horas de trabalho semanais.
Ao julgar o caso, o Tribunal Superior do Trabalho
considerou válido o instrumento coletivo celebrado sob o argumento de que o
mesmo respeitou os limites constitucionais da duração normal do trabalho.
Para a advogada Ana Paula Leal, a regra fixada respeitava
a jornada mensal e semanal fixada pela Constituição Federal e não gerava
prejuízo aos trabalhadores, sobretudo, no que respeita ao descanso semanal
remunerado. Em sendo assim, para o Tribunal há que reconhecer o instrumento de
negociação coletiva celebrado.
Segundo a lei, existem três
formas de alugar um imóvel urbano: (i) para residência; (ii) com fins
comerciais; e (iii) para temporada.
Para contextualizar minimamente,
apenas as residenciais, segundo o IBGE (Instituto Brasileiro de Geografia e
Estatística), conforme a Pesquisa Nacional por Amostra de Domicílios, divulgada
em maio de 2019), somaram 12,9 (doze milhões e novecentos mil) domicílios
brasileiros no ano passado.
O foco deste texto são algumas
das mais usuais situações das locações urbanas em geral, que são reguladas pela
Lei 8.245/91. Logo, não considerando-se aqui, porque expressamente excluídos
por essa lei, as locações de imóveis de propriedade da União, Estados,
Municípios e suas autarquias e fundações. Não disciplina, igualmente, locações
de garagens, espaços publicitários, hotéis em geral e todos e qualquer
arrendamento mercantil.
A locação é basicamente um
contrato pelo qual o Locador (que cede o imóvel) permite o uso pelo Locatário,
transmitindo-lhe a posse e o uso do bem, mediante uma remuneração, chamada de
aluguel. Pode ser tanto verbal como escrito, mas cada uma dessas modalidades
traz suas implicações.
Não há limite de prazo para a locação
perdurar. Porém, se for superior a 10 (dez) anos, o cônjuge do Locador deve
manifestar sua concordância.
Ainda sobre o prazo:
– na modalidade residencial se o contrato
for verbal ou escrito com prazo inferior a 30 (trinta) meses, vencido o período
inicialmente contratado, o prazo passa a ser indeterminado e o imóvel só poderá
ser retomado pelo locador após 5 anos, ou, antes disso, para uso próprio, de
seus familiares, ou, ainda, para a realização de reparações urgentes
determinadas pelo Poder Público. Também, se for pedido para demolição e
edificação licenciada ou para a realização de obras aprovadas pelo Poder
Público, que aumentem a área construída, em, no mínimo, vinte por cento ou, se
o imóvel for destinado a exploração de hotel ou pensão, em cinquenta por cento.
– no caso das locações
comerciais, se o tempo transcorrido da locação, somadas contratações escritas,
for de 5 (cinco) anos ou mais, o locatário pode ter direito a ação renovatória,
pela qual, até seis meses antes de findo este período e não chegando as partes
a um acordo para as bases negociais no objetivo de continuar a relação
locatícia, pode pleitear ao Poder Judiciário que determine a continuidade da
contratação, pelo mesmo tempo.
Além disso, a possibilidade de
sucesso dessa renovação judicial depende de o locatário estar em dia com todas
as suas obrigações (aluguel, condomínio, luz, água, IPTU), e exercendo o mesmo
ramo de atividade comercial nos últimos 3 anos de contrato.
Para ambos os casos (residencial
e comercial) se o locatário pretender devolver o imóvel antes do transcurso do
prazo ajustado, pagará multa, proporcional ao período em que cumpriu o
contrato.
Quanto ao valor do aluguel, as
partes negociam livremente, não podendo ser vinculado a moeda estrangeira,
variação cambial ou salário mínimo, sendo o reajuste no máximo a cada 12 (doze)
meses, por índice inflacionário (IGPM, INPC, etc.).
Ao pagamento do aluguel, cabe o
reforço de garantias. No caso, a lei em questão admite as seguintes formas:
caução (indicação e reserva de bens específicos para cobrir eventual
inadimplemento), fiança (quando terceiros se obrigam pelo pagamento do
aluguel), seguro fiança locatícia, e cessão fiduciária de quotas de fundos de
investimento.
Porém, decorridos 3 (três) anos e
havendo um distanciamento do valor avençado com a realidade econômica, qualquer
um dos contratantes pode mover medida judicial pleiteando a adequação do preço
da locação. Obviamente, o locador para majorar e o locatário para reduzir o
valor do aluguel.
É a chamada ação revisional de
aluguel, na qual aquele que a propõe deve indicar o novo valor do aluguel que,
mediante os subsídios apresentados seria adequado à realidade atual. A outra
parte, por sua vez, tem a possibilidade processual de contrapor-se a esse
valor. Desde logo o Judiciário fixa valor provisório.
Ao final desse procedimento
judicial, o valor definido em juízo (normalmente após a realização de uma prova
técnica para indicar os parâmetros do preço da locação em discussão) retroage
desde a data da citação ocorrido no processo.
Famosa ao senso comum, é a ação
de despejo. É a única maneira de o locador reaver o imóvel do locatário na via
judicial e seu cabimento ocorre, classicamente, quando o locatário deixa de
cumprir obrigação legal ou contratual, especialmente falta de pagamento do aluguel e demais
encargos, e quando encerrado o prazo legalmente obrigatório da locação, sem a
devolução do imóvel.
No que se refere às contratações por temporada, são usuais quando o então locatário necessita do imóvel para lazer, frequentar cursos, tratamento de saúde, etc. e que, a princípio, 90 (noventa) dias sejam suficientes. Os aluguéis, nessa modalidade podem ser recebidos antecipadamente, inclusive com o reforço da previsão de garantias do pagamento. Findo o prazo contratado, por mais de 30 (trinta) dias, sem discordância do locador, passa a valer, para a retomada, as regras para a locação residencial acima descritas.
Há outros pontos, mais
acessórios, mas também relevantes, que envolvem uma locação, tais como o
regramento da permissão e eventual ressarcimento das melhorias que o locatário
venha a realizar no imóvel (as chamadas benfeitorias), penalidades, multas,
bonificações para pagamento até o vencimento, renúncia ao exercício de
direitos, sublocação.
As atividades no escritório serão encerradas no dia 20 de dezembro de 2019 e retornam no dia 06 de janeiro de 2020. Neste período haverá plantão profissional para os casos emergenciais. Nestas situações os clientes devem entrar em contato pelo telefone (41) 98527-5908.
Acompanhe as notícias do escritório em nossas redes sociais.
A equipe do Prolik agradece a parceria e a confiança em nosso trabalho. Esperamos que 2020 seja um ano de muita prosperidade, novas conquistas e novos desafios. Para todos os momentos, contem conosco.
Neste ano gostaríamos de deixar uma reflexão sobre o valor de cada coisa em nossas vidas:
“Tudo na vida tem a importância e o poder que a gente dá. Busque o que te faz bem.”
É o que deseja toda a equipe do Prolik Advogados.
Retornamos com o nosso Boletim a partir de fevereiro próximo.