Decretação de falência extingue execuções movidas contra o devedor, diz STJ

Por Eduardo Mendes Zwierzikowski

O advogado Eduardo Mendes Zwierzikowski atua no setor Cível do Prolik.

Segundo recente entendimento do Superior Tribunal de Justiça (STJ), a decretação de falência de uma empresa ocasiona a extinção das execuções individuais contra ela movidas, diante da impossibilidade de recebimento do crédito pelo credor.

No caso analisado, uma distribuidora de combustíveis propôs uma ação de execução de título extrajudicial contra um posto de gasolina, que não havia honrado o pagamento de duplicadas emitidas.

Porém, durante a tramitação do processo de execução, foi decretada a quebra da executada, o que, de acordo com o artigo 6º, da Lei n. 11.101/2005 (Lei de Recuperação Judicial e Falência), conduziria à suspensão do curso de todas as ações e execuções em face da devedora.

A relevância da decisão em questão reside no fato de que as ações inicialmente “suspensas” são consideradas “extintas” pelo STJ, em clara interpretação extensiva da hipótese prevista pelo artigo 6º citado, mesmo entendimento que já vinha sendo aplicado pelo Tribunal aos casos de aprovação do plano de recuperação judicial do devedor.

De acordo com a relatora do caso, ministra Nancy Andrighi, a baixa probabilidade de satisfação do crédito após a decretação de falência da empresa executada justifica a medida, pois o credor poderá receber o que lhe é devido dentro do processo falimentar ou, então, se inexistirem bens pertencentes à massa falida, a continuidade de uma execução individual de qualquer forma se revelaria inócua.

STJ afasta responsabilidade de vendedor de boa-fé por falta de pagamento do ICMS

A advogada Michelle Heloise Akel atua no setor tributário do Prolik.

A Primeira Seção do Superior Tribunal de Justiça (STJ), órgão que reúne as duas Turmas do Tribunal especializadas em direito tributário, pacificou o entendimento, até então divergente entre ambas, quanto à responsabilidade do vendedor de boa-fé nas vendas realizadas sob a cláusula FOB em que houve tredestinação da mercadoria, ou seja, quando a mercadoria não chega ao destino final declarado na nota fiscal.

A discussão envolveu a cobrança da diferença de recolhimento do ICMS incidente em uma operação de mercadoria documentalmente interestadual (sujeita, portanto, à alíquota inferior do que a interna), relativamente à qual a fiscalização verificou que os produtos não chegaram a sair do Estado de São Paulo.

A empresa vendedora foi autuada, sendo cobrado o imposto recolhido a menor na operação, bem como aplicada multa.

Entre outros argumentos, o vendedor alegou que não teria responsabilidade quanto à efetiva confirmação de que a mercadoria teria saído do Estado, notadamente por se tratar de operação realizada sob a Cláusula FOB, em que cabe ao comprador retirar o produto do estabelecimento do remetente.

A Segunda Turma do STJ, no âmbito do Recurso Especial, sob a relatoria do ministro Herman Benjamin, rejeitou os argumentos do vendedor com base no entendimento de que a Cláusula FOB não pode ser oposta ao Fisco no intuito de exonerá-lo do pagamento do tributo devido, à luz do que dispõe o art. 123 do CTN.

Foi, então, a matéria levada à apreciação pela Primeira Seção, já que existem precedentes, proferidos pela Primeira Turma, em sentido oposto.

Em nova análise, agora de ambas as Turmas reunidas, em Embargos de Divergência em Recurso Especial (nº 1.657.359-SP), consolidou-se o posicionamento de que “a empresa vendedora de boa-fé que, mediante a apresentação da documentação fiscal pertinente e a demonstração de ter adotado as cautelas de praxe, evidencie a regularidade da operação interestadual realizada com o adquirente, afastando, assim, a caracterização de conduta culposa, não pode ser objetivamente responsabilizada pelo pagamento do diferencial de alíquota de ICMS em razão de a mercadoria não ter chegado ao destino declarado na nota fiscal, não sendo dela exigível a fiscalização de seu itinerário”.

A advogada Michelle Heloise Akel considera que a decisão do STJ está em total consonância com outros precedentes, relativos a questões análogas que prestigiam a boa-fé dos envolvidos em uma operação mercantil. E, acrescenta, “não há como o Estado terceirizar integralmente a responsabilidade fiscalizadora a terceiros”.


Sobre a jornada extraordinária dos trabalhadores domésticos

A advogada Ana Paula Leal Cia atua no setor trabalhista do Prolik.

Uma família foi condenada ao pagamento de horas extras e reflexos legais em razão do extrapolamento da jornada semanal da empregada doméstica. A decisão foi proferida pela juíza Nelsilene Leão de Carvalho Dupin, que atua no Posto Avançado de Piumhi, Minas Gerais.

No caso em questão, os empregadores não tinham controle de jornada, presumindo-se, portanto, verdadeira a jornada de trabalho declinada na petição inicial. No entanto, ressaltou a magistrada, em sua decisão, a aplicação da Súmula 338 do Tribunal Superior do Trabalho, podendo a jornada informada ser elidida por prazo em contrário.

Ocorre que, em razão da Emenda Constitucional nº 72/2013 foi garantido o pagamento de horas extras aos empregados domésticos. Mas a regulamentação do direito ocorreu através da Lei Complementar 150/2015, sobretudo no que respeita ao controle obrigatório da jornada de trabalho previsto no artigo 12 da referida norma.

Para a advogada Ana Paula Leal Cia, “é preciso que os empregadores domésticos se ajustem à determinação da legislação, controlando formalmente a jornada de trabalho de seus funcionários, a fim de evitar condenações no pagamento de horas extras”.

Planejamento tributário e os seus limites

Por Heloisa Guarita Souza

A advogada Heloísa Guarita Souza atua no setor tributário do Prolik.

É da essência das empresas buscarem, sempre, o melhor resultado possível, seja pela otimização das suas atividades, seja pela redução de custos, seja por um planejamento tributário.

Planejamento tributário, em essência, é a economia lícita de tributos; a opção do contribuinte, diante de duas ou mais possibilidades, de procedimento legalmente autorizado, que conduzirá a um resultado menos oneroso tributariamente. Nada obsta, pois, que o contribuinte, diante de tal panorama, opte pelo procedimento que lhe for financeiramente menos pesado.

Por meio do planejamento tributário, identificado pela doutrina como elisão ou elusão fiscal, evita-se a ocorrência do fato gerador, ou reduz-se o montante do tributo devido, por meios lícitos e possíveis. Tais procedimentos são anteriores à materialização da hipótese de incidência tributária (ou seja, antes da ocorrência do fato gerador). Procedimentos devem ser lícitos, conforme o direito, e reais, concretos, efetivos. Está-se, assim, diante de um negócio jurídico legal, ou seja, aquele existente, válido e eficaz.

No outro extremo está a figura da evasão fiscal, que se caracteriza por uma conduta ilícita do contribuinte; pela adoção de um roteiro de procedimento ilegal. Nessa hipótese, o contribuinte realiza o fato gerador originário da obrigação tributária, mas, por uma conduta ilícita desvia-se do pagamento do tributo.

Segundo Antônio Roberto Sampaio Dória, a evasão fiscal caracteriza-se como a “ação consciente e voluntária do indivíduo tendente a, por meios ilícitos, eliminar, reduzir ou retardar o pagamento do tributo efetivamente devido.” (“Elisão e Evasão Fiscal”, Editora Bushatsky, SP, 1977, pag. 37)

A evasão fiscal se materializa pela ocorrência de simulação, fraude à lei (não confundir com fraude à lei tributária) ou abuso de direito.

Para fins de identificar a presença de alguma dessas figuras jurídicas ou se a hipótese é de um verdadeiro, lícito e legítimo planejamento tributário, é necessária atenção, caso a caso, aos detalhes, à forma e aos passos que foram seguidos, para a realização dos negócios jurídicos ensejadores da caracterização de uma elisão ou evasão tributária e, ainda, aos objetivos do ato ou negócio jurídico que se pretende realizar.

Deve haver igualdade, equivalência entre os conteúdos e as formas dos atos lícitos praticados, devendo, também, ser observada a sua transparência. O conteúdo prevalece sobre a forma do ato jurídico, portanto.

Agora, resta a questão: como se prova, se identifica, a evasão fiscal? A evasão não se prova, se presume, por meio da identificação de indícios de prova. Presunções essas relativas, que devem ser contrapostas pelo contribuinte. Ou seja, não se pode ignorar que há limites para o planejamento tributário. E limites rígidos, principalmente sob o olhar da Fiscalização.

Um desses elementos dos quais a fiscalização e os julgadores (essencialmente administrativos) se valem para a identificação da natureza jurídica do negócio/ato realizado, é a questão do “propósito negocial”, isto é, toda e qualquer alteração feita pelo contribuinte na sua estrutura operacional ou societária deve ter uma motivação do e para o negócio em si; vale dizer, não se admite que o único e último objetivo do planejamento tributário seja a economia tributária (por mais lícito que isso seja).

É verdade que não há respaldo legal para esse pressuposto usado largamente pelas Fiscalizações e pelos próprios julgadores, porém, é este o entendimento hoje prevalente.

A relevância do chamado “propósito negocial”, no momento atual, na análise dos planejamentos tributários, pode ser identificada, exemplificativamente, a partir do seguinte precedente administrativo:

“SIMULAÇÃO – CONJUNTO PROBATÓRIO – Se o conjunto probatório evidencia que os atos formais praticados (reorganização societária) divergiam da real intenção subjacente (compra e venda), caracteriza-se a simulação, cujo elemento principal não é a ocultação do objetivo real, mas sim a existência de objetivo diverso daquele configurado pelos atos praticados, seja ele claro ou oculto.

OPERAÇÕES ESTRUTURADAS EM SEQÜÊNCIA – O fato de cada uma das transações, isoladamente e do ponto de vista formal, ostentar legalidade, não garante a legitimidade do conjunto de operações, quando fica comprovado que os atos praticados tinham objetivo diverso daquele que lhes é próprio.

AUSÊNCIA DE MOTIVAÇÃO EXTRATRIBUTÁRIA – O princípio da liberdade de auto-organização, mitigado que foi pelos princípios constitucionais da isonomia tributária e da capacidade contributiva, não mais endossa a prática de atos sem motivação negocial, sob o argumento de exercício de planejamento tributário.” (Conselho de Contribuintes da União, Acórdão nº 104-21.675)

Dentro desse contexto do que é ou não planejamento tributário e da caracterização de outros motivos para uma reestruturação operacional, merece destaque uma recentíssima decisão do Conselho Administrativo de Recursos Fiscais (CARF). Nesse caso concreto, a Fiscalização da Receita Federal do Brasil considerou ser uma simulação o fato de duas pessoas jurídicas, com os mesmos sócios, compartilharem a mesma estrutura organizacional e realizarem (teoricamente) o mesmo negócio. Em consequência, desqualificou o lucro presumido pelo qual ambas pagavam o IRPJ e CSLL e o recalcularam para lucro real, lançando as respectivas diferenças.

Porém, a exigência foi desconstituída já em primeira instância, quando do seu primeiro julgamento, o que foi confirmado pelo CARF, uma vez que restou comprovado, na defesa das empresas, que todos os procedimentos e forma de agir das empresas guardavam pertinência com as regras do mercado de que faziam parte e que as atividades de ambas as empresas ocorriam, de fato e de direito. São muito relevantes as considerações feitas pelo Conselheiro Relator, no CARF, ao examinar o recurso de ofício (recurso necessário):

“Penso que a Fiscalização utilizou-se de uma interpretação equivocada dos fatos, quando concluiu pela inexistência de dois negócios, distintos e autônomos, vez que, embora sejam gerenciados pelas mesmas pessoas, encontro nos autos provas de que há entre elas independência operacional, laboral, patrimonial e técnica, e não apenas a independência formal.” (Conselheiro José Eduardo Dornelas Souza – Relator)

Ao final, a conclusão da Turma Julgadora (1ª Seção, 3ª Câmara, 1ª Turma Ordinária) está consolidada na seguinte ementa:

“O direito de se auto-organizar autoriza a constituição de sociedades pelos mesmos sócios, que tenham por escopo atividades similares, complementares ou mesmo distintas. Se corretamente constituídas e operadas, afasta-se o entendimento de que se trata de mera simulação. Para que determinada operação seja considerada simulada, devem ser consideradas as características do caso concreto, demonstradas através de provas.”

(Acórdão 1301-002.921, de 09.04.2018)

Portanto, trata-se de uma clara demonstração de que, em se tratando de planejamento tributário, a essência prevalece sobre a forma e que cada caso deve ser examinado a partir de suas particularidades intrínsecas. Por mais que haja uma conceituação ampla e geral do que seja planejamento tributário e de como é possível a sua materialização, a essência do caso concreto é essencial para o seu efetivo reconhecimento.

Novo golpe usa o nome da Receita Federal

Pessoas telefonam para entidades com a oferta de liberação de bens materiais apreendidos, mediante depósito em dinheiro para o custo do frete.

A Receita Federal esclarece que não oferece esse tipo de serviço e que não telefona para entidades ou para órgãos públicos oferecendo mercadorias em doação.

Informe à polícia caso receba essa oferta.

Fonte: Receita Federal

Brasil e Suíça assinam acordo para evitar a dupla tributação

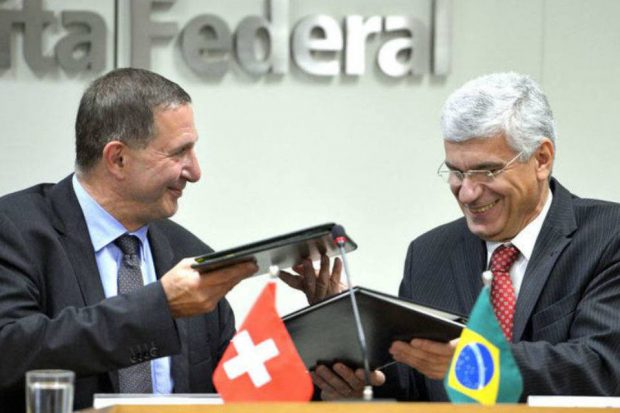
Na última quinta-feira (3), o secretário da Receita Federal, auditor-fiscal Jorge Rachid, e o embaixador da Suíça no Brasil, Andrea Semadeni, assinaram em Brasília uma Convenção para Eliminar a Dupla Tributação em Relação aos Tributos sobre a Renda e Prevenir a Evasão e a Elisão Fiscais entre a República Federativa do Brasil e a Confederação Suíça.

A Convenção introduz limites às competências tributárias dos países contratantes, eliminando ou minimizando as possibilidades de dupla tributação da renda e traz maior segurança aos negócios em geral. Em linha com os compromissos assumidos pelo País no âmbito do G20, o novo acordo incorpora os padrões mínimos do Projeto sobre a Erosão da Base Tributária e Transferência de Lucros (Projeto BEPS) da Organização para Cooperação e Desenvolvimento Econômico (OCDE), bem como outras recomendações relevantes do Projeto. Incluiu-se também artigo específico de combate à elisão fiscal e ao uso abusivo do acordo.

A assinatura reflete os esforços do País para ampliar e modernizar a sua rede de acordos tributários diante de um contexto de crescente mobilidade das atividades comerciais e de internacionalização das empresas. Deriva também de um maior entendimento mútuo que resultou, em 23 de novembro de 2015, na assinatura de um acordo para o intercâmbio de informações sobre matéria tributária. Esse processo de progressivo estreitamento da cooperação entre os países no âmbito tributário possibilitou ainda a assinatura, em 18 de novembro de 2016, de uma declaração conjunta para o intercâmbio automático de informações fiscais.

A importância do acordo para o Brasil decorre da expressiva participação suíça no comércio internacional de bens e serviços com o País, e no cenário de investimentos, com presença sólida em setores relevantes da economia brasileira. A Suíça ocupa a sexta posição dentre os países que mais investem no Brasil, com montantes da ordem de US$ 22 bilhões (dados de 2016), e um acordo desse tipo com a Suíça figura entre as principais demandas do setor privado brasileiro. Uma vez em vigor, será o 34º instrumento dessa natureza a compor a rede brasileira de acordos.
Busca-se, com a celebração desse tipo de acordo, estimular os fluxos de investimentos produtivos recíprocos entre os países e fortalecer as relações comerciais bilaterais, ao tempo em que se combate o planejamento tributário e as possibilidades de uso abusivo do tratado.
O novo acordo contribuirá dessa forma para o movimento de internacionalização das empresas brasileiras que se tem observado em anos recentes, além de fortalecer ainda mais os investimentos suíços no Brasil.

Assinatura

Após assinatura do documento, o  secretário Jorge Rachid destacou a importância do mesmo tanto para as empresas brasileiras com negócios na Suiça como as daquele país que atuam no Brasil,  “tanto para evitar a elisão fiscal, como seu significado em termos de segurança no campo tributário”.
Segundo Rachid, o acordo assinado hoje vem complementar o já assinado entre os dois países em 2015, para evitar a elisão fiscal, e o posterior, firmado em 2016, que permite a troca automática de informações fiscais. “Este é um momento muito importante para nós,  uma vez que a Suiça é um dos países que mais investem no Brasil”, destacou o secretário.

Embaixador
O embaixador Andrea Semadeni destacou a importância da assinatura do Acordo para a Suiça. “Este é também um momento importante para nós, pois a falta de um acordo de dupla tributação entre os dois países era uma das maiores queixas das empresas suiças”. Na sua opinião, o Acordo vai fortalecer ainda mais o relacionamento comercial entre os dois países, que será ainda mais fortalecido “com a vinda ao Brasil em julho de nosso ministro das Finanças”.

Assista aqui à entrevista do secretário da Receita Federal , auditor-fiscal Jorge Rachid, e do embaixador da Suíça no Brasil, Andrea Semadeni.

Fonte: Receita Federal

Cida nomeia José Luiz Bovo para a Secretaria da Fazenda

Governadora Cida Borghetti confirma no evento da Associação Comercial e Empresarial de Maringá, ACIM-, o nome de José Luiz Bovo, como novo secretária de Estado da Fazenda. Maringá, 27/04/2018.
Foto: Orlando Kissner/ANPr

A governadora Cida Borghetti anunciou na sexta-feira (27) a nomeação do administrador público José Luiz Bovo, de Maringá, como o novo secretário de Estado da Fazenda. “Bovo tem conhecimento técnico e muita experiência nesta área. Está capacitado a conduzir um avanço ainda maior na gestão financeira do governo do Paraná, que é hoje uma referência no País”, afirmou Cida.

Prefeito de São Jorge do Ivaí por três mandatos, Bovo foi responsável pela implantação da Secretaria do Controle Interno de Maringá na gestão do então prefeito Sílvio Barros e também comandou as pastas da Fazenda e de Gestão no município. É natural de Maringá e tem 40 anos de vida pública. Foi funcionário da Secretaria da Fazenda e professor.

A governadora ressaltou que, como forma de promover a descentralização das ações do Estado, tem buscado profissionais de todas as regiões do Paraná para compor a equipe de governo. “Sou municipalista, por isso estamos priorizando a busca por profissionais de todas as regiões que possam contribuir para este novo momento do Paraná”, disse.

Bovo explicou que sua gestão terá como foco a eficiência, com o efetivo controle das contas públicas. “Nossa tarefa é fazer o Paraná avançar ainda mais, dando mais agilidade na liberação de recursos para assegurar que as obras e convênios firmados com os municípios possam ser executados”, afirmou.

Com as contas do Estado em ordem, ressaltou o novo secretário, todos os projetos em andamento terão continuidade. “Faremos uma gestão fiscal responsável, eficiente e buscando os melhores resultados que dão condições de investimento em benefício da população. Tudo isso sem abrir mão do efetivo controle das contas públicas”, salientou.

Fonte: Prefeitura de Curitiba

Contribuintes têm prazo para pedir desconto no ITBI

No próximo dia 20 de junho encerram-se os prazos de transição para novas regras de cobrança do Imposto sobre Transferência de Bens Imóveis (ITBI).

Com isso, os compradores de imóveis escriturados até 31 de dezembro de 2016 – e que ainda não fizeram o registro definitivo em seu nome – têm até essa data para solicitar o desconto de 10% oferecido para estimular regularizações pendentes.

O pedido deve ser feito exclusivamente no andar térreo do prédio central da Prefeitura, no setor do ITBI.

Imóveis escriturados a partir de 1º de janeiro de 2017, por sua vez, também precisam efetivar o pagamento do imposto até a data – esses, no entanto, e não têm direito a desconto.

A partir do dia 21 de junho, a falta de pagamento resultará em multa de 10% no valor devido.

Segundo Viviane Poletto, chefe da divisão de avaliação imobiliária da Secretaria de Finanças, apesar de ainda restarem quase dois meses de prazo é importante que os interessados encaminhem logo seus pedidos, a fim de evitar acúmulo no período final.

O que mudou
A Lei Complementar 108, publicada em dezembro do ano passado, foi elaborada no âmbito do Plano de Recuperação de Curitiba, a fim de disciplinar mais adequadamente o ITBI, estabelecendo também o prazo de adequação para os contribuintes.

Com a mudança, o pagamento deve ser feito no ato da lavratura da escritura pública ou da celebração do documento de transmissão e em até 30 dias da data de arrematação ou decisão judicial sobre posse do bem.

Com isso, o tributo fica mais bem alinhado às práticas comerciais correntes de compra de imóveis, evitando evasão tributária no setor. Isso acontecia porque muitos compradores faziam a escritura do imóvel, mas não concluiam o registro. Os dois processos, no entanto, são necessários para finalizar formal e legalmente a aquisição.

A escritura é o documento que comprova o que foi contratado entre comprador e vendedor e pode ser emitida em qualquer tabelionato.

Já o registro é o documento que ratifica quem é o proprietário legal do bem – e deve ser registrado no cartório específico de imóveis.

Serviço
Solicitação de desconto no ITBI.
Palácio 29 de Março – sede da Prefeitura
Av. Cândido de Abreu, 817. Centro Cívico. Tel.: 3350-8484.
Segunda a sexta-feira, das 8h às 17h

Fonte: Prefeitura de Curitiba

STJ: publicado acórdão sobre conceito de insumo do PIS/Cofins não-cumulativos

No boletim divulgado em 07/03 (), informamos que a 1ª Seção do Superior Tribunal de Justiça (STJ) finalizou o julgamento de recurso repetitivo a respeito do conceito de insumo, para fins de creditamento na sistemática do PIS e da Cofins não-cumulativos, em sessão realizada no dia 22/02 (Resp nº 1.221.170).

Com a recente publicação do acórdão, ocorrida em 24/04, é possível ter a exata dimensão dos efeitos do julgamento, que tem por base o voto da ministra Regina Helena Costa, ao qual aderiu o ministro Napoleão Nunes Maia Filho, relator do recurso.

O entendimento firmado está resumido em duas teses, sendo a primeira delas no sentido de reconhecer a ilegalidade das Instruções Normativas RFB nºs 247/2002 e 404/2004 e, a segunda, estabelecendo diretriz quanto à aferição do conceito de insumo. A segunda tese está assim redigida:

“O conceito de insumo deve ser aferido à luz dos critérios de essencialidade ou relevância, vale dizer, considerando-se a imprescindibilidade ou a importância de determinado item, bem ou serviço para o desenvolvimento da atividade econômica desempenhada pelo contribuinte.”

Um dos principais aspectos da proposta da ministra Regina Helena Costa, está na substituição do critério de análise da “pertinência” pelo da “relevância”, este último considerado nas decisões do Conselho Administrativo de Recursos Fiscais (CARF). A diferença entre os dois conceitos foi assim sintetizada em seu voto:

“Por sua vez, a relevância, considerada como critério definidor de insumo, é identificável no item cuja finalidade, embora não indispensável à elaboração do próprio produto ou à prestação do serviço, integre o processo de produção, seja pelas singularidades de cada cadeia produtiva (v.g. o papel da água na fabricação de fogos de artifício difere daquele desempenhado na agroindústria), seja por imposição legal (v.g., equipamento de proteção individual – EPI), distanciando-se, nessa medida, da acepção de pertinência, caracterizada, nos termos propostos, pelo emprego da aquisição na produção ou na execução do serviço. Desse modo, sob essa perspectiva, o critério da relevância revela-se mais abrangente do que o da pertinência.”

Sob o aspecto prático, a deliberação final foi quanto à necessidade de que cada caso seja analisado em confronto com o objeto social da pessoa jurídica, ou seja, examinando-se a essencialidade ou relevância da despesa para o processo produtivo ou à atividade desenvolvida.

Para a advogada Janaína Baggio, “a posição manifestada pelo STJ se apresenta coerente e caberá um exame detido de cada situação concreta para avaliar o efeito prático da decisão, especialmente considerando a interpretação sempre restritiva da Receita Federal”.

A advogada destaca, também, que se encontra pendente o julgamento sobre os aspectos constitucionais da matéria, que serão apreciados pelo Supremo Tribunal Federal (STF), em recurso com repercussão geral reconhecida – RE nº 841.979 – Tema nº 756, de modo que outros desdobramentos a respeito do tema poderão advir.

Perda de eficácia da MP da reforma trabalhista reforça insegurança jurídica

No dia 14 de julho de 2017, foi sancionada a Lei 13.13.467/2017 que alterou diversos dispositivos da Consolidação das Leis do Trabalho. A Lei entrou em vigor no dia 11 de novembro, mas alguns pontos foram modificados pela Medida Provisória 808/2017, publicada em 14 de novembro de 2017.

O projeto inicial da reforma era acanhado e realizava mudanças pontuais na legislação. No entanto, foi ampliado pela Câmara dos Deputados, o que gerou mais de cem alterações na Consolidação das Leis do Trabalho e, infelizmente, sem o menor sinal de maturidade.

Não bastasse a espantosa alteração legislativa, a Medida Provisória recebeu centenas de emendas, de temas variados, sem sequer ser discutida no Congresso. As alterações propostas pela MP tinham o objetivo claro de acertar propostas polêmicas do texto, mas perdeu sua eficácia no dia 23 de abril.

O governo informou que a regulamentação de alguns pontos poderá ser feita por meio de um decreto regulamentar.

Segunda a advogada Ana Paula Leal Cia, “novamente, o Governo não acabou com a insegurança jurídica das empresas e trabalhadores, reforçando ainda mais a controvérsia sobre a interpretação dos dispositivos legais alterados, principalmente sobre a aplicação da alteração legislativa aos contratos de trabalho em curso quando do início de sua vigência”.