Envio de cartão de crédito não solicitado é prática abusiva sujeita a indenização

Cartão de crédito: se não pediu, consumidor pode ganhar indenização.

Cartão de crédito: se não pediu, consumidor pode ganhar indenização.

O Superior Tribunal de Justiça (STJ) aprovou, no dia 3 de junho 2015, a Súmula 532, que dispõe:

“Constitui prática comercial abusiva o envio de cartão de crédito sem prévia e expressa solicitação do consumidor, configurando-se ato ilícito indenizável e sujeito à aplicação de multa administrativa”.

A Súmula é amparada pelo artigo 39, III, do Código de Defesa do Consumidor, que veda ao fornecedor o envio de qualquer produto ou fornecimento de qualquer serviço sem solicitação prévia.

Nos casos julgados, que conduziram à edição da Súmula 532, o STJ reconheceu o direito do consumidor à indenização por danos morais. Além disso, as instituições financeiras também poderão ser condenadas a pagar multa administrativa imputada pelos órgãos de defesa do consumidor (Procon, por exemplo).

Os bancos se defendem dizendo que o envio dos cartões consiste em mera oferta de um serviço, ou seja, uma comodidade proporcionada aos clientes, e que os cartões são enviados bloqueados, de forma que não haveria nenhum prejuízo aos consumidores.

Vetar tal procedimento é o modo de amparar e proteger o consumidor de reais consequências danosas, como o constrangimento de receber a cobrança de despesas não realizadas, anuidades e o envio do nome daquele aos cadastros de inadimplentes.

Eliminar casas decimais do cálculo do ICMS é sonegação, entende STJ

Com todas as casas, sempre.

Com todas as casas, sempre.

O Superior Tribunal de Justiça (STJ) entendeu como indevida a desconsideração das frações posteriores à segunda casa decimal na apuração da base de cálculo do ICMS, que resultaram na redução do imposto a pagar.

No caso analisado, a empresa realizava a apuração do ICMS produto por produto através de sistema de processamento de dados que gerava o valor composto por quatro casas decimais para, posteriormente, eliminar as duas últimas.

O relator do caso, ministro Humberto Martins, destacou que a implementação do Plano Real não autoriza tal prática, que, segundo ele, trata-se de “esquema de sonegação tributária”.

A advogada Fernanda Gomes avalia que, “à primeira vista, a decisão chega a surpreender, pelo rigor. Contudo, deve-se ter em mente, em termos valorativos, a repercussão de procedimentos de arredondamento”. Na situação analisada, o valor do imposto que deixou de ser recolhido chegou próximo a R$ 500 mil. “É importante que as empresas analisem com cuidado os métodos utilizados para a apuração dos tributos, a fim de evitar eventuais multas”, conclui.

Fique atento: novos programas de regularização de débitos fiscais

Por Heloísa Guarita Souza.

Dra. Heloísa é advogada tributarista e diretora administrativa de Prolik Advogados.

Dra. Heloísa é advogada tributarista e diretora administrativa de Prolik Advogados.

Dois novos programas de incentivo à regularização de débitos tributários estão em curso: um Federal e outro do estado do Paraná. Cada um com suas características e peculiaridades, nem sempre tão atrativas quanto os contribuintes gostariam mas, ambos, com o mesmo objetivo, que é fazer receita para os cofres públicos.

Para regularização dos tributos e contribuições federais, foi editada a Medida Provisória (MP) nº 685. A principal novidade deste programa, chamado Prorelit, é que, diferentemente de todos os anteriores, não prevê qualquer redução de multa ou juros. O “benefício” proposto é a possibilidade de utilização de prejuízos fiscais e bases de cálculo negativas da CSLL, apurados até 31 de dezembro de 2013 e declarados até 30 de junho de 2015, para quitar parte da dívida existente.

Parte da dívida porque, no mínimo, 43% do valor total deve ser quitado à vista, em espécie. Os débitos tributários alcançados são os vendidos até 30 de junho último, desde que estejam em discussão administrativa ou judicial. A adesão a esse programa poderá ser feita até 30 de setembro próximo, mediante os procedimentos administrativos apontados na MP e o pagamento da parcela em dinheiro.

Chama atenção o fato de que os prejuízos fiscais e bases de cálculo negativas que podem ser utilizados, além dos próprios, também abrangem aquelas apuradas entre pessoas jurídicas controladora e controlada, de forma direta ou indireta, ou entre pessoas jurídicas que sejam controladas, direta ou indiretamente, por uma mesma empresa, em 31 de dezembro de 2014 e que sejam domiciliadas no Brasil.

Não se pode ignora que se trata de uma medida provisória, sujeita a todas as intempéries do Congresso Nacional. Novidades surgirão, com certeza.

No âmbito estadual, temos o Programa de Parcelamento Incentivado (PPI). Os seus parâmetros são os de sempre, já conhecidos, com redução de multa e juros inversamente proporcional à extensão do parcelamento efetuado. As regras estão na Lei nº 18.468, de 2015, regulamentada pelo Decreto Estadual nº1.932, e são, sinteticamente, as seguintes:

  • Alcança dos débitos do ICMS, IPVA, ITCMD e de taxas de quaisquer espécies e origens, multas administrativas de natureza não-tributária e multas contratuais, com fatos geradores ocorridos até 31 de dezembro de 2014.
  • Para pagamentos à vista, a redução é de 75% para o valor da multa e de 60% para os juros. Essas reduções caem para 50% e 40%, respectivamente, no maior prazo de parcelamento, que é de 120 meses.
  • As parcelas mensais do parcelamento, com vencimento sempre para o dia 25 de cada mês, são corrigidas mensalmente pela taxa Selic.
  • A adesão deve ser feita até o próximo dia 30 de setembro, exclusivamente pela Internet, por meio do aplicativo próprio, encontrado no seguinte endereço eletrônico http://www.ppd.pr.gov.br.

O momento é nítido de recessão; a economia não cresce e a arrecadação tributária está caindo. Resta saber se, por mais interessantes que possam ser esses programas, e por mais que o contribuinte queira regularizar um passado em aberto, ele terá condições financeiras de arcar com esse compromisso. Vamos esperar para ver se as expectativas públicas se confirmam. Particularmente, acho difícil.

Judiciário autoriza liminarmente consumo e comercialização de foie gras em São Paulo

Por Thiago Cantarin Moretti Pacheco.

Foie-gras.

Foie-gras.

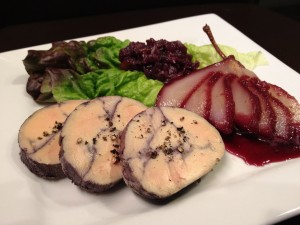
Por conta de uma polêmica lei sancionada recentemente pelo prefeito de São Paulo, Fernando Haddad, a comercialização e produção de foie gras, iguaria de origem francesa feita à base de fígado de ganso, havia sido proibida naquele município. De um lado, defensores dos direitos dos animais alegavam que a lei era necessária, já que o foie gras é obtido por meio de um processo de engorda forçada do animal. De outro, argumenta-se que a lei é uma intrusão indevida nos hábitos alimentares das pessoas – e que o Estado e o Poder Legislativo deveriam se preocupar com outros temas, mais urgentes.

Não foi nenhum destes argumentos, no entanto, que embasou a decisão do TJSP que suspendeu, liminarmente, a vigência da lei n. 16.222/15. O Desembargador Sérgio Rui, relator de ação direta de inconstitucionalidade movida pela Associação Nacional de Restaurantes, entendeu que há indícios veementes de inconstitucionalidade do ato normativo – já que, nos termos do art. 30 da Constituição Federal, o Município pode legislar apenas sobre “assuntos de interesse local”, sendo as matérias de direito do consumidor e saúde pública de competência legislativa exclusiva da União e dos Estados. Além disso, a decisão considerou que a proibição demandaria recursos para fiscalização de seu cumprimento, e estes não estavam previstos previamente no orçamento municipal.

Benefícios na importação por portos e aeroportos paranaenses são mantidos

Por Michelle Heloise Akel.

Dra. Michelle Heloise Akel é tributarista.

Dra. Michelle Heloise Akel é tributarista.

Foi publicado, no último dia 6 de julho, o Decreto 1790, alterando a redação do Regulamento do ICMS do Estado do Paraná, para revogar os benefícios fiscais concedidos às importações realizadas por portos e aeroportos paranaenses, até então previstos arts. 615 e seguintes, com efeitos a partir de 11 de março de 2015.

As alterações foram promovidas para implementar, na legislação paranaense, os efeitos da decisão proferida na Ação Direta de Inconstitucionalidade (ADI) 4481, em que foi declarada a inconstitucionalidade do artigo 1º, inciso II, e dos artigos 2º, 3º, 4º, 6º, 7º, 8º e 11 da Lei nº 14.985/06, do Paraná.

Manteve-se a suspensão do pagamento do imposto devido na importação, considerada válida pelo STF, tanto para estabelecimentos industriais como comerciais, de forma que o imposto suspenso seja incorporado ao débito da saída subsequente.

O Decreto 1790 foi editado com efeitos retroativos, a partir de 11 de março de 2015, data do julgamento da ADI 4481.

Contudo, um dia após, em 7 de julho, foi editado o Decreto 1817, que acrescentou o item 46-A  ao Anexo III, do Regulamento do ICMS, concedendo crédito presumido na importação, por meio de portos e aeroportos paranaenses, de matéria-prima, material intermediário e embalagem, promovida por estabelecimento industrial para ser utilizado no processo produtivo. O percentual do crédito presumido foi mantido o mesmo, até então vigente, de 6% sobre o valor da base de cálculo da importação e que resulte em carga tributária mínima de 6%.  As hipóteses de vedação a este benefício são as mesmas anteriormente previstas.

Preservado, igualmente, o crédito presumido nas importações de cartuchos de tinta, cartuchos de tone e chips (item 46-B) e, também, de pneus (item 46-C).

O Decreto 1817 também tem efeitos retroativos a partir de 11 de março de 2015, de modo que, relativamente ao crédito presumido não há necessidade de o contribuinte fazer qualquer ajuste.

Ou seja, basicamente o Estado do Paraná, visando garantir a competitividade da produção e da comercialização paranaense, preservou os benefícios concedidos nas importações por portos e aeroportos do Paraná com desembaraço aduaneiro nele realizado.

Quanto à importação de bens destinados a integrar o ativo permanente, não obstante tenha sido excluída a disposição contida no art. 615, do RICMS/PR, que previa a suspensão do imposto, para que o pagamento fosse efetivado nos quarenta e oito meses subsequentes ao da entrada dos bens no estabelecimento importador, manteve-se inalterada a redação do art. 75, inc. IV, item 1, alínea “a”, do Regulamento.

Referido dispositivo, que trata da forma e prazos de recolhimento do ICMS,  reza que na importação de bem destinado ao ativo imobilizado do estabelecimento industrial e do prestador de serviço de transporte interestadual e intermunicipal ou de comunicação, enquadrados no regime normal de pagamento, quando realizada por contribuinte inscrito no CAD/ICMS e com despacho aduaneiro no território paranaense, o pagamento será feito por “lançamento do valor correspondente à razão de um quarenta e oito avos por mês do imposto devido no campo ‘Outros Débitos’ do livro Registro de Apuração do ICMS, com a indicação do número e da data da nota fiscal emitida para documentar a entrada, real ou simbólica, no estabelecimento, devendo a primeira fração ser debitada no mês em que ocorrer o fato gerador”. 

Vale recordar que a inconstitucionalidade, visualizada pelo STF, residia na concessão de uma postergação ou parcelamento do ICMS sem a incidência de qualquer tipo de correção monetária ou juros.

 Veja-se que, pela sistemática do art. 75, do Regulamento, para efeitos da apuração do débito, o valor do imposto deverá ser convertido em FCA (Fator de Conversão e Atualização Monetária), na data da ocorrência do fato gerador, e reconvertido em moeda corrente no mês do lançamento a débito.

Ou seja, o valor a ser debitado (à razão de 1/48) será corrigido monetariamente, enquanto o crédito a ser apropriado na mesma proporção não, de modo que a suspensão não se caracterizaria em benefício, no balizamento dado pelo STF no julgamento da ADI 4481.

Estabilidade provisória é garantida somente para um emprego

A Oitava Turma do Tribunal Superior do Trabalho (TST) decidiu que para o empregado que possui múltiplos contratos de trabalho, a estabilidade provisória decorrente de acidente é garantida somente na empresa constante do requerimento do benefício previdenciário.

Conforme explica a advogada Ana Paula Leal Cia, “a legislação previdenciária impõe a manutenção do emprego apenas na empresa em que se deu o acidente e não em relação a qualquer outro contrato de trabalho mantido pelo empregado”.

Ela continua: “É relevante o fato de o empregado estar prestando serviços para outro empregador quando sofre o acidente, pois, embora o afastamento, em decorrência do acidente, se estenda a todos os contratos, a estabilidade provisória deverá estar vinculada à empresa em que se deu o infortúnio”.

Instrução normativa altera cobrança de multa isolada nos pedidos de compensação

Dra. Sarah Tockus e tributarista.

Dra. Sarah Tockus e tributarista.

A Instrução Normativa da Receita Ferderal do Brasil (IN/RFB) altera o art. 45 da IN/RFB n.º 1300, de 2012, que dispõe sobre a aplicação de multa isolada nos casos de indeferimento de pedido de compensação. A mesma instrução revogou as penalidades que diziam respeito aos pedidos de ressarcimento. A publicação é do último dia 10.

A multa de 50%, que antes incidia sobre o valor do crédito objeto do pedido de compensação, agora incidirá sobre o valor do débito objeto do PER/DCOMP, que sobe para 150%, caso se comprove a falsidade na declaração do contribuinte.

A advogada tributarista Sarah Tockus afirma que “as alterações são ajustes em razão das inovações legislativas trazidas pelas leis n.º 13.097, de 19 de janeiro de 2015 e n.º 13.137, de 19 de junho de 2015. Essa modificação na base de cálculo acabou reduzindo a penalidade porque geralmente o crédito objeto do pedido de compensação é bem maior que o débito compensado, o que, no entanto, não muda o fato de que a cobrança dessa penalidade, multa isolada por mero indeferimento de pedido de compensação, é arbitrária e claramente abusiva por parte do Fisco, permanecendo a possibilidade de ser questionada judicialmente”.

Acionista não pode defender em nome próprio interesse da empresa

Dra. Flávia explica contextos a empreendedores.

Dra. Flávia explica contextos a empreendedores.

A Terceira Turma do Superior Tribunal de Justiça (STJ) confirmou o entendimento das instâncias inferiores e decidiu que o acionista não detém legitimidade ad causam para ingressar em juízo em nome próprio e defender interesses da sociedade.

O interesse no resultado da ação não confere ao acionista “por si só legitimidade ativa para a causa anulatória dos atos de administração da sociedade, sendo completamente descabido a quem quer que seja postular em juízo a defesa de interesses alheios”, disse o relator, ministro Villas Bôas Cueva.

O acionista não é substituto processual, sendo tal regra excepcionada quando o acionista faz uso da chamada ação social uti singuli, conforme esclarece a advogada Flávia Lubieska Kischelewski: “Essa circunstância é bastante específica e utilizada quando se pretende a responsabilização civil do administrador e, ainda, assim, é preciso que a sociedade, após autorizada pela assembleia geral, não ajuíze a ação no prazo de três meses e que os acionistas tenham, no mínimo, 5% de participação no capital social”.

Para diminuir conta de luz, empresas discutem inclusão de tarifas no cálculo do ICMS

Por Michelle Heloíse Akel.

As expressões Tusd e Tust lhe são familiares? Talvez não, mas essas “siglas” encarecem a conta da energia elétrica.

Dra. Michelle Heloise Akel.

Dra. Michelle Heloise Akel.

A Tarifa de Uso do Sistema de Distribuição (Tusd) é destinada ao suporte financeiro relativo aos encargos de uso dos sistemas de distribuição de consumidores livres; encargos de uso dos sistemas de distribuição de unidades geradoras conectadas aos sistemas de distribuição; encargos de uso dos sistemas de distribuição de distribuidoras que acessam os sistemas de distribuição de outra distribuidora; e a abertura das tarifas de fornecimento dos consumidores cativos para fins de realinhamento tarifário.

Já o pagamento do uso do sistema de transmissão é feito por meio da aplicação da Tarifa de Uso do Sistema de Transmissão (Tust).

A Tusd e Tust são tarifas para os contratos de conexão e uso dos sistemas de transmissão ou distribuição, sendo que no seu valor “serão consideradas as parcelas apropriadas dos custos de transporte e das perdas de energia elétrica, bem como os encargos de conexão e os encargos setoriais de responsabilidade do segmento de consumo”.

De forma simplificada, assim, pode-se dizer que a TUSD e TUST são tarifas cobradas sobre o “transporte” da energia elétrica e a responsabilidade pelo seu pagamento é do consumidor de energia elétrica, inclusa na conta de energia elétrica.

A partir daí os valores relativos à Tusd e Tust integram a base de cálculo do ICMS incidente sobre a energia elétrica. Ou seja, tais valores passaram a ser acrescidos de percentuais que variam de 25% a 29%, como no caso do Paraná.

A exigência do ICMS sobre a Tusd e Tust tem sido contestada, sob o fundamento de que ditas tarifas são estranhas ao fato gerador do ICMS, incidente sobre as operações com energia elétrica, o que, até aqui, tem sido acolhido pelo Tribunal de Justiça do Paraná e pelo Superior Tribunal de Justiça.

Em tempos de conta da energia elétrica nas alturas, a exclusão do ICMS sobre as Tarifas de Uso dos Sistemas pode dar um fôlego financeiro, especialmente para contribuintes que se caracterizam como consumidores finais de energia elétrica e não se apropriam de créditos de ICMS incidente no seu fornecimento, sendo possível, inclusive, buscar-se a restituição de valores já pagos indevidamente nos últimos cinco anos.

PIS e Cofins sobre receitas financeiras entram em vigor

Dr. Flavio é especialista em direito tributário.

Dr. Flavio é especialista em direito tributário.

Em 1º de julho de 2015 iniciam-se os efeitos do Decreto nº 8.426, de 2015, que restabeleceu a incidência de PIS e Cofins, à alíquota 4,65%, sobre receitas financeiras. Vale destacar que, depois, o Decreto nº 8.451, de 2015, alterou, em parte, aquele, mantendo em zero as alíquotas sobre receitas financeiras decorrentes de variações monetárias, em função da taxa de câmbio, e de operações de cobertura (hedge), nas hipóteses em que especifica.

A matéria é bastante polêmica, mas o advogado Flavio Zanetti de Oliveira entende que a exigência é passível de discussão judicial: “Embora haja, em princípio, previsão na Lei nº 10.865, de 2004, para fazer o restabelecimento da tributação, há argumentos jurídicos para contestar esta conclusão, por meio de ação judicial própria”.