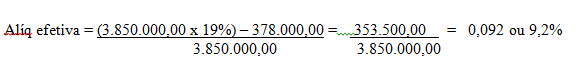Segunda fase do PERT: procedimentos para janeiro

Por Mariana Elisa Sachet Azeredo

A advogada Mariana Elisa Sachet Azeredo atua no setor tributário do Prolik.

Os contribuintes que aderiram ao Programa de Regularização tributária – PERT devem, agora em janeiro, adotar os procedimentos relativos à segunda fase do PERT, perante a Receita Federal e também junto à Procuradoria da Fazenda Nacional.

Aqueles que optaram pelo pagamento à vista do saldo devedor, após as antecipações, devem acessar o e-CAC e emitir o DARF, com vencimento para 31.01.2018, para o pagamento do saldo final, tanto no âmbito da RFB, quanto da PGFN.

O mesmo vale para aqueles que optaram pelo parcelamento, devendo ser emitido o DARF correspondente à primeira parcela. Na sequência, as demais parcelas mensais também devem ser emitidas pelo mesmo sistema.

A ausência desses pagamentos em janeiro pode ser interpretada como desistência do Programa, com a perda de todos os descontos obtidos, razão pela qual as empresas devem ficar muito atentas a esse prazo de 31 de janeiro e ao seu dever de fazer um novo pagamento, seja do saldo final remanescente, seja da primeira parcela do parcelamento.

Diferente é a situação de quem optou pela utilização de prejuízos fiscais e bases de cálculo negativas.

Se o débito estava na competência da Receita Federal do Brasil, por ora não há o que ser feito, pois ainda não houve o disciplinamento dos procedimentos a serem adotados pelos contribuintes quanto a esse aproveitamento.

Mas, a Procuradoria Geral da Fazenda Nacional já regulamentou a hipótese, por meio da Portaria PGFN nº 1.207, de 28.12.2017.

Essa Portaria estabeleceu que os créditos passíveis de utilização devem ser aqueles existentes até 31 de dezembro de 2015 e declarados até 29 de julho de 2016, devendo o contribuinte informar o montante e as alíquotas a serem utilizadas até o dia 31 de janeiro de 2018.

A informação deverá ser prestada no Portal e-CAC da PGFN, na opção “migração”, devendo, ainda, o contribuinte se apresentar nas unidades de atendimento da PGFN ou da RFB no período de 01 a 28 de fevereiro de 2018, portando os seguintes documentos: atos societários (consolidação e últimas alterações, que contenham a identificação dos representantes legais) e declaração (disponibilizada no anexo único da Portaria), assinada pelo representante legal e por contabilista, quanto à existência e disponibilidade dos créditos informados para utilização.

Se o contribuinte não prestar as informações na forma e prazo estabelecidos, perderá a possibilidade de utilizar os créditos no PERT. Da mesma forma, se não apresentar a documentação acima no prazo, terá o pedido cancelado.

Vale destacar que ainda continua pendente também o regramento, a ser expedido pela Receita Federal, quanto à consolidação dos débitos, ou seja, as informações a serem prestadas pelos contribuintes com a identificação do que foi incluído no PERT, para fins das verificações e checagens com os sistemas da Receita Federal.

Descanso Semanal Remunerado passa a refletir no cálculo de férias e 13º

A advogada Ana Paula Leal Cia atua no setor trabalhista do Prolik.

O ano acabou de começar e empresários precisam estar atentos à modificação de entendimento do Tribunal Superior do Trabalho sobre o reflexo do descanso semanal remunerado no cálculo de férias e décimo terceiro salário.

Conforme entendimento da Orientação Jurisprudencial 394 da SDI-1, a “majoração do valor do repouso semanal remunerado, em razão da integração das horas extras habitualmente prestadas, não repercute no cálculo das férias, da gratificação natalina, do aviso prévio e do FGTS, sob pena de caracterização de “bis in idem”.

No entanto, no dia 14 de dezembro de 2017, em julgamento proferido pela Subseção I Especializada em Dissídios Individuais, a maioria dos ministros votou em sentido diverso ao disposto na referida Orientação Jurisprudencial. Em razão disso, o resultado do julgamento está suspenso e foi remetido para a comissão de jurisprudência, já que a revisão ou mesmo o cancelamento do referido precedente deverá ser avaliado. Após, deverá ser submetido ao Tribunal Pleno.

O julgamento, então, modifica o entendimento estabelecido pela Orientação Jurisprudencial e acaba por majorar o reflexo do descanso semanal remunerado sobre as férias, 13º Salário, aviso prévio e FGTS.

Para a advogada Ana Paula Leal Cia, a fim de minimizar os impactos dessa decisão, as empresas poderão se valer da adoção do banco de horas, autorizado”, inclusive de forma individual pela reforma trabalhista, desde que a compensação ocorra no período máximo de seis meses”.

Uso indevido de marca concorrente em link patrocinado gera direito à indenização

Por Eduardo Mendes Zwierzikowski

O advogado Eduardo Mendes Zwierzikowski atua no setor Cível do Prolik.

Em recente decisão, o Tribunal de Justiça de São Paulo julgou caso envolvendo o uso abusivo de links patrocinados em site de busca na internet.

No caso analisado, uma empresa do ramo de divisórias plásticas contratou o serviço de publicidade oferecido pelo Google para promover o seu negócio no buscador, porém cadastrou como palavra-chave a marca registrada pela sua principal concorrente.

Assim, quando um usuário digitava na busca expressão integrante da marca e nome de domínio da autora da demanda, ele era direcionado para o endereço eletrônico da sua concorrente.

De acordo com o TJ/SP, a vinculação de marca de concorrente em anúncio publicitário na internet gera evidente confusão entre os consumidores e configura prática de concorrência desleal, por meio da captação ilícita de clientela, que sujeita o infrator ao pagamento de indenização por danos materiais e morais.

Nova forma de cálculo do Simples Nacional para 2018

Por Michelle Akel

A advogada Michelle Heloise Akel atua no setor tributário do Prolik.

Os contribuintes, microempresas e empresas de pequeno porte, devem ficar atentos às alterações promovidas no regime do Simples Nacional para 2018. Dentre elas, a forma de apuração do imposto devido pelo Simples, que pode implicar na redução ou majoração da carga tributária, conforme cada situação em particular.

Até dezembro de 2017, para calcular o valor devido pelo Simples mensal era necessário  tomar o faturamento nos últimos 12 meses anteriores ao período de apuração. Com esse valor, verificava-se a faixa de enquadramento na(s) Tabela(s) e o percentual aplicável. E, então, bastava multiplicar o faturamento mensal por essa alíquota.

A partir de 2018, a metodologia foi alterada, buscando-se o valor da “alíquota efetiva” a que a empresa estará sujeita, a partir do faturamento e da chamada “alíquota nominal”.

Deve-se, assim, tomar o valor da receita bruta acumulada nos últimos 12 meses anteriores ao período de apuração. O passo seguinte é aplicar a fórmula:

(RBT12 x Alíquota) – PD
          RBT12

Onde,

RBT12 – é receita bruta tributada dos últimos 12 meses

PD – é parcela dedutível

Exemplo – Empresa enquadrada no anexo I – Comércio

Receita Bruta dos últimos 12 meses – R$ 3.850.000,00

Receita Mensal – R$ 325.000,00

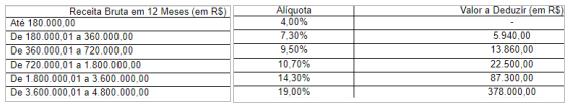
Inicialmente, necessário verificar na Tabela do Anexo à LC 123 qual a “alíquota nominal” a que estará sujeita e, após, buscar a “alíquota efetiva”. Como exemplo, tem-se:

Tabela Anexo I (LC 155/16)

Pela Tabela, a empresa do nosso exemplo ficaria enquadrada na nova 6ª faixa (entre R$ 3.600.000,00 e R$ 4.800.000,00). Neste caso, a “alíquota nominal” seria de 19% e o valor a deduzir de R$ 378.000,00.

O passo seguinte seria aplicar a fórmula acima, para encontrar a “alíquota efetiva”, ou seja, a real alíquota para fins de cálculo do SIMPLES NACIONAL.

Aplicação da fórmula:

Então 9,20% será a alíquota efetiva para fins de cálculo.

O imposto mensal seria:

325.000,00 x 9,20% = 29.900,00

R$ 29.900,00 será o valor a recolher no DAS.

O imposto mensal a recolher terá de ser calculado mês a mês.

Por fim, anota-se que, para as empresas que estão na última faixa (6ª), de todas as tabelas anexas, o ICMS e o ISS incidem normalmente, fora do regime do Simples Nacional, inclusive no que se refere a obrigações acessórias, de modo que apenas os tributos federais estarão sujeitos ao regime unificado e simplificado.

Bitcoins e demais criptomoedas não são considerados ativos financeiros para investimento de fundos

O advogado Cícero José Zanetti de Oliveira é diretor do Prolik Advogados e atua no setor societário.

De acordo com o comunicado publicado no dia 12 de janeiro pela Comissão de Valores Mobiliários (CVM), órgão responsável por regular o mercado de capitais no Brasil, os fundos de investimento estão proibidos de investir diretamente em moedas virtuais, uma vez que elas não estão sujeitas à regulação estatal ou bancária e, portanto, não são consideradas moedas oficiais.

Segundo o órgão, a natureza jurídica das criptomoedas ainda é objeto de debate, sendo certo que, por ora, não são enquadradas como ativos financeiros. A autarquia afirma que tem levado em consideração as discussões travadas em torno deste assunto, mas avalia os riscos relacionados à falta de transparência, segurança cibernética e custódia das moedas virtuais, especialmente porque permitem que os usuários gastem ou recebam os recursos de forma anônima ou em grande parte anônima.

Para o advogado Cícero José Zanetti de Oliveira, o comunicado, direcionado aos administradores e gestores dos fundos de investimento, reforça a cautela com a qual deve se dar o manejo do mercado de capitais. Enquanto não se reconhece a natureza jurídica das transações realizadas com criptomoedas, não há como se garantir a legalidade futura de sua aquisição ou negociação. Além disso, a volatilidade da moeda online dificulta a medição exata das transações realizadas, em comparação com outras moedas. Nos fundos multimercados, por exemplo, esta volatilidade poderia tanto trazer grandes ganhos, como poderia surpreender a estratégia traçada pelos gestores e causar grandes perdas.

O advogado alerta, ainda, que os fundos de investimento não são garantidos pelo Fundo Garantidor de Créditos (FGC), entidade privada responsável por cobrir eventual inadimplência em investimentos de renda fixa, o que poderia representar um risco adicional, diante daqueles já vislumbrados no mundo virtual.

A responsabilização tributária do sucessor na alienação de estabelecimento

Por Sarah Tockus

A advogada Sarah Tockus atua no setor tributário do Prolik.

Nas palavras de Aliomar Baleeiro, a empresa é a firma, individual ou coletiva, que explora comércio, indústria ou atividade profissional, com o intento de lucro ou remuneração. (1) Pode ter uma ou mais unidades de operação, e cada qual se constitui em um estabelecimento (fábrica, depósito, escritório matriz, filiais).

É o conjunto de bens dessa empresa ou profissional que se caracteriza como fundo de comércio.

E, de acordo com a regra do art. 133, do Código Tributário Nacional (CTN), a pessoa natural ou jurídica que adquirir de outra, por qualquer título, fundo de comércio ou estabelecimento comercial, industrial ou profissional, e continuar a respectiva exploração, sob a mesma ou outra razão social, responde pelos tributos, relativos ao fundo ou estabelecimento adquirido, devidos até a data do ato.

São três os pressupostos que o art. 133 do Código Tributário Nacional considera essenciais para que ocorra uma sucessão nas dívidas tributárias relacionadas com o fundo de comércio ou estabelecimento.

O início do caput do referido artigo 133 refere-se expressamente ao vocábulo: “adquirir”, como primeiro requisito à configuração de uma sucessão tributária, de modo que se não há aquisição, não há responsabilidade por sucessão: “Sem que este fenômeno translativo de direito privado ocorra é impensável a sucessão ex lege na obrigação tributária, que dele é necessariamente consequencial.” –XAVIER, Alberto. op. cit., p. 7/17. É essencial, assim, a transmissão da propriedade do fundo de comércio ou do estabelecimento, entre sucedido e sucessor. (2) E como bem observa Maria Rita Ferragut, em obra específica dedicada ao tema da responsabilidade tributária, o fato de alguém arrendar m&aa cute;quinas, adquirir apenas parte dos ativos do estabelecimento, ao invés de todo o patrimônio líquido; locar o prédio onde a devedora exercia suas atividades; explorar a mesma atividade comercial no local onde antes estava instalada a pessoa jurídica devedora etc., não se constituem em fatos suficientes para justificar a responsabilidade, por sucessão, pelo pagamento do crédito tributário. (3)

Esse, aliás, também foi o entendimento da própria Fazenda, no Parecer Normativo do Coordenador do Sistema de Tributação (CST) n.º 2, de 5 de janeiro de 1972, na análise de dúvidas quanto à caracterização da responsabilidade tributária por sucessão envolvendo contrato de locação e o arrendamento de máquinas, quando sublinhou que só pode se falar em aquisição em relação aos atos através dos quais se incorpora, completa e definitivamente, ao patrimônio de um sujeito os direitos inerentes ao seu objeto, especialmente o direito de propriedade.

O segundo requisito diz respeito ao objeto de aquisição, qual seja: fundo de comércio ou o estabelecimento comercial, industrial ou profissional, assim entendido como o conjunto de bens da empresa ou do profissional. E não há que se falar em móveis, máquinas, equipamentos ou mesmo o imóvel, isoladamente considerados, porque o que enseja a sucessão para fins tributários é a transferência de uma universalidade de coisas.

Como afirma Aliomar Baleeiro, não basta a mera aquisição do imóvel ou o aluguel do mesmo espaço para exercício da atividade (4), na linha do entendimento firmado há tempos pelo Eg. Superior Tribunal de Justiça (5).

Há, ainda, que se destacar que a noção de “fundo de comércio” não se confunde com a idéia de “ponto comercial”, na medida em que o primeiro é uma integralidade dos bens patrimoniais, inclusive os de valor imaterial, como explicita Ives Gandra da Silva Martins: “A aquisição, portanto, apenas pode ser caracterizada como geradora de obrigações tributárias, quando a assunção do estabelecimento comercial, industrial, ou profissional implicar a aquisição  da ‘universalidade dos bens’, do fundo de comércio, das marcas, da clientela específica, do ‘good will’… e somente nestes casos” (MARTINS, Ives Gandra da Silva. Inteligência do artigo 133 do Código Tributário Nacional – Origem do Dispositivo – Evolução jurisprudencial e doutrinária – Inapl icabilidade à Hipótese Consultada – RDDT nº 145, out/07, p.  132).

O terceiro requisito, por sua vez, impõe que o adquirente continue na respectiva exploração da atividade do estabelecimento adquirido, sob a mesma ou outra razão social ou sob firma ou nome individual.

Quanto a esse aspecto, no entanto, importante distinguir duas situações: a primeira, a do alienante cessar a exploração das atividades (inciso I, do art. 133, do CTN); e a segunda, a do alienante prosseguir na exploração da mesma atividade em outro ou outros estabelecimentos (inciso II).

Pois, se o devedor/alienante prosseguir ou iniciar dentro de seis meses, a exploração da mesma ou de outra atividade, deve responder primeiramente pela dívida executada. É dizer: caso o alienante mantenha uma vida econômica ativa, reveladora de capacidade contributiva, ainda que em ramo distinto do estabelecimento alienado, deve responder primeiramente perante o Fisco, o que gera uma responsabilidade meramente subsidiária do adquirente. Benefício de ordem que permite que os bens do alienante sejam primeiramente executados.

E quais são as dívidas passíveis de serem sucedidas por ocasião da aquisição do estabelecimento? São os tributos, bem como as multas – moratórias ou punitivas – devidos até a data da alienação(6), aqui importando o nascimento da obrigação tributária resultante da ocorrência do fato gerador, bem como aquilo que for inerente, ou seja, que encontre conexão com os bens, pessoas e a atividade a que a transmissão respeita. Como bem leciona Alberto Xavier (op.cit. p. 15), não faria qualquer sentido que a transmissão de um estabelecimento arrastasse ao seu adquirente a responsabilidade por tributos, que embora relativos à pessoa do alienante, não tivessem conexão efetiva com a atividade exercida pelo estabelecimento.

NOTAS

(1) BALEEIRO, Aliomar. Direito Tributário Brasileiro. Atualizada por   Misabel Abreu Machado Derzi. 12.ed. Rio de Janeiro: Forense, 2013, p. 1143;

(2) TRIBUTÁRIO. EMBARGOS À EXECUÇÃO. RESPONSABILIDADE POR SUCESSÃO. ART.133 DO CTN. CONTRATO DE LOCAÇÃO. SUBSUNÇÃO À HIPÓTESE LEGAL. NÃO OCORRÊNCIA. 1. “A responsabilidade do art. 133 do CTN ocorre pela aquisição do fundo de comércio ou estabelecimento, ou seja, pressupõe a aquisição da propriedade com todos os poderes inerentes ao domínio, o que não se caracteriza pela celebração de contrato de locação, ainda que mantida a mesma atividade exercida pelo locador” (REsp 1.140.655/PR, Rel. Ministra Eliana Calmon, Segunda Turma, julgado em 17/12/2009, DJe 19/2/2010). 2. Recurso especial provido. (REsp 1293144/RS, Rel. Ministro CASTRO MEIRA, SEGUNDA TURMA, julgado em 16/04/2013, DJe 26/04/2013)

(3) FERRAGUT, Maria Rita. Responsabilidade tributária e o Código Civil de 2002. São Paulo: Noeses, 2005, p. 87;

(4) Op. cit., p. 1144;

(5) TRIBUTÁRIO. RESPONSABILIDADE POR SUCESSÃO. NÃO OCORRÊNCIA. A responsabilidade prevista no artigo 133 do Código Tributário Nacional só se manifesta quando uma pessoa natural ou jurídica adquire de outra o fundo de comércio ou o estabelecimento comercial, industrial ou profissional; a circunstância de que tenha se instalado em prédio antes alugado à devedora, não transforma quem veio a ocupá-lo posteriormente, também por força de locação, em sucessor para os efeitos tributários. Recurso especial não conhecido.” (REsp n.º 108.873/SP, Rel. Min. Ari Pargendler, J. 04.03.1999)

(6) Na hipótese de sucessão empresarial, a responsabilidade da sucessora abrange não apenas os tributos devidos pela sucedida, mas também as multas moratórias ou punitivas referentes a fatos geradores ocorridos até a data da sucessão. (Súmula 554, PRIMEIRA SEÇÃO, julgado em 09/12/2015, DJe 15/12/2015)

Nova regra tributária pode dificultar entrega de compras feitas pela internet

Entrou em vigor no início de janeiro uma nova regra para a entrega de itens comprados através da internet: todas as encomendas nacionais a serem despachadas, seja pelos Correios ou pelas demais transportadoras, deverão acompanhar, obrigatoriamente, a nota fiscal da compra.

Em nota de esclarecimento divulgada pelos Correios no dia 3 de janeiro, eles explicam que a exigência partiu dos órgãos de fiscalização tributária e que está “apenas cumprindo a legislação”. As empresas de e-commerce já adotam essa prática há tempos. A novidade é que isso deverá ser feito também pelas empresas de varejo que fazem as postagens diretamente na agência dos Correios e não emitem nota fiscal, o mesmo para pessoas físicas que vendem produtos pela internet.

Isso significa que compras feitas através de sites como a OLX, elo7 e grupos de Facebook podem ser prejudicadas, já que são majoritariamente vendas realizadas de pessoa física para pessoa física – e estas não podem emitir notas fiscais.

Nesses casos, o remetente deverá emitir uma declaração de conteúdo, disponível no site dos Correios (http://bit.ly/declaracao-conteudo), para também ser anexada na parte
externa da embalagem da encomenda. Na declaração, ele deverá discriminar o conteúdo da encomenda e declarar que a mesma “não constitui objeto de mercância”.

Essa declaração, entretanto, não garante o despacho da encomenda. A declaração deve ser utilizada quando se trata do “transporte de bens entre não contribuintes, em substituição à nota”, seja o produto novo ou usado, segundo os Correios. Ele não é válido para operações de compra e venda.

A regra vale somente para as encomendas nacionais.

Fonte: InfoMoney

Entra em vigor acordo que facilita quitação das taxas para registro de empresas

Foi publicado no final do ano, no Diário Oficial da União (DOU), um Acordo de Cooperação Técnica (ACT) entre a Secretaria da Micro e Pequena Empresa (Sempe), vinculada ao Ministério da Indústria, Comércio Exterior e Serviços (MDIC), e a Receita Federal do Brasil (RFB). O acordo permite às Juntas Comerciais a emissão de Documento de Arrecadação da Receita Federal (DARF) por dois sistemas, o de Emissão e Numeração de Documentos de Arrecadação (Senda) e o de Consulta à Base de Pagamentos para órgãos Conveniados (Sipac Web). Os dois fazem o controle e informam a compensação bancária dos pagamentos, simplificando os serviços que passam a ser oferecidos de forma 100% digital.

Na avaliação do Secretário Especial da Micro e Pequena Empresa, José Ricardo da Veiga, o ACT atua para a melhoria do ambiente de negócios, em princípio na Junta Comercial do Distrito Federal (JCDF), mas ele lembra que as demais Juntas Comerciais dos estados que ainda não possuam a aplicação também podem se beneficiar por meio de um termo de adesão.

“O Acordo ora firmado com a Receita Federal acaba figurando como mais uma etapa para a implantação da Redesim no Distrito Federal. Além dos serviços oferecidos de forma eletrônica por meio do novo sistema implantado este mês no DF, a expectativa é que o ACT contribua para acabar com a perda receitas e, consequentemente, aumentar a arrecadação do órgão”, avalia Veiga.

De acordo com o secretário da Receita Federal, auditor-fiscal Jorge Rachid, a assinatura do ACT com o MDIC é mais um importante passo na consolidação da Redesim, possibilitando que todas as Juntas Comerciais do País possam se utilizar deste importante instrumento de gestão.

“Acreditamos que, em breve, todos os processos relativos ao registro e legalização de empresas estarão integrados e serão realizados por meio digitais, desburocratizando procedimentos e reduzindo sensivelmente o tempo necessário para abertura, alteração e fechamento de empresas e negócios no país”, destacou.

Veiga explica também que a emissão do Darf por meio do uso do Senda e do Sipac é um dos grandes avanços nos serviços prestados pela JCDF, pois ao realizar o pagamento é fornecido o comprovante de liquidação online via web, simplificando a vida do cidadão. O ACT também facilita a emissão de certidões simplificadas específicas e de inteiro teor (cópia) para empresas e a autenticação digital de livros mercantis. O acesso online é feito pelo endereço www.jcdf.mdic.gov.br.

Fonte: Receita Federal

Receita Federal disciplina forma de apresentação da Dirf

Foi publicada hoje no diário Oficial da União a IN RFB nº 1775/2017 que dispõe sobre a Declaração do Imposto sobre a Renda Retido na Fonte referente ao ano-calendário 2017 – Dirf 2018.

A apresentação da Dirf 2018 é obrigatória para pessoas jurídicas e físicas que pagaram ou creditaram rendimentos sobre os quais tenha incidido retenção do Imposto sobre a Renda Retido na Fonte (IRRF), ainda que em um único mês do ano-calendário, por si ou como representantes de terceiros.

A Dirf 2017 deverá ser apresentada até as 23h59min59s, horário de Brasília, do dia 28 de fevereiro de 2018, por meio do Programa Gerador de Declarações – PGD Dirf 2018 – de uso obrigatório – disponibilizado pela Secretaria da Receita Federal do Brasil (RFB), em seu sítio na Internet.

Fonte: Receita Federal

Receita Federal disponibiliza o PER/DCOMP Web

Trata-se de um novo serviço existente no Portal e-CAC que permite aos contribuintes, pessoa física (PF) ou jurídica (PJ), realizarem o pedido de restituição e a declaração de compensação de créditos de pagamento indevido ou a maior por PF e PJ e da Contribuição Previdenciária indevida ou a maior por PJ.

Dentre as melhorias do serviço, destacam-se:

1. Interface gráfica mais amigável;

2. Recuperação automática de informações constantes na base de dados da Secretaria da Receita Federal do Brasil;

3. Consulta aos rascunhos e aos documentos transmitidos em qualquer computador com acesso à internet;

4. Impressão em PDF da segunda via do PER/DCOMP e do recibo de transmissão;

5. Facilidade na retificação e no cancelamento a partir da consulta dos documentos transmitidos;

6. Dispensa de instalação do programa no computador do usuário e da atualização das tabelas do programa.

O serviço está disponível no Portal e-CAC e o acesso para a PJ será exclusivamente por meio de certificado digital. A pessoa física poderá acessar o PER/DCOMP Web, alternativamente, com utilização de código de acesso.

Fonte: Receita Federal