Fux derruba decisão que obrigava uso da TR em precatórios da União
Responder

Dr. Cicero é diretor responsável pelo departamento Societário.
Iniciou em 18 de fevereiro de 2015, junto ao Banco Central do Brasil (Bacen), o prazo para apresentação da declaração anual de Capitais Brasileiros no Exterior (CBE), relativa ao ano-base de 2014.
A entrega da declaração é obrigatória às pessoas físicas residentes no Brasil, conforme definição da legislação tributária, e jurídicas aqui sediadas, que detinham no exterior, na data de 31 de dezembro de 2014, ativos de valor igual ou superior a US$ 100 mil, ou equivalente em outras moedas.
Na declaração devem constar todas as informações relativas à origem, moeda, natureza e característica dos ativos (depósitos, empréstimos, financiamentos, arrendamentos mercantis financeiros, investimentos diretos e em portfólios, aplicações em instrumentos financeiros derivativos, bens e direitos), havidos no exterior na referida data.
A não prestação da declaração, a prestação fora do prazo, ou a prestação de informações incorretas, incompletas e/ou falsas, constituem infrações sujeitas à aplicação de multa pelo Bacen, que podem chegar a até R$ 250 mil, conforme disposição da Medida Provisória nº 2.224, de 2001, e percentuais dispostos na Resolução CMN/Bacen nº 3.854, de 2010.
Até o prazo final de entrega da declaração, às 18h do dia 6 de abril de 2015, é possível, também, enviar a declaração retificadora, sem a incidência de multa. Demais informações e o formulário eletrônico de declaração de Capitais Brasileiros no Exterior (CBE), podem ser consultados pela internet.
http://www4.bcb.gov.br/rex/cbe/port/cbe2014.asp?idpai=CBE
Dr. Robson José Evangelista.
Para compelir as partes ao cumprimento de decisões judiciais que envolvam obrigações de fazer ou de não fazer, o Juiz poderá impor uma multa diária, a chamada astreintes. A jurisprudência, entretanto, já firmou entendimento no sentido de que, na ação cautelar que tenha por objeto a exibição de documentos, essa multa não pode ser imposta (Súmula 372, STJ).
A razão estaria no fato de que, uma vez não cumprida a ordem de exibição, a consequência será a busca e apreensão do documento. Porém, em caso interessante julgado pelo STJ (REsp 1.359.976-PB), fora aceita a aplicação de multa diária contra empresa de telefonia celular, em medida de exibição de documentos na qual o autor exigia que lhe fosse informado o número do IP (Internet Protocol) de um usuário que estava utilizando o serviço móvel de SMS da operadora para enviar mensagens ofensivas ao requente da medida judicial.
No caso, o Superior Tribunal de Justiça (STJ) aceitou a incidência de multa contra a operadora, caso haja descumprimento da ordem judicial que determinou o atendimento do pedido.
As características particulares do caso justificam a imposição da multa, porque não se está exatamente diante de uma medida cautelar de exibição de documentos, mas, sim, de uma situação peculiar na qual o autor busca obter uma informação, qual seja, o número do IP do ofensor. Assim, não há incompatibilidade com o entendimento dominante no STJ; apenas, uma distinção de tratamento justificada pelas nuances da causa.
A jurisprudência tem sido cada vez mais receptiva para acatar pedidos que envolvam informações a serem dadas a usuários de redes sociais e de serviços de telefonia em casos de ofensas postadas na rede mundial de computadores.
Um trabalhador ganhou na justiça o direito de voltar a receber gratificação por função retirada três meses após sua concessão. A verba foi retirada após a implantação de nova estrutura organizacional pela empresa a qual determinava que a função de direção, ocupada pelo então empregado à época da mudança na empresa, seria desempenhada sem a percepção de gratificação.
A Segunda Turma do Tribunal Superior do Trabalho reformou a sentença e a decisão do Tribunal Regional do Trabalho da 12ª Região (SC), sob o argumento de que o acréscimo na remuneração seguido pela supressão implicou alteração contratual ilícita eis que o trabalhador continuou a exercer as mesmas atividades, portanto, a exclusão do pagamento caracteriza alteração lesiva.
De acordo com a advogada trabalhista Fernanda Bunese Dalsenter, em decorrência do princípio da inalterabilidade contratual lesiva [art. 468, caput, da CLT], toda e qualquer alteração unilateral do contrato de trabalho, ainda que consentida pelo empregado, não é admitida se em razão dela resultarem prejuízos.
Fique ligado.
A Receita Federal alerta aos cidadãos que estão sendo enviadas mensagens eletrônicas (e-mail) em nome do órgão com o falso propósito de divulgar facilidades na obtenção do Programa Gerador da Declaração do Imposto sobre a Renda da Pessoa Física 2015.
Tais mensagens utilizam indevidamente nomes e timbres oficiais e iludem o cidadão com a apresentação de telas que misturam instruções verdadeiras e falsas, na tentativa de obter ilegalmente informações fiscais, cadastrais e principalmente financeiras. Os links contidos em determinados pontos indicados na correspondência costumam ser a porta de entrada para vírus e malwares no computador.
A Receita Federal não envia e-mails sem autorização do contribuinte e nem autoriza parceiros e conveniados a fazê-lo em seu nome.
O Programa Gerador do IRPF deve ser obtido diretamente na página da RFB na Internet.
Veja como proceder perante estas mensagens:
Para esclarecimento de dúvidas ou informações adicionais, os contribuintes podem procurar as unidades da Receita, acessar a página na internet (www.receita.fazenda.gov.br) ou entrar em contato com o Receitafone (146).
Dra. Michelle: cobrança pode ser objeto de discussão judicial.
O Estado do Paraná passou, em fevereiro, a adotar técnica de antecipação da arrecadação do ICMS, já usada por outros estados da federação há algum tempo, cuja previsão estava na legislação estadual paranaense desde dezembro de 2012. Trata-se do pagamento antecipado do imposto correspondente à diferença entre as alíquotas interna e interestadual, quando da entrada interestadual de mercadorias, destinadas à comercialização ou industrialização, no território do estado.
Por enquanto, de acordo com o Decreto nº- 442, a antecipação se aplica somente às operações interestaduais sujeitas à alíquota de 4%, ou seja, com mercadorias importadas ou com conteúdo de importação superior a 40% e que não estejam submetidas ao regime da substituição tributária.
Para as empresas sujeitas ao regime normal de apuração do ICMS, o pagamento antecipado da diferença das alíquotas interna e interestadual não passa, como o nome revela, de uma antecipação. Isto é, o imposto devido deverá ser lançado em conta-gráfica, no próprio mês em que ocorrer a entrada da mercadoria no estado, e poderá ser apropriado como crédito pelo estabelecimento destinatário, juntamente com o imposto destacado no documento fiscal.
Já para as empresas optantes do Simples Nacional, o pagamento da antecipação deverá ser efetuado por meio de GR-PR, até o 20º dia do mês subsequente ao da entrada da mercadoria no estado, estando totalmente desvinculado do Simples Nacional.
Com isso, além do contribuinte recolher normalmente o imposto devido pela sistemática simplificada, inclusive sobre as receitas auferidas com a venda de tais mercadorias, pagará o imposto “antecipado” ao percentual de 14%, caso se cuide de produto sujeito à alíquota geral de 18%.
Sendo assim, criou-se uma verdadeira “sobretaxação”, que esvazia o regime do Simples Nacional e tem efeitos confiscatórios. A cobrança pode ser objeto de discussão judicial, na medida em que desvirtua o regime simplificado e afronta os princípios da não-cumulatividade e do não-confisco.
Dra. Mariana: entrega do produto é simples obrigação acessória.
Em recente julgamento realizado pelo STJ, no âmbito do Recurso especial nº 1.235.979/RS, a Corte Superior entendeu pela possibilidade de uma empresa se utilizar de créditos de PIS e Cofins sobre a aquisição de combustíveis, lubrificantes e peças de reposição, gastos em veículos utilizados por empresa para o exercício de suas atividades comerciais, tendo como fundamento que os valores pagos a tal título pela empresa na entrega de suas próprias mercadorias são considerados insumos.
De acordo com o voto do ministro Mauro Campbell Marques, que juntamente com a maioria dos Ministros que compõem a Primeira Seção divergiu do Relator Herman Benjamin, o art. 3 da Lei nº 10.833 de 2003, que instituiu o regime não-cumulativo para a Cofins, é expresso ao autorizar o creditamento, pela pessoa jurídica, pelos bens utilizados como insumo na prestação de serviços, incluindo no conceito desses bens os combustíveis e lubrificantes.
No caso específico submetido a julgamento, a empresa recorrente possui, dentro do seu objeto social, a atividade de transporte rodoviário de cargos em geral. Além disso, o valor do transporte da mercadoria vendida estaria embutido no preço de venda como custo da pessoa jurídica
Conforme destacado pelo ministro Mauro Campbell Marques, o transporte sempre representa custo para a empresa transportadora, repassada implícita ou explicitamente no preço final do produto, de modo que “não por outro motivo que o frete na operação de venda, quando o ônus for suportado pelo vendedor, foi considerado custo apto a gerar créditos de PIS/COFINS não-cumulativas”. Corroborando com este entendimento, o Ministro Humberto Martins destacou, em seu voto, que não seria razoável que a não-cumulatividade das contribuições somente seja utilizada em situações em que a empresa contrate serviço de transporte de terceiros, sob pena de violação ao princípio constitucional da isonomia (art. 150, II, CF/88).
Portanto, o STJ entendeu pela viabilidade de creditamento de PIS e Cofins não-cumulativos, por entender presentes os pressupostos para tanto, quais sejam: trata-se de combustíveis, lubrificantes e peças utilizadas na prestação de serviços de transportes; estes serviços compõem o objeto social da empresa; e o custo do transporte é transferido ao adquirente final da mercadoria, sofrendo a tributação pelas citadas contribuições sociais.
Última atualização: 17 de março de 2015.
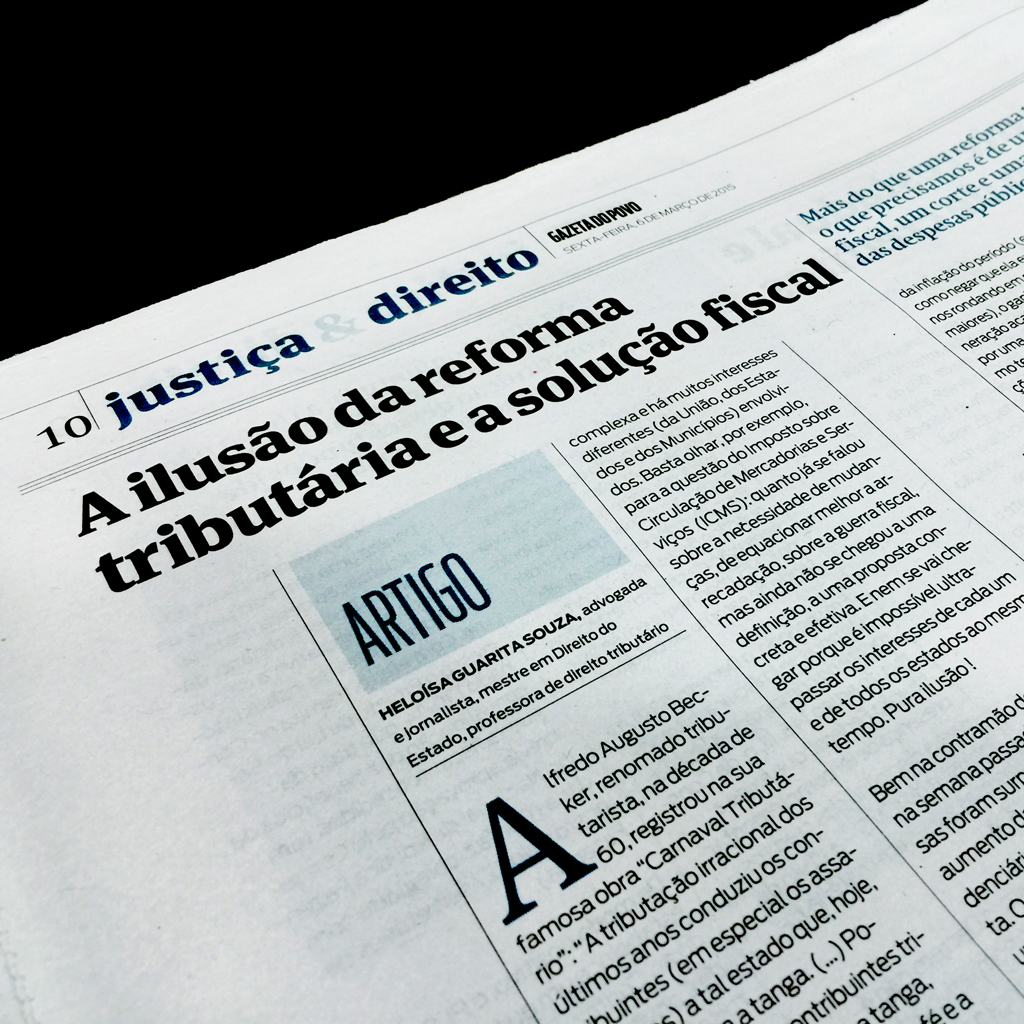
Publicado no caderno “Justiça e Direito”.
Alfredo Augusto Becker, renomado tributarista, na década de 60, registrou na sua famosa obra “Carnaval Tributário”: “A tributação irracional dos últimos anos conduziu os contribuintes (em especial os assalariados) a tal estado que, hoje, só lhes resta a tanga. (…) Porém, se a estes contribuintes tributarem até mesmo a tanga, então, perdidas estarão a fé e a esperança. Infelizmente existem fundadas razões para que tal aconteça”.
Leia o artigo da advogada Fernanda Gomes
Muitos carnavais depois, quase nus, ainda mantemos a fé e a esperança em um país melhor (não obstante o difícil momento econômico e político em que nos encontramos). Mas isso não significa dizer que teremos a nossa vestimenta de novo. Em outras palavras, não nos iludamos com uma diminuição da carga tributária.
Reforma tributária, com a redução dos impostos, taxas e contribuições, é um sonho. (…) E nem se vai chegar porque é impossível ultrapassar os interesses de cada um e de todos os Estados ao mesmo tempo. Pura ilusão!
Reforma tributária, com a redução dos impostos, taxas e contribuições, é um sonho. A nossa estrutura tributária é muito complexa e há muitos interesses diferentes (da União, dos Estados e dos Municípios) envolvidos. Basta olhar, por exemplo, para a questão do ICMS: quanto já se falou sobre a necessidade de mudanças, de equacionar melhor a arrecadação, sobre a guerra fiscal, mas ainda não se chegou a uma definição, a uma proposta concreta e efetiva. E nem se vai chegar porque é impossível ultrapassar os interesses de cada um e de todos os Estados ao mesmo tempo. Pura ilusão! Continue lendo
Dra. Michelle recomenda preparar o bolso.
Após uma manobra legislativa realizada pelo Governo do Estado do Paraná para majorar a alíquota do IPVA, mudando o fato gerador do imposto, os proprietários de veículos deverão começar a pagar o imposto em abril, entre os dias 6 e 17, conforme calendário oficial.
Os contribuintes receberão correspondência, no mês de março, com os dados do veículo, valor do imposto (inclusive com desconto para pagamento à vista) e os boletos bancários. O pagamento também poderá ser feito diretamente em bancos credenciados, como o Banco do Brasil, Bradesco, Itaú e o Sicredi, com o Renavamdo veículo. O Estado está concedendo desconto de 3%, no valor do imposto devido, para pagamento em parcela única, à vista. A redução é inferior ao que historicamente se costumava conceder.
Já para este ano, incidirá a alíquota de 3,5%, em substituição à antiga de 2,5%. O aumento de um ponto percentual representa o acréscimo na carga tributária de 40%.
O aumento da carga tributária e o desconto concedido, certamente, motivarão os contribuintes a optarem pelo parcelamento em até três pagamentos iguais, mensais e consecutivos.
Após anos em tramitação e diversas alterações no texto, aproxima-se de entrar em vigor o Novo Código de Processo Civil. Os operadores do direito devem se preparar para alterações substanciais desde os aspectos mais comezinhos da prática jurídica, como a contagem de prazos, até institutos importantes como as tutelas antecipada e cautelar.
Atendendo a reivindicações dos advogados, os prazos processuais, em geral, passaram a ser contados sem a inclusão de finais de semana – o que evita, por exemplo, a conhecida situação em que uma publicação realizada em uma quinta-feira deve ser atendida na segunda, com dois dias que deveriam ser de descanso “comendo” parte substancial do prazo.
Há alterações interessantes, também, quanto à sistemática recursal, que foi simplificada. Dentro do espírito do Novo Código – que é de priorizar a celeridade, efetividade e economia, conforme se vê das suas disposições preliminares – os prazos para interposição de todos os recursos admitidos pelo Novo Código foram unificados e são de 15 (quinze) dias, exceção única feita aos embargos de declaração, cujo prazo permanece de 5 (cinco) dias.
O agravo retido, cuja utilidade já vinha sendo questionada pela doutrina, deixa de existir, e o Novo Código prevê um rol de matérias sobres as quais as decisões agraváveis deverão versar. Um detalhe interessante é que a inexistência de peças obrigatórias no processo originário pode ser declarada pelo advogado subscritor do recurso, evitando, assim, situações em que, mesmo diante de óbvia ausência de documento obrigatório (ausência de procuração da parte adversa por ainda não ter sido realizada a citação, por exemplo), o agravo de instrumento acabava não sendo conhecido.