O que são cookies?

Izabel Coelho Matias

Cookies são pequenos arquivos de texto ou fragmentos de dados encontrados em sites. Eles são salvos no computador do usuário, por meio do navegador, e retêm as informações sobre a navegação para que o site possa “lembrar” desses dados de pesquisa e utilização, permitindo a sugestão de outros produtos que possam ser de interesse do usuário. 

Um exemplo ocorre quando há uma pesquisa de um produto para compra online. Caso sejam inseridos alguns itens no carrinho de compras, mesmo saindo da página, eles permanecerão lá. Sem os cookies, jamais seria possível guardar essas informações, teria que escolher os produtos e inseri-los novamente no carrinho.

O nome “cookie” é bastante curioso, foi inspirado nos “cookies mágicos” pelo programador Lou Montulli. Este termo se refere aos pacotes de informações enviados e recebidos sem alterações. De início, vale dizer que os cookies tinham como função apenas lembrar do usuário e não o “espionar” por conta de seus rastros digitais. Hoje, são utilizados pelas empresas para coletar dados online, como hábitos dos consumidores, sendo, portanto, essenciais para os negócios na internet.

Quais cookies são normalmente coletados?

Os cookies, em geral, podem ser:

  • Cookies Estritamente Necessários: são eles que permitem a utilização do site com funções básicas como: navegação de página, bloquear o uso mal-intencionado de credenciais de login e impedir acesso não autorizado a dados de usuários. É possível que os sites não funcionem bem sem esses cookies.
  • Cookies de Preferências: permitem que o site se lembre de escolhas feitas pelo visitante no passado, como o idioma de preferência ou o nome de usuário e senha. Esta informação é utilizada para que os sites garantam uma experiência personalizada e para torná-lo mais simples. 
  • Cookies Analíticos: coletam informações sobre como o site é utilizado, quais páginas foram visitadas e quais links foram clicados. Nenhuma dessas informações poderá ser usada para identificar dados pessoais. O objetivo é melhorar as funções do site baseado nas estatísticas coletadas. 
  • Cookies de Publicidade: rastreiam a atividade online do usuário para ter uma publicidade mais relevante para quem utiliza o site, podendo estas informações serem compartilhadas com outras organizações. 

Qual é o prazo de armazenamento dos cookies?

  • Cookies de Seção: são armazenados na memória temporária dos dispositivos utilizados para navegação e expiram quando o navegador é fechado ou quando a sessão termina. São utilizados para fins de autenticação e segurança, bem como para garantir o funcionamento eficaz dos recursos da empresa.
  • Cookies Persistentes: são armazenados no navegador de internet (browser) e ajudam os sites a lembrar as preferências, configurações de menu, temas, seleção de idiomas para quando for visitado a página no futuro pelo mesmo usuário. Eles não são excluídos após o navegador ser fechado, permanecem por uma data determinada ou depois de um período específico. Se estes cookies forem desativados, será necessário inserir o login automaticamente toda vez que fosse visitar o site.

Proveniência dos Cookies 

  • Cookies Primários: são inseridos no dispositivo do usuário de forma direta pelo site.
  • Cookies de terceiros:  são pertencentes e administrados por outras empresas para que estas consigam ter conhecimento de quem acessou seus sites a partir de banners e campanhas divulgados em outros locais, permitindo uma publicidade direcionada. 

Como limpar?

Recomenda-se que sejam revistos e, até mesmo, apagados uma vez por mês. Você pode entrar em seu navegador web, clicar ao lado direito da url, em “configurações” e após em “privacidade e segurança”.

Recomendações preliminares da Agencia Nacional de Proteção de Dados (ANPD):

Foi envido ofício pela ANPD, em 13 de maio deste ano, com recomendação de adequação da coleta de cookies ao Portal Gov.br. Destacamos as boas práticas indicadas pela Agência, que podem ser aproveitadas por todos, não apenas órgãos públicos:

  • Disponibilizar no banner de primeiro nível (banner apresentado ao usuário ao acessar a página), botão de fácil visualização, que permita a rejeição de todos os cookies não necessários;
  • Como modelo padrão, desativar os cookies baseados no consentimento (os que não são necessários);
  • Na Política de Cookies:

– Identificar as bases legais utilizadas, de acordo com cada finalidade/ categoria de cookie. A base legal mais utilizada, a princípio, será o consentimento (salvo no caso dos cookies não necessários, em que se baseia o legítimo interesse);

– Classificar os cookies em categorias (necessário, de preferências, analíticos, publicidade etc.);

– Permitir a obtenção do consentimento específico de acordo com as categorias encontradas;

– Disponibilizar, botão de fácil visualização permitindo a rejeição de todos os cookies não necessários;

Ressaltamos que ainda será elaborado pela ANPD guia orientativo, contendo as boas práticas e orientações para a coleta de cookies.

Locatário e fiador são responsáveis por multa contratual em despejo

Cassiano Antunes Tavares

Em ação de despejo ajuizada pelo locador contra o locatário e o fiador, foi incluído no pedido a cobrança dos alugueis atrasados e de multa pela devolução do imóvel antes do prazo combinado.

O Superior Tribunal de Justiça (STJ) julgando o recurso do fiador (REsp 1.906.869/SP), confirmou a decisão de primeiro e segundo grau, na condenação do inquilino e do garantidor ao pagamento da penalidade.

Segundo o relatório da decisão do STJ a questão era “definir se, em contrato de locação, a cláusula compensatória é devida com a devolução do imóvel decorrente de decisão judicial que decreta o despejo ou somente em caso de restituição voluntária do imóvel pelo locatário e, nessa situação, saber se o fiador responde solidariamente pelo pagamento da referida multa.”.

O advogado Cassiano Antunes Tavares destaca que a argumentação do fiador foi no sentido de que, nos termos da lei, o locatário poderá devolver o imóvel pagando a multa prevista para esta hipótese. Logo, esta multa apenas incidiria, segundo a tese do recurso, quando da devolução antecipada, mas voluntária por parte do locatário, não por decisão judicial em ação de despejo.

Porém, continua o advogado, o STJ entendeu que tal penalidade incide também no caso de devolução por conta de decretação judicial de despejo até mesmo para o locatário não se beneficiar de uma infração legal ou contatual (que fundamenta os despejo).

PGFN: regulamentação da Lei nº 14.375 acresce novidades à transação tributária federal

Janaina Baggio

A aguardada regulamentação da Lei nº 14.375, de 21/06/22 (confira nosso texto anterior aqui), foi recentemente levada a efeito pela Portaria PGFN nº 6.757, publicada em 1º/08, a qual consolida as regras da transação tributária anteriormente vigentes, confere tratamento específico às novidades da Lei nº 14.375/22 e, ainda, inova em alguns aspectos relevantes.

No que diz respeito às inovações específicas da Portaria PGFN nº 6.757/22, merece destaque a redução do valor limite para fins de transação individual, que agora poderá abranger débitos de valor consolidado superior a R$ 10 milhões de reais, lembrando que o limite anterior era de R$ 15 milhões. Quando se tratar de débitos suspensos por decisão judicial ou garantidos por penhora, carta de fiança ou seguro garantia, a transação individual poderá se aplicar a débitos de valor consolidado superior a R$ 1 milhão de reais.

Foi também criada uma nova modalidade de negociação, denominada transação individual simplificada, para débitos de valor consolidado entre R$ 1 milhão e R$ 10 milhões de reais. Trata-se de procedimento mais simples que o da transação individual comum, com uso de “formulário” e “termo padrão” disponibilizados para preenchimento via sistema. Estará disponível para adesão, pelo sistema Regularize, a partir de 1º de novembro de 2022.

Para as transações individuais propostas pelos devedores, a regulamentação também simplifica o procedimento anterior, quanto à parte documental. Enquanto a regulamentação original relacionava um extenso rol de documentos (caráter taxativo), a nova portaria confere maior liberdade para “instrução com documentos que suportem suas alegações” (art. 50, IV). 

Também a partir de 1º de novembro de 2022, os contribuintes poderão apresentar Pedido de Revisão quanto à capacidade de pagamento mensurada pela Administração, com direito de acesso à metodologia de cálculo, a ser apresentado pelo sistema Regularize.

Quanto à regulamentação das novidades previstas na Lei nº 14.375/22, chama a atenção, em primeiro lugar, a restrição do uso de créditos de prejuízo fiscal e base de cálculo negativa da CSLL apenas às modalidades da transação individual comum, sendo vedada quando se tratar de transação por adesão ou na transação individual simplificada (art. 37 da Portaria). 

Conforme já constou da previsão legal, a utilização desse tipo de crédito será permitida em caráter excepcional e a exclusivo critério da PGFN, quando se tratar de débitos considerados irrecuperáveis ou de difícil recuperação.

Originalmente, a Portaria nº 6.757/22 chegou a vedar a possibilidade de utilização para amortizar o valor principal da dívida, estabelecendo que sua utilização ficaria restrita à amortização de juros, multa e encargo legal, exceto quando se tratasse de pessoa jurídica em recuperação judicial. Todavia, poucos dias após a publicação, essa restrição foi revogada pela Portaria nº 6.941, de 04/08/22.

Relativamente à permissão do uso de créditos líquidos e certos em desfavor da União, reconhecidos por decisão judicial transitada em julgado, bem como de precatórios federais (próprios ou de terceiros), para amortizar ou liquidar saldo devedor transacionado, a regulamentação estabelece a necessidade de: a) prévia formalização da transação, inclusive com liquidação de eventual entrada mínima (quando exigida); b) cessão fiduciária do direito creditório à União, por meio de Escritura Pública e; c) informação da cessão fiduciária no processo judicial, com a solicitação de providências que garantam a destinação do recurso à União. 

A portaria é bem detalhada neste aspecto, especificando todos os requisitos a serem observados na elaboração da Escritura Pública e demais formalidades. Além disso, é expressamente prevista a possibilidade de que eventual saldo remanescente de precatório seja devolvido ao contribuinte, desde que não possua outras dívidas ativas.

No que diz respeito ao procedimento de migração para alguma das modalidades de transação, de créditos em parcelamento ativo e em situação regular, a portaria reitera anterior previsão legal de manutenção dos benefícios concedidos relativamente às parcelas vencidas e liquidadas na negociação atual, de modo que a transação ficará limitada ao saldo remanescente do respectivo programa. Aqui, é vedada a acumulação de descontos entre a transação e o programa anterior.

Além disso, a regulamentação especifica a necessidade de que seja formalizada desistência do parcelamento anterior, em caráter irrevogável e irretratável, o que implicará em sua imediata rescisão. Em razão disso, em caso de cancelamento ou rescisão da transação, não haverá restabelecimento do parcelamento anterior.

Em contato recente com o canal de atendimento da PGFN, a informação é a de que “os sistemas da PGFN ainda não estão preparados para operacionalização das alterações trazidas pela referida Portaria, referente à ‘migração’ de parcelamentos. A PGFN está trabalhando para disponibilizar as ferramentas necessárias”.

De modo geral, a regulamentação ratifica a intenção estatal de tornar as opções de negociação mais atrativas aos contribuintes, mas peca ao impor restrições que sequer constaram da previsão legal, no que diz respeito ao uso de créditos de prejuízo fiscal e base de cálculo negativa da CSLL, cuja utilização tem sido considerada praticamente inviável.

Cabe esclarecer que esta portaria diz respeito, exclusivamente, à transação perante a Procuradoria Geral da Fazenda Nacional, encontrando-se ainda pendente a regulamentação para as dívidas em fase de contencioso administrativo fiscal, na esfera de competência da Receita Federal do Brasil.

Para maiores informações, a equipe de Prolik Advogados está à disposição de seus clientes.

Decreto exclui as despesas de capatazia da base de cálculo do imposto de importação

Fernanda Gomes Augusto

O Decreto n° 11.090/2022 alterou a regra do Regulamento Aduaneiro (art. 77, do Decreto nº 6.759/2009), que previa a inclusão das despesas de capatazia do destino no conceito de valor aduaneiro. Com isso, a partir de 08/06/2022, a capatazia não está mais incluída na base de cálculo dos tributos federais incidentes na importação de mercadorias (Imposto de Importação, IPI, PIS e COFINS).

A despesa de capatazia, também conhecida como THC de destino – Terminal Handling Charge, está definida no artigo 40, § 1º, I, da Lei nº 12.185/2013 como sendo a “atividade de movimentação de mercadorias nas instalações dentro do porto, compreendendo o recebimento, conferência, transporte interno, abertura de volumes para conferência aduaneira, manipulação, arrumação e entrega, bem como carregamento e descarga de embarcações, quando efetuados por aparelhamento portuário”.

A discussão sobre a possibilidade de inclusão desses valores na base de cálculo dos tributos incidentes na importação vem afligindo o judiciário há anos.

Os Tribunais Federais e o Superior Tribunal de Justiça, até início de 2020, haviam consolidado o entendimento pela improcedência da inclusão da capatazia na base de cálculo do Imposto de Importação por entender que a Instrução Normativa SRF nº 327/03 extrapolou os limites do Acordo de Valoração Aduaneira e do Decreto nº 6.759/09. Diversos contribuintes já se beneficiavam dessas decisões com trânsito em julgado.

No entanto, no início de 2020, o Superior Tribunal de Justiça alterou esse entendimento ao julgar o Tema 1.014, sob a sistemática dos recursos repetitivos, concluindo pela possibilidade da cobrança do imposto de importação sobre essas despesas.

A derrota dos contribuintes no Tribunal Superior, bem como a insegurança jurídica gerada pela mudança abrupta da jurisprudência, acabou resolvida pela alteração trazida pelo Decreto n° 11.090/2022, que entrou em vigor na data da sua publicação.

Entrega de declarações ao censo anual de capitais estrangeiros no país encerra em 15 de agosto

Flávia Lubieska Kischelewski

Está aberto o prazo regular para entrega da Declaração ao Censo Anual de Capitais Estrangeiros (ano base 2021), encerrando-se às 18 horas de 15 de agosto de 2022. A declaração deve a ser apresentada obrigatoriamente por:

  1. Pessoas jurídicas sediadas no país, com participação direta de não residentes em seu capital social, em qualquer montante, e com patrimônio líquido igual ou superior ao equivalente a US$100 milhões na data-base de 31 de dezembro do ano-base;
  2. Fundos de investimento com cotistas não residentes e com patrimônio líquido igual ou superior ao equivalente a US$100 milhões, na data-base de 31 de dezembro do ano-base, por meio de seus administradores; e 
  3. Pessoas jurídicas sediadas no país, com saldo devedor total de créditos comerciais de curto prazo (exigíveis em até 360 dias) concedidos por não residentes, em montante igual ou superior ao equivalente a US$10 milhões, na data-base de 31 de dezembro do ano-base.​​

Segundo a Circular 3.795, de 16 de junho de 2016, estão dispensados de prestar a declaração: pessoas físicas; órgãos da Administração Direta da União, Estados, Distrito Federal e Municípios; pessoas jurídicas devedoras de repasses de créditos externos concedidos por instituições sediadas no País; e entidades sem fins lucrativos mantidas por contribuição de não residentes.

O preenchimento da A declaração é feito no site do Bacen (https://www.bcb.gov.br/estabilidadefinanceira/censocapitaisestrangeiros). O Cento tem por finalidade recolher informações sobre o passivo externo do Brasil, que inclui, dentre outros, investimentos estrangeiros diretos e instrumentos de dívida externa. Os dados recebidos são usados, principalmente, para fins de estudos estatísticos e como subsídios à formulação de política econômica.

A advogada Flávia Lubieska N. Kischelewski observa que (i) a entrega da declaração é mandatória para aqueles que se enquadram no perfil descrito na Circular do Banco Central; (ii) a ausência da declaração ou a prestação de informações falsas, incompletas, incorretas ou extemporâneas, podem ensejar penalidades de até R$ 250.000,00 (duzentos e cinquenta mil reais); e (iii) a documentação comprobatória das informações prestadas deve ser guardada por cinco anos contados a partir da data-base da declaração. A equipe do Prolik Advogados está à disposição para auxiliar aqueles que precisarem de apoio.

Validade da penhora do bem de família do fiador de locação residencial ou comercial

Manuella de Oliveira Moraes

Em harmonia com a inteligência firmada em maio de 2022 pelo Supremo Tribunal Federal (STF), o Superior Tribunal de Justiça (STJ) no início deste mês fixou a tese de que é válida a penhora do bem de família de fiador dado em garantia em contrato de locação de imóvel, seja residencial ou comercial.

O entendimento consolidado deverá ser aplicado em todos os casos de matéria semelhante pelo território nacional. 

Para o ministro Luis Felipe Salomão, relator dos recursos julgados sob o rito dos repetitivos “o fiador, no pleno exercício de seu direito de propriedade de usar, gozar e dispor da coisa (Código Civil, artigo 1.228), pode afiançar, por escrito (CC, artigo 819), o contrato de locação (residencial ou comercial), abrindo mão da impenhorabilidade do seu bem de família, por sua livre e espontânea vontade, no âmbito de sua autonomia privada, de sua autodeterminação”.

Tanto para o STF quanto para p STJ, o artigo 3º, inciso VII, da Lei 8.009/1990 não distinguiu para qual natureza da locação a exceção da impenhorabilidade do bem de família se aplicaria, não sendo possível criar diferenciação onde o legislador não o fez.

Salomão afirma que julgamento distinto violaria os princípios da isonomia da fiança, da autonomia da vontade e do direito de propriedade, além de gerar dificuldade para o locatário, considerando que a fiança é a garantia mais barata e aceita pelos locadores.

Alterações no estatuto da advocacia impactam nas relações de trabalho

Ana Paula L. Araújo Cia

Foi sancionada, no dia 2 de junho, a Lei 14.365/2022 que atualizou parte do Estatuto da Advocacia. A legislação foi sancionada com alguns vetos e além de alterar dispositivos do Código de Processo Civil e do Código de Processo Penal trouxe modificações que impactam, diretamente, nas relações de trabalho de estagiários e advogados empregados.

A primeira alteração está prevista no artigo 9º parágrafos 5º e 6º que possibilita ao estagiário a realização de trabalho telepresencial, remoto ou por qualquer meio telemático na existência de situações atípicas em que o trabalho presencial fique inviabilizado:

Art. 9º Para inscrição como estagiário é necessário:

(…)

§ 5º Em caso de pandemia ou em outras situações excepcionais que impossibilitem as atividades presenciais, declaradas pelo poder público, o estágio profissional poderá ser realizado no regime de teletrabalho ou de trabalho a distância em sistema remoto ou não, por qualquer meio telemático, sem configurar vínculo de emprego a adoção de qualquer uma dessas modalidades.      

§ 6º Se houver concessão, pela parte contratante ou conveniada, de equipamentos, sistemas e materiais ou reembolso de despesas de infraestrutura ou instalação, todos destinados a viabilizar a realização da atividade de estágio prevista no § 5º deste artigo, essa informação deverá constar, expressamente, do convênio de estágio e do termo de estágio.      

 A adoção do teletrabalho para os estagiários já havia sido tratada pela Medida Provisória 1.1108/2022, até este momento em vigor.

Ainda, com a alteração legislativa, fixou-se expressamente o regime de trabalho dos advogados empregados, ou seja, a critério do empregador o trabalho poderá ser prestado de forma presencial, não presencial ou mista. Tal situação poderá ser ajustada por acordo entre as partes, inclusive a modificação de um regime para o outro. Tais alterações estão dispostas no artigo 18, parágrafos 2º e 3º:

Art. 18. A relação de emprego, na qualidade de advogado, não retira a isenção técnica nem reduz a independência profissional inerentes à advocacia.

Parágrafo único. O advogado empregado não está obrigado à prestação de serviços profissionais de interesse pessoal dos empregadores, fora da relação de emprego.

§ 1º O advogado empregado não está obrigado à prestação de serviços profissionais de interesse pessoal dos empregadores, fora da relação de emprego.       

§ 2º As atividades do advogado empregado poderão ser realizadas, a critério do empregador, em qualquer um dos seguintes regimes:       

I – exclusivamente presencial: modalidade na qual o advogado empregado, desde o início da contratação, realizará o trabalho nas dependências ou locais indicados pelo empregador;      

II – não presencial, teletrabalho ou trabalho a distância: modalidade na qual, desde o início da contratação, o trabalho será preponderantemente realizado fora das dependências do empregador, observado que o comparecimento nas dependências de forma não permanente, variável ou para participação em reuniões ou em eventos presenciais não descaracterizará o regime não presencial;       

III – misto: modalidade na qual as atividades do advogado poderão ser presenciais, no estabelecimento do contratante ou onde este indicar, ou não presenciais, conforme as condições definidas pelo empregador em seu regulamento empresarial, independentemente de preponderância ou não.      

§ 3º Na vigência da relação de emprego, as partes poderão pactuar, por acordo individual simples, a alteração de um regime para outro.

Por fim, com a alteração legislativa a jornada do advogado empregado não poderá exceder 8 horas diárias e 40 semanais. Anteriormente, a jornada de trabalho prevista para o advogado empregado era de 4 horas diárias e 20 semanais, salvo acordo ou convecção coletiva ou em caso de dedicação exclusiva.:

Art. 20. A jornada de trabalho do advogado empregado, quando prestar serviço para empresas, não poderá exceder a duração diária de 8 (oito) horas contínuas e a de 40 (quarenta) horas semanais.

Portanto, antes da entrada em vigor da nova legislação, na falta de ajuste expresso seja por intermédio de instrumento coletivo ou através de cláusula de exclusividade, a jornada de trabalho limitava-se a 4 horas diárias. Já, com a publicação e vigência na nova lei a regra geral, independentemente, de dedicação exclusiva ou negociação coletiva, a jornada contratual do advogado empregado será de 8 horas diárias e 40 horas semanais. 

Avanços na regulamentação do mercado de carbono no Brasil: análise do decreto nº 11.075/2022

Eduardo Mendes Zwierzikowski

Os esforços para a diminuição dos gases de efeito estufa, como o dióxido de carbono (CO2), estão há anos na agenda mundial para conter os efeitos nocivos da poluição e da degradação ambiental, situação agravada pelo aquecimento global. No ano de 1997, o Protocolo de Quioto endereçou a questão, sendo o primeiro tratado internacional destinado a controlar a emissão de gases de efeito estufa na atmosfera, no qual seus signatários se comprometeram a estabelecer limites para a emissão de carbono. 

Foi por meio do Protocolo de Quioto que surgiu o Mecanismo de Desenvolvimento Limpo (MDL), para possibilitar que países em desenvolvimento pudessem emitir créditos derivados da menor emissão de gases de efeito estufa e comercializá-los aos países desenvolvidos, através das chamadas Reduções Certificadas de Emissão (RCEs). 

Em 2015, a partir da COP-21 (Acordo de Paris), o MDL foi sucedido pelo Mecanismo de Desenvolvimento Sustentável (MDS), mas os mercados de carbono ainda dependiam de uma regulação global para viabilizar o cômputo dos créditos em cada país e os mecanismos aptos a possibilitar as transferências internacionais, o que só foi possível no final de 2021, com o Pacto Climático de Glasgow, celebrado na COP-26.

Em que pese a utilização do Mecanismo de Desenvolvimento Limpo no Brasil, nunca houve regulação quanto ao funcionamento de um verdadeiro mercado de carbono, que poderia alavancar o desenvolvimento sustentável mediante incentivos reais e juridicamente seguros aos agentes econômicos.

Na legislação nacional, é possível identificar contornos e princípios gerais a respeito do assunto, como a Política Nacional de sobre Mudança do Clima (PLMC), instituída pela Lei Federal nº 12.187/2009, que relegou à Decreto do Poder Executivo o regramento sobre “os Planos setoriais de mitigação e de adaptação às mudanças climáticas visando à consolidação de uma economia de baixo consumo de carbono” (parágrafo único, do artigo 11).

Em decorrência dos tratados internacionais citados e da carência de regulamentação específica da PLMC, é que o Decreto 11.075/2022 foi editado pela Presidência da República. A Casa Civil, órgão diretamente ligado ao chefe do Poder Executivo, se apressou ao divulgar a criação do “mais moderno e inovador mercado regulado de carbono, com foco em exploração de créditos, especialmente para países e empresas que precisam compensar emissões para cumprir com seus compromissos de neutralidade de carbono”.

Contudo, simples leitura do Decreto em questão evidencia a sua importância simbólica, claro, mas ele está longe de se traduzir como um mercado completo e perfeitamente delineado no plano normativo, capaz de ser imediatamente implementado, cujos desafios para o seu desenvolvimento são justamente o objeto do presente texto. 

O Decreto 11.075 estabelece os procedimentos necessários à implementação de Planos Setoriais das Mudanças Climáticas (instrumentos setoriais de planejamento governamental para o cumprimento de metas climáticas) e cria o Sistema Nacional de Redução de Emissão de Gases de Efeito Estufa (SINARE), que servirá como central única de registro de emissões, remoções, reduções e compensações de gases de efeito estufa e de atos de comércio, transferências, transações e aposentadoria de créditos certificados de redução de emissões. 

Porém, para que o mercado de carbono seja efetivamente implementado, primeiro devem ser criados os Planos Setoriais mencionados, pelos Ministérios do Meio Ambiente e da Economia, com metas gradativas de redução de emissões antrópicas e remoções por sumidouros de gases de efeito estufa, mensuráveis e verificáveis, consideradas as especificidades doa agentes setoriais (art. 4º).

Depois de instituídos os Planos Setoriais, o Mercado Brasileiro de Redução de Emissões será o instrumento para a operacionalização das metas estipuladas, com a utilização e transação dos créditos certificados de redução de emissões. A parte operacional desse Mercado fica por conta do SINARE. 

As regras sobre o funcionamento do SINARE não constam do Decreto, que relega a ato conjunto dos Ministros do Meio Ambiente e da Economia, o estabelecimento das diretrizes sobre 1) o registro; 2) o padrão de certificação do SINARE; 3) o credenciamento de certificadoras e centrais de custódia; 4) a implementação e operacionalização e a gestão do SINARE; 5) o registro público acessível, em ambiente digital, dos projetos iniciativas e programas de geração de crédito certificado de redução de emissões e compensação de emissões de gases de efeito estufa; e 6) os critérios para contabilização, quando viável técnica e economicamente, de outros ativos representativos de redução ou remoção de gases de efeito estufa com os créditos de carbono reconhecidos pelo SINARE. 

Como o detalhamento de temas sensíveis do mercado de carbono brasileiro depende do estabelecimento de extensa atividade normativa, não é possível desde logo observar a existência de um modelo tão moderno ou inovador – vez que ainda é incompleto, apesar do avanço da iniciativa. 

Ponto positivo para o Decreto é a conceituação de alguns institutos importantes para a criação do mercado regulado, como o de crédito de carbono/metano (ativo financeiro, ambiental, transferível, e representativo de redução ou remoção de uma tonelada de dióxido de carbono – ou metano – equivalente, que tenha sido reconhecido e emitido como crédito no mercado voluntário ou regulado); e unidade de estoque de carbono (ativo financeiro, ambiental, transferível e representativo da manutenção ou estocagem de uma tonelada de dióxido de carbono equivalente, assim compreendidos todos os meios de depósito de carbono, exceto em gases de efeito estufa, presentes na atmosfera), todos constantes no seu artigo 2º, incisos I, II e XI. 

Como há um mercado imenso a ser explorado e o Brasil tem todas as condições de ser tornar protagonista no tema, haja vista a nossa biodiversidade e a quantidade total de floresta preservada, o conteúdo dos Planos Setoriais e as regras específicas para o mercado de carbono, que serão desenvolvidos pelo governo brasileiro, devem se espelhar nas práticas já existentes em outros países, nem sempre bem sucedidas, para evitar uma regulação imprecisa e falha em sua concepção. 

Exemplo disso é a política de cap and trade (limitação e comércio) adotada em países desenvolvidos como Estados Unidos, China e demais integrantes da comunidade europeia, em que as licenças de emissão negociáveis são questionadas pelo estabelecimento de tetos de emissão elevados, fazendo com que os preços de carbono se tornem excessivamente baixos, tendo pouca utilidade na preservação ambiental. 

Em conclusão, foi possível observar que a edição do Decreto 11.075 é essencial para o desenvolvimento do mercado de carbono no Brasil, mas ele não é um fim em si mesmo e não encerra a necessidade de serem estabelecidas diversas questões essenciais ao seu desenvolvimento, vez que a determinação das regras desse mercado e os desafios para a sua operacionalização serão cruciais para o seu sucesso. Espera-se que esse mecanismo seja visto pelo governo brasileiro como uma importante ferramenta para a proteção do meio ambiente, especialmente da Amazônia, e não apenas como um artifício de greenwashing, o que poderá ser feito por meio do trabalho conjunto, célere e bem executado dos Ministérios do Meio Ambiente e da Economia.

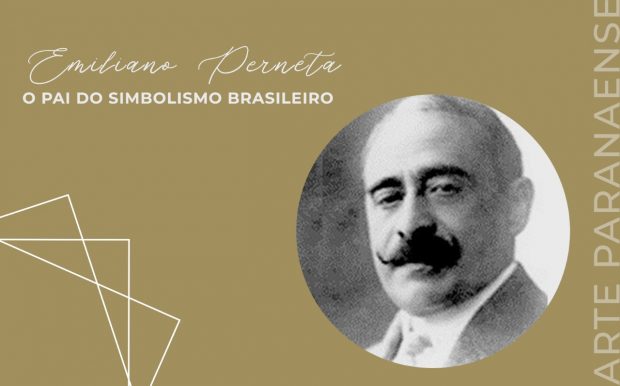
Emiliano Perneta – o pai do simbolismo brasileiro

Por Thiago Pacheco

Emiliano Perneta empresta o nome a uma conhecida via que atravessa parte do centro da cidade em direção ao bairro do Batel – e circular por ali talvez seja tão corriqueiro que o homem e seus feitos acabam, um tanto injustamente, esquecidos.

Nascido em 3 de janeiro de 1866, filho do comerciante Francisco e de Cristina Maria dos Santos, Emiliano Perneta deve o sobrenome pelo qual ficou conhecido a uma característica física do pai, coxo, e teve quatro irmãos. Em 1885 se muda para São Paulo, para cursar a Faculdade de Direito da Universidade daquela cidade. Viria a atuar como promotor público e advogado, mas antes mesmo de se graduar, em 1888 funda a “Folha Literária”, primeiro de vários periódicos dedicados às letras a que se dedicaria.   

Republicano e ardentemente abolicionista, Perneta se formou na data em que a República foi proclamada – coisa que veio a saber apenas depois de proferir um inflamado discurso. No ano seguinte, se muda para o Rio de Janeiro e, em 1891, passa a atuar na “Folha Popular”, onde publica manifestos simbolistas pioneiros no país. Ficou conhecido, em virtude disso, como introdutor do movimento literário no Brasil – entusiasta de Baudelaire, tido como originador do simbolismo, Perneta divulgava sua obra desde a tenra juventude.

Em 1902, Emiliano perneta regressa a Curitiba, onde funda nova revista literária, batizada “Victrix”, em parceria com dois de seus irmãos e outros colaboradores. Três exemplares do periódico restaram, e podem ser consultados nos acervos da Biblioteca Nacional. 

Em 1911, publica “Ilusão”, coletânea de poesia que se junta a volumes anteriores de prosa (“Alegoria” e “O Inimigo”, por exemplo) e em cujo lançamento o autor é aclamado como “príncipe dos poetas paranaenses”. Em 1914 publica talvez sua obra mais importante, “Pena de Talião”.

Perneta faleceu em 19 de janeiro de 1921, aos 55 anos, e ainda teve uma obra publicada postumamente, a coletânea de poemas “Setembro”, que veio a público em 1934. 

Corre Mais que uma Vela

Corre mais que uma vela, mais depressa,

Ainda mais depressa do que o vento,

Corre como se fosse a treva espessa

Do tenebroso véu do esquecimento.

Eu não sei de corrida igual a essa:

São anos e parece que é um momento;

Corre, não cessa de correr, não cessa,

Corre mais do que a luz e o pensamento…

É uma corrida doida essa corrida,

Mais furiosa do que a própria vida,

Mais veloz que as notícias infernais…

Corre mais fatalmente do que a sorte,

Corre para a desgraça e para a morte…

Mas que queria que corresse mais!”

Emiliano Perneta | Banco da Poesia

Prazo máximo de renovação compulsória de aluguel comercial é de cinco anos

Paulo Roberto Narezi

Em recente julgado, a Quarta Turma do Superior Tribunal de Justiça (STJ) reafirmou o entendimento de que o prazo máximo para a renovação compulsória de aluguel comercial é de cinco anos, ainda que o contrato inicial tenha duração superior.

No caso específico, uma rede de fast-food requereu a renovação do aluguel nas mesmas condições da contratação original, que tinha vigência de 12 anos e 11 meses.

O inquilino alegou que a limitação do prazo é contrária ao previsto no artigo 51 da Lei 8.245/1991 (Lei do Inquilinato), que estabelece que o locatário terá direito a renovação do contrato, por igual prazo.

Para o Ministro Raul Araújo “possibilitar que a ação renovatória de aluguel comercial seja capaz de compelir o locador a renovar e manter a relação locatícia, quando já não mais possui interesse, por prazo superior ao razoável lapso temporal de cinco anos, certamente desestimularia os contratos de locação comercial mais longos“.

Segundo o relator do caso, tal orientação já é consagrada pelo STJ e mostra-se razoável, diante das alterações econômicas que acontecem com o decurso do tempo e possibilidade de novo pedido de renovação pelo locatário, ao término de cada quinquênio.