Trabalhador não recebe férias proporcionais na dispensa por justa causa

Trabalhadores demitidos por justa causa não têm direito ao pagamento de férias proporcionais. O entendimento é da Quinta Turma do Tribunal Superior do Trabalho, que reformou decisão proferida pelo Tribunal Regional Federal da 4ª Região (RS). O Tribunal, com base na Convenção 132 da Organização Internacional do Trabalho, havia deferido o pagamento de férias proporcionais a um trabalhador dispensado por justa causa.

Segundo o Regional, por tratar-se a Convenção 132 da OIT de norma superveniente esta derrogou as disposições incompatíveis previstas na CLT, no caso, o artigo 146, que especifica o seguinte: “Na cessação do contrato de trabalho, após 12 (doze) meses de serviço, o empregado, desde que não haja sido demitido por justa causa, terá direito à remuneração relativa ao período incompleto de férias, de acordo com o art. 130, na proporção de 1/12 (um doze avos) por mês de serviço ou fração superior a 14 (quatorze) dias”.

Ocorre que para o relator do recurso, ministro Brito Pereira, o entendimento encontra-se pacificado pela Súmula 171 do Tribunal Superior do Trabalho, a qual dispõe: “Salvo na hipótese de dispensa do empregado por justa causa, a extinção do contrato de trabalho sujeita o empregador ao pagamento da remuneração das férias proporcionais, ainda que incompleto o período aquisitivo de 12 (doze) meses (art. 147 da CLT)”.

Ainda, segundo o relator “não se aplica a Convenção 132 da OIT à presente hipótese, na medida em que a referida norma não retrata expressamente o cabimento das férias proporcionais no caso de dispensa por justa causa. Desse modo, se entende que o preceito contido no art. 146, parágrafo único, da CLT, dado seu caráter especial, continua plenamente vigente”.

Para a advogada Ana Paula Leal Cia, “muito embora alguns Tribunais Regionais apliquem a Convenção 132 da OIT, a jurisprudência do Tribunal Superior do Trabalho é sólida no sentido de que, mesmo após a edição da referida convenção, o empregado que tem o seu contrato rescindido por justa casa não tem direito às férias proporcionais”.

Obrigatoriedade da DCTF-Web em substituição à GFIP é prorrogada em um mês

A obrigatoriedade da entrega da DCTF-Web para os contribuintes da primeira fase do eSocial foi adiada para a competência agosto/18, com entrega até o dia 15 de setembro de 2018. A prorrogação de um mês está na Instrução Normativa RFB nº 1.819, de 2018, publicada hoje no Diário Oficial da União.

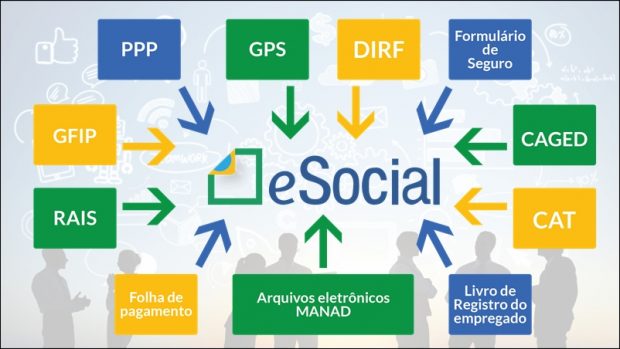
Estão abrangidos nesta primeira fase do eSocial as entidades empresariais com faturamento acima de R$ 78 milhões no ano-calendário de 2016. A entrega do eSocial e da DCTF-Web desobrigará da entrega da GFIP e, logo a seguir, de um grande número de outras obrigações acessórias dos diversos órgãos envolvidos.

A implantação do eSocial de forma gradual objetiva justamente permitir que a Receita Federal possa monitorar a evolução de cada fase, fazendo os ajustes necessários para gerar o mínimo impacto para os contribuintes e trabalhadores.

Atualmente mais de 98% das 13 mil empresas do primeiro grupo já estão utilizando o eSocial de forma satisfatória, mas alguns pequenos ajustes finais. por parte de uma parcela das empresas, ainda carece desse prazo adicional para que seus trabalhadores não sejam prejudicados.

Fonte: Receita Federal

Sobre a importância do Compliance Tributário

Por Eduardo Mendes Zwierzikowski

Não é de hoje que a legislação tributária causa temor à atividade empresarial, diante da existência de inúmeras leis, decretos, regulamentos, instruções normativas e demais atos editados sobre o pagamento de tributos e obrigações acessórias aos entes federativos.

Porém, com a informatização dos procedimentos adotados pelos órgãos de arrecadação, incluindo a obtenção e troca instantânea de informações em nível global, a exposição a eventuais processos administrativos e multas se torna ainda mais presente.

O relacionamento da empresa com a selva tributária brasileira, agora inserida na rapidez da era digital, exige a adoção de procedimentos internos destinados ao pronto atendimento das exigências do fisco, não apenas no cumprimento dos prazos, mas principalmente no fornecimento de dados com a qualidade desejada.

A carga tributária é sim um grande ônus que recai sobre o contribuinte, mas todo o esforço para o correto entendimento da legislação tributária também deve ser permanentemente avaliado e otimizado, uma vez que também se constitui como um encargo expressivo.

Nesses termos, o compliance tributário deve ser estruturado com forte presença da tecnologia e do conhecimento contábil e jurídico necessários à prevenção da ocorrência de autuações, aplicação de multas e instauração de processos administrativos ou judiciais, cujo fim último é a diminuição dos custos operacionais e de contingenciamento.

“Profissionalização” da pesquisa de preços pode caracterizar concorrência desleal

De acordo com recente decisão proferida pelo Tribunal do Estado do Mato Grosso do Sul (TJ-MS), a contratação de serviços de pesquisa de preços por empresa especializada, visando a obter informações sobre a comercialização dos produtos da concorrente, pode caracterizar concorrência desleal.

No caso concreto, uma rede de materiais de construção contratou empresa de consultoria e tecnologia para coletar informações acerca dos preços e produtos da concorrente que, posteriormente, alimentariam software de dados. Tais dados, por sua vez, estariam disponíveis para a consulta online da empresa contratante, o que a faria reduzir os preços e atrair consumidores deslealmente. Além disso, a empresa de tecnologia fotografava e filmava o interior da loja, os códigos de barra dos produtos e até mesmo a disposição das gôndolas expositoras.

O relator do caso, desembargador Dorival Renato Pavan, ao levar em consideração os princípios da inviolabilidade da propriedade privada, da livre atividade empresarial e da livre concorrência, caracterizou a conduta praticada pela empresa prestadora de serviços como ilegal e imoral, proibindo que os funcionários da empresa prestadora de serviços de pesquisa de preços entrassem no estabelecimento da concorrente, sob pena de pagamento de multa diária de R$ 10 mil, dentre outras sanções.

A empresa agravante ressaltou o fato de que “em um primeiro momento, isto pode ser visto como um meio de proporcionar a baixa de preços, o que acarretaria benefícios ao consumidor. Mas, na verdade, a pesquisa feita pela agravada nada mais é do que instrumento para se destruir a concorrência, com sérias consequências para a sociedade de consumo do nosso estado”.

A advogada Isadora Boroni Valério, ao levar em consideração o grau de relativização de condutas verificada no direito concorrencial, elogia a postura adotada pelo relator do caso acima. De acordo com ela, a decisão deixou claro que a prática de concorrência desleal não se caracteriza pelo resultado por ela alcançado, já que tanto a concorrência leal, como a desleal, procuram ganhar consumidores em detrimento dos concorrentes.

O que deve ser observado é o meio adotado pelos empresários para alcançar o fim comercial. Não se pode obrigar a empresa a permitir, em seu estabelecimento comercial, a presença de pessoas que buscam unicamente aferir livre e sistematicamente informações sobre todos os seus produtos com o objetivo de captar a clientela que buscava tais produtos por iniciativa própria. Tal prática se diferencia enormemente da pesquisa realizada por consumidores, que têm o direito de comparar preços e prazos para adquirir determinados produtos, bem como da obtenção de dados fornecidos por órgãos públicos de controle.

Destaca, por fim, a crescente aplicação da Lei nº 12.529/2011, popularmente conhecida como “Lei Antitruste”. Responsável por dispor sobre a prevenção e a repressão às infrações cometidas por agentes econômicos contra o mercado, o diploma aplica-se às pessoas físicas ou jurídicas de direito público ou privado, bem como a quaisquer associações de entidades ou pessoas, cujas práticas possam “limitar, falsear ou de qualquer forma prejudicar a livre concorrência ou a livre iniciativa; dominar mercado relevante de bens ou serviços; aumentar arbitrariamente os lucros; e exercer de forma abusiva posição dominante”.

Receita Federal diz que ganhos em apostas online devem ser declarados e sofrer IRPF

Por Mariana Elisa Sachet Azeredo

A advogada Mariana Elisa Sachet Azeredo atua no setor tributário do Prolik.

A Receita Federal, respondendo questionamento de um contribuinte pessoa física, afirma que ganhos obtidos com o sucesso de apostas online devem ser declarados e sofrer a incidência do Imposto de Renda Pessoa Física – IRPF.

De acordo com a Solução de Consulta COSIT nº 61/2018, os rendimentos recebidos do exterior por pessoa física residente no Brasil, decorrentes de ganhos em apostas, estão sujeitos à tributação sob a forma de recolhimento mensal obrigatório, o chamado carnê-leão, no mês de recebimento dos valores.

Naquela situação em específico, alega o contribuinte que não teria obtido lucro na maioria das apostas realizadas e, portanto, eventual tributação não poderia incidir sobre todo o dinheiro que entrou em sua conta corrente, mas apenas sobre a diferença entre ganhos e perdas em apostas ocorridas no ano-calendário.

Contudo, segundo o Fisco, não há previsão legal para dedução de eventuais perdas, devendo a tributação se dar sobre todos os ganhos em apostas auferidas em sites internacionais especializados, independentemente dos valores perdidos.

Aqueles, portanto, que decidiram tentar a sorte nos resultados dos jogos da Copa do Mundo de Futebol desse ano e, com sucesso, obtiveram ganhos financeiros, devem ficar atentos quanto à necessidade de declaração desses rendimentos e a sua tributação de IRPF, sob pena de fiscalização e autuação (com incidência de multa) por parte da Receita Federal.

Empresa é responsabilizada por homicídio ocorrido no horário e no local de trabalho

A Sexta Turma do Tribunal Superior do Trabalho condenou a Ruah Indústria e Comércio de Móveis Ltda., de Sobral (CE), a indenizar os herdeiros de uma empregada morta por um colega de serviço. A Turma entendeu estar configurada a responsabilidade objetiva da empresa pelo ato praticado por empregado no local e no horário de trabalho.

Segundo os autos, a morte foi ocasionada por golpes de faca desferidos por um empregado em decorrência de abalo emocional supostamente originado de “fuxicos” entre colegas. Conforme declaração das testemunhas, ele começou a agredir um colega e, quando a vítima pediu que parasse, voltou-se contra ela e a esfaqueou.

Os três filhos da vítima, que tinha 32 anos, ajuizaram ação com pedido de reparação por danos materiais e morais. Eles atribuíram à empresa a culpa pelo ocorrido, sustentando que o empregador tem o dever de proporcionar segurança e vigilância à integridade física de seus empregados.

A Ruah, em sua defesa, sustentou que não se tratava de acidente de trabalho, pois não decorreu do serviço. Segundo a empresa, ela não poderia ser responsabilizada por ato praticado por terceiro.

O juízo da Vara do Trabalho de Sobral (CE) entendeu que estavam presentes os elementos configuradores da responsabilidade civil porque o ato foi praticado por empregado na jornada regular de trabalho. Com isso, deferiu aos herdeiros R$ 18 mil de indenização por dano moral e R$ 104 mil por dano material, com base no último salário da vítima e na expectativa de vida de até 65 anos.

O Tribunal Regional do Trabalho da 7ª Região (CE), porém, excluiu a condenação por considerar que o fato “poderia ocorrer tanto no ambiente de trabalho como em qualquer lugar”. Para o TRT, seria impossível e inapropriado que a empresa mantivesse vigilância ininterrupta e contumaz de todos os empregados a fim de impedir eventos danosos entre eles. O Tribunal Regional também registrou que a faca era manuseada pelo empregado no exercício de suas funções, o que descartaria a hipótese de negligência da empresa em relação ao porte de objetos potencialmente perigosos.

No recurso de revista ao TST, os herdeiros sustentaram que a culpa da empresa decorreu do fato de ela não ter tomado as providências de segurança cabíveis na ocasião. Eles ressaltaram que, além de ter matado a mãe, o empregado em seguida esfaqueou outro colega e ainda matou um empregado de uma empresa vizinha, o que demonstraria a premeditação dos crimes.

O relator, ministro Maurício Godinho Delgado, assinalou que, no caso, aplicam-se as regras dos artigos 932, inciso III, e 933 do Código Civil, que tratam da responsabilidade objetiva do empregador pelos atos praticados por seus empregados no estabelecimento ou na empresa. Por maioria, vencido o ministo Aloysio Corrêa da Veiga, a Turma manteve o valor da indenização por dano moral e, quanto ao dano material, deu provimento ao recurso para condenar a empresa a pagar aos herdeiros pensão mensal de um salário mínimo desde a morte da mãe até que eles completem 25 anos.

Processo: RR- 157800-92.2006.5.07.0024

Fonte: Assessoria de Imprensa do Tribunal Superior do Trabalho

Certificado digital no eSocial só é exigido para quem já tinha essa obrigação

Os optantes do Simples Nacional com mais de um empregado já necessitam hoje de certificado digital para prestar suas informações e apuração dos tributos devidos. Portanto, o eSocial não está criando nova obrigação com a utilização de certificado digital.

As micro e pequenas empresas com até um trabalhador poderão utilizar os portais do eSocial apenas com código de acesso, sem necessidade de certificado digital. Todos os Microempreendedores Individuais (MEI) poderão utilizar o Portal simplificado do MEI com código de acesso.

Ocorre que os empregadores que atualmente utilizam serviços de profissionais da contabilidade nem mesmo necessitarão de código de acesso, tampouco de certificado digital, já que bastará ao empregador autorizar o contador a assinar e a enviar suas declarações, por meio de uma procuração eletrônica para o eSocial.

Fonte: Receita Federal

Participe da consulta pública sobre o Cadastro Fiscal Positivo da PGFN

A Procuradoria-Geral da Fazenda Nacional (PGFN) irá criar um “Cadastro Fiscal Positivo”, com o objetivo de classificar os devedores de acordo com o seu histórico e perfil de risco.

Para viabilizar a participação da sociedade civil nessa iniciativa, foi aberta uma consulta pública, no período de 16 de julho a 17 de agosto de 2018.

Os interessados em contribuir com a construção do projeto apresentado no Edital PGFN nº 13/2018 podem enviar sugestões e comentários para o e-mail  com o assunto “CADASTRO POSITIVO”. O andamento da consulta pública e o inteiro teor do Edital poderão ser obtidos clicando aqui.

Fonte: Procuradoria-Geral da Fazenda Nacional

Micro e pequenas empresas e MEI com empregados poderão ingressar no eSocial a partir do mês de novembro

Foi publicada, no Diário Oficial da União desta quarta-feira (11/7), a Resolução nº 4 do Comitê Diretivo do eSocial permitindo que micro e pequenas empresas – que são aquelas com faturamento anual de até R$ 4,8 milhões – e Microempreendedores Individuais (MEI) possam ingressar no eSocial a partir do mês de novembro.

Destaca-se que somente os MEI que possuam empregados – e que hoje totalizam um público de aproximadamente 155 mil empregadores – precisarão prestar informações ao eSocial.

Já para as demais empresas privadas do País – que possuam faturamento anual inferior a R$ 78 milhões – o eSocial torna-se obrigatório a partir da próxima segunda-feira (16/7). A nova norma, publicada hoje, é uma opção oferecida aos micro e pequenos empregadores e aos MEI. No entanto, os empregadores deste grupo que tiverem interesse em ingressar no eSocial desde já, também terão acesso ao sistema a partir da próxima segunda (16).

Para o eSocial, em princípio, todo o público formado pelas empresas privadas com o faturamento anual inferior a R$ 78 milhões – incluindo micro e pequenas empresas e MEI – é considerado como empresas do segundo grupo de empregadores.

Além disso, desde janeiro deste ano, o eSocial já está em operação para as grandes empresas – que possuem faturamento anual superior a R$ 78 milhões – e que formam, no âmbito do eSocial, as chamadas empresas do primeiro grupo. Atualmente, 97% delas já integram as bases do eSocial.

Quando totalmente implementado, o eSocial reunirá informações de mais de 44 milhões de trabalhadores do setor público e privado do País em um mesmo sistema e representará a substituição de até 15 prestações de informações ao governo – como GFIP, RAIS, CAGED E DIRF – por apenas uma.

Implantação por fases

Assim como está acontecendo com as grandes empresas e como ocorrerá com os entes públicos, a implementação do eSocial para as empresas do segundo grupo – excluídas neste momento a obrigatoriedade de pequenas empresas e de MEI – se dará de forma escalonada, dividida em cinco fases, distribuídas deste mês de julho a janeiro de 2019. Dessa forma, os empregadores incluirão gradativamente suas informações no sistema.

A partir do dia 16 de julho até o dia 31 de agosto deste ano, os empregadores deverão enviar ao eSocial apenas informações de cadastro e tabelas das empresas. Em relação aos MEI que possuam empregados e que optem por já ingressar no eSocial, o Comitê Gestor do eSocial esclarece que, na prática, eles não terão nenhuma informação para prestar antes de setembro, já que os dados da 1ª fase (cadastro do empregador e tabelas) são de preenchimento automática pela plataforma simplificada que será disponibilizada para este público.

Apenas a partir de setembro, os empregadores do segundo grupo precisarão incluir na plataforma informações relativas a seus trabalhadores e seus vínculos com as empresas, como admissões, afastamentos e demissões, por exemplo. Finalmente, de novembro até o final de 2018, deverão ser incluídos dados referentes às remunerações dos trabalhadores e realizado o fechamento das folhas de pagamento no ambiente nacional.

Em relação às micro e pequenas empresas e aos MEI, como esses estarão obrigadas ao eSocial somente a partir de novembro – quando ingressarem no sistema eles deverão prestar as informações referentes às três fases iniciais do cronograma.

Em janeiro do ano que vem haverá, para o segundo grupo como um todo, a substituição da Guia de Informações à Previdência Social (GFIP) pelo eSocial e a inserção de dados de segurança e saúde do trabalhador no sistema.

Já os empregadores pessoas físicas, contribuintes individuais – como produtor rural e os segurados especiais – somente deverão utilizar o eSocial a partir de janeiro de 2019

Plataforma simplificada

Nos próximos dias, serão ser disponibilizados os novos portais do eSocial, onde os empregadores poderão inserir diretamente as informações, sem necessidade de sistemas para integração.

Também será disponibilizada, a partir do próximo dia 16, a plataforma simplificada destinada aos MEI. Nesse ambiente simplificado – semelhante ao eSocial do Empregador Doméstico – não será necessário o uso de certificado digital, podendo o empregador acessá-lo apenas por código de acesso. A plataforma simplificada permitirá ao microempreendedor realizar cálculos automáticos via sistema, como o que realiza o cálculo de rescisões e a ferramenta de férias, por exemplo.

A maioria dos MEI – que não possuem empregados e por esta razão não estarão obrigados ao eSocial – continuarão prestando contas normalmente ao governo por meio do Simei, o sistema de pagamento de tributos unificados em valores fixos mensais voltados para aos microempreendedores individuais e que lhes garante a isenção de impostos federais como o IPI, por exemplo. Para este público, nada muda.

Histórico

O eSocial é uma iniciativa conjunta do Ministério do Trabalho, Caixa Econômica, Secretaria de Previdência, INSS e Receita Federal. O programa visa aumentar a produtividade e reduzir a burocracia no setor produtivo, unificando as informações fiscais, previdenciárias e trabalhistas dos empreendedores em um banco de dados único administrado pelo governo federal.

Fonte: Receita Federal

ISS Curitiba: Declaração de Deduções Eletrônica (DDE) para a construção civil

Por Heloisa Guarita Souza

A advogada Heloísa Guarita Souza atua no setor tributário do Prolik.


Desde o último dia 1º de julho está revogado o regime simplificado de recolhimento do ISS para o setor da construção civil, que previa o recolhimento do ISS para o Município de Curitiba à alíquota de 2% sobre o valor total da nota fiscal, sem qualquer dedução, conforme informamos no nosso Boletim de 04.04.2018 (http://boletim.prolikadvogados.com.br/2018/04/04/alteracoes-na-legislacao-tributaria-de-curitiba/).

Em função de tal revogação, para viabilizar a dedução dos materiais empregados na construção civil, a Prefeitura de Curitiba, por meio do Decreto nº 676, de 29.06.2018,  instituiu a Declaração de Deduções Eletrônica, que deverá ser preenchida pelo prestador do serviço antes da emissão da correspondente nota fiscal, estando a ela vinculada pelo valor líquido, e já homologando eletronicamente as deduções permitidas pelo sistema. Não serão aceitas quaisquer outras deduções senão aquelas referendadas pelo procedimento eletrônico.

Todos os contribuintes que prestem serviços descritos nos subitens 7.02 e 7.05 poderão deduzir os materiais por eles adquiridos para a prestação de serviços. Na mesma regra se enquadram os prestadores de serviços do item 17.05 (fornecimento de mão-de-obra), em relação à folha de pagamento mais encargos.

Pela nova sistemática, os contribuintes deverão declarar as notas fiscais de aquisição de material e as respectivas notas de remessa de mercadorias (emitidas nos termos do art. 395, do Regulamento do ICMS/PR) para os tomadores do serviço, podendo haver tantas notas de remessa quanto possível, respeitadas as quantidades, custos e preços constantes da aquisição, oriundas de uma mesma nota fiscal de aquisição de material.

Cabe observar que, nos termos do Decreto Regulamentar, somente serão admitidos como dedutíveis da base de cálculo do ISS os materiais adquiridos pelo prestador do serviço, aplicado por ele e incorporados à construção, o que, certamente, trará muitos questionamentos e dificuldades operacionais. Nenhum tipo de serviço também vinculado à obra de construção civil poderá ser deduzido, como por exemplo, nenhuma espécie de subempreitada, fretes, projetos, etc.

Também não serão dedutíveis os materiais que não tenham sido adquiridos pelo próprio prestador do serviço e em seu nome e que não estejam escriturados contabilmente como custo da prestação de serviços (segregados por obra).

Não obstante já ocorra a homologação prévia de tais deduções, feitas pelo sistema, que emitirá a nota fiscal pelo seu valor líquido, os contribuintes deverão manter arquivados os respectivos documentos comprobatórios pelo prazo legal (cinco anos).

O programa está disponível no Sistema ISS Curitiba, sendo a sua utilização facultativa pelo período de 90 dias, tornando-se obrigatória a partir de 1º de outubro de 2018.

Enquanto o contribuinte não aderir ao novo sistema, poderá fazer, manualmente e por sua própria conta, as deduções que entender cabíveis, as quais serão objeto de fiscalização quando da emissão do respectivo CVCO.

Se, por um lado, no mundo digital em que vivemos, essa declaração eletrônica pode simplificar e facilitar os procedimentos manuais de dedução dos materiais pelo contribuinte e sua conferência pela autoridade pública, por outro, é inquestionável que, ao menos de início, trará muitos problemas e dificuldades, inclusive com aumento da carga tributária.

Existem muitas situações concretas que não se enquadram nos parâmetros definidos pela Prefeitura – por exemplo, venda a ordem em que não há nota de remessa -, o que inviabilizará a dedução do material. Outras vezes, os materiais aplicados na obra não são adquiridos, mas fornecidos pelo prestador, sendo de sua produção, situação que também não está tratada.

Neste período inicial, de noventa dias, o sistema está em testes. Segundo a Prefeitura Municipal, os problemas e dificuldades encontradas deverão ser levadas ao Órgão Público para esclarecimentos ou ajustes no sistema.

Sem dúvida, estamos diante de mais um custo operacional a ser suportado pelos contribuintes, que precisarão mudar a sua rotina administrativa – inclusive com a obrigação de emissão de nota fiscal de remessa que hoje nem sempre emitem.