Apple não terá que pagar danos morais coletivos pelo “Erro 53”

Izabel Coelho Matias

​Recentemente, o Superior Tribunal de Justiça (“STJ”) decidiu não condenar a Apple ao pagamento de danos morais coletivos pelo chamado “Erro 53” no iPhone 6. A atualização do sistema operacional inutilizou por completo o produto, inclusive com a perda de todos os dados nele contido, na hipótese em que os consumidores poderiam optar por realizar reparos com assistências técnicas não homologadas pela fabricante.

O Instituto Brasileiro de Política e Direito da Informática (IBPDI) propôs, na época dos fatos, uma ação coletiva requerendo a condenação da Apple, ao pagamento de indenização no montante de R$ 50 milhões por danos morais coletivos e a reparar, sem custos, os celulares avariados, assim como o ressarcimento de eventuais despesas com reparos. Utilizou-se o argumento de que o bloqueio tecnológico é uma prática “abusiva e anticoncorrencial”, já que mantém os consumidores dependentes dos serviços de reparo e reposição de peças disponibilizadas pela empresa nas lojas autorizadas.

Em sua defesa, a Apple alegou que o bloqueio dos aparelhos teria ocorrido em função de um mecanismo de segurança, que incompatibiliza os números de série dos componentes originais dos aparelhos e eventuais peças não autênticas utilizadas em consertos por oficinas não credenciadas. 

O Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT) entendeu que as falhas tecnológicas seriam previsíveis e que os consumidores conheciam das peculiaridades do produto, não caracterizando dano moral coletivo, pela não ocorrência de lesão injusta e intolerável a valores fundamentais. 

No STJ, a relatora Ministra Nancy Andrighi, afirmou que não restou configurado dano moral coletivo, pois não se vislumbrou uma conduta contrária à lei, passível de abalar valores e interesses coletivos fundamentais. Na realidade, a demanda em questão visa a tutela de direitos individuais homogêneos.

Em outras palavras, a Ministra afirmou que não está procurando isentar o fornecedor de sua responsabilidade, tanto pelo vício do produto que colocou no mercado ou por algo que possa vir a causar danos individuais, sejam eles morais ou não. Mas essa responsabilidade deverá ser considerada e apurada em demanda própria e individual, não coletiva.

Por fim, vale ressaltar que em outros países, como nos Estados Unidos e França, já foram instauradas ações coletivas contra a Apple devido à mesma atualização, e em ambos os casos, a empresa foi condenada a pagar multas milionárias, sendo a primeira de US$500 milhões no país norte-americano, e a segunda de 27,4€ milhões no país europeu.
Justiça do trabalho considera excessiva a suspensão de documentos dos sócios

Ana Paula Araújo Leal Cia

Na fase de execução de sentença, após várias tentativas de localizar bens passíveis de penhora para a satisfação do crédito trabalhista, o juízo de primeiro grau decidiu pela suspensão do passaporte e da CNH dos sócios, mas, em decisão recente proferida pela SDI-2 (Subseção II Especializada em Dissídios Individuais) do Tribunal Superior do Trabalho, a suspensão de tais documentos foi considerada excessiva.

Diante da afirmação inserida no processo de que os sócios possuíam carro de luxo e haviam transacionado um imóvel de alto valor, a suspensão de documentos foi autorizada pelo juízo da execução, decisão que foi mantida pelo Tribunal Regional do Trabalho da 5ª Região (BA).

No entanto, para o Tribunal Superior do Trabalho, ao julgar o mandado de segurança impetrado pelos sócios, a referida suspensão e válida desde que se demonstre sua utilidade no processo, sobretudo quando ficar evidente que a parte executada utiliza de artifícios para fraudar a satisfação do crédito do trabalhador.

Para o Ministro Relator, Alberto Bastos Balazeiro “faz-se necessário, de um lado, preservar a validade jurídica do art. 139, IV, do CPC/2015, mas de outro, observar que sua aplicação deve ser orientada pelos princípios da proporcionalidade e da razoabilidade, do contraditório e da ampla defesa, e da adequada fundamentação das decisões judiciais”.

Nesse sentido, a suspensão da CNH e do passaporte dos sócios não é medida capaz de garantir o pagamento da execução, logo, a Corte considerou que a referida determinação penaliza os executados e, portanto, é arbitrária. 

Responsabilidade da concessionária por acidente causado por animal na pista

Manuella de Oliveira Moraes

Diante da multiplicidade de recursos idênticos, a Corte Especial do Superior Tribunal de Justiça (STJ) afetou um recurso especial, no qual se discute a responsabilidade civil da concessionária de rodovia em acidente causado por animal na pista.

O recurso afetado será julgado sob o rito dos repetitivos, sendo a sua solução aproveitada para demandas recorrentes nos tribunais brasileiros, ocasionando maior economia processual e segurança jurídica. 

O direito privado entende que se trata de defeito do serviço da concessionária, pelo viés consumerista, enquanto que o direito público considera uma violação ao dever de prestar o serviço público adequado pela concessionária que explora a rodovia. 

Para o relator da controvérsia, ministro Paulo de Tarso Sanseverino, “em virtude dessa dualidade de fundamentos para se imputar responsabilidade à concessionária, entendo seja prudente fixar uma tese abrangendo ambos os fundamentos, a fim de evitar julgamentos com resultados díspares, a depender do fundamento utilizado pela vítima do evento danoso para deduzir a pretensão indenizatória”.

Sendo assim, o objetivo é consolidar entendimento acerca das seguintes questões: “(a) responsabilidade (ou não) das concessionárias de rodovia por acidente de trânsito causado por animal doméstico na pista de rolamento; e (b) caráter objetivo ou subjetivo dessa responsabilidade à luz do Código de Defesa do Consumidor e da Lei das Concessões”.

Notas comerciais como alternativa de financiamento privado para empresas e cooperativas

Flávia Lubieska Kischelewski

Notas comerciais são promessas de pagamento em dinheiro, configurando-se em títulos de crédito e valores mobiliários previstos na Lei nº 6.385/1976. As condições de emissão e a forma de fiscalização é regulamentada pela Comissão de Valores Imobiliários (CVM). Essa forma de captação de recursos por empresas sempre concorreu com a emissão de notas promissórias e debêntures, sendo, portanto,  pouco usadas no Brasil.

Esse cenário mudou em razão da Lei nº 14.195/2021 (Lei do Ambiente de Negócios), visto que,, as notas comerciais têm sido vistas no mercado como um importante meio de obtenção de recursos de forma célere. A circulação é mais ágil do que a de uma nota promissória e, diversamente do que acontece para as debêntures, o pagamento costuma ser de curto prazo.

Além disso, as notas comerciais podem ser atreladas a garantias reais ou fidejussórias e são mais flexíveis em termos de fixação de juros e de condições de vencimento do que as notas promissórias. Para as sociedades limitadas, ainda é possível estabelecer sua conversibilidade em participação societária.
Essas características novas, surgidas após a Lei nº 14.195/2021, tornaram as notas comerciais menos burocráticas para serem emitidas, segunda a advogada Flávia Lubieska N. Kischelewski. O interesse do mercado pela emissão é crescente como meio de obtenção rápida de capital de giro por empresas, conforme dados da ANBIMA (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais).

Paraná regulamenta a adesão ao programa de parcelamento incentivado

 Suzanne Dobignies S. Koslowski

O Estado do Paraná editou o Decreto n° 10.766, de 12.04.2022,  que regulamentou o Programa de Parcelamento de débitos – instituído pela Lei n° 20.946, de 20.12.2021 – sobre a qual noticiamos anteriormente no artigo disponível neste link.

A normativa consolidou as regras do Programa, que abrange débitos de natureza tributária relativos ao ICM, ICMS, inclusive o devido por substituição tributária (ICMS-ST) e ao ITCMD, decorrentes de fatos geradores ocorridos até 31.07.2021, constituídos ou não, inscritos ou não em dívida ativa, inclusive objeto de parcelamentos anteriores ou ação judicial, os quais poderão ser pagos da forma a seguir e com as seguintes reduções: 

NÚMERO DE PARCELASREDUÇÕES SOBRE MULTA E JUROS
ÚNICA80% (OITENTA POR CENTO)
ATÉ 60 (SESSENTA)70% (SETENTA POR CENTO)
ATÉ 120 (CENTO E VINTE)60% (SESSENTA POR CENTO)
ATÉ 180 (CENTO E OITENTA)50% (CINQUENTA POR CENTO)

No caso da opção de parcelamento em até 60 parcelas, os créditos tributários poderão ser quitados parcialmente, mediante Regime Especial de Acordo Direto com Precatórios, alocando-se até 95% do valor total parcelado para a última parcela, devendo o restante ser dividido em até 59 parcelas, a serem pagas em moeda corrente, aplicando-se as reduções de multa e juros.

Cabe ao contribuinte apresentar as respectivas desistências e renúncias às discussões administrativas e/ou judiciais vinculadas aos débitos tributários incluídos nesse Programa.

O Decreto ainda autorizou a adesão parcial do crédito tributário lançado, em discussão administrativa, desde que informe ao Fisco, até a data de 20 de julho de 2022, o valor que pretende liquidar, a data base e o respectivo valor original. A partir dos dados fornecidos, o Fisco emitirá um demonstrativo de atualização monetária e dos juros, que servirá de base para a geração da guia de recolhimento ou a constituição do parcelamento parcial. Sobre a parcela restante do crédito tributário, mantém-se a discussão administrativa.

 Além disso, os incentivos da Lei n° 20.946/2021 se estendem também às dívidas de natureza não tributárias, inscritas em dívida ativa até 31.07.2021, que podem ser pagas em até 120 (cento e vinte) parcelas. Neste caso, as reduções serão aplicadas somente sobre os encargos moratórios, conforme a seguir:

NÚMERO DE PARCELASREDUÇÕES SOBRE OS ENCARGOS MORATÓRIOS
ÚNICA80%
ATÉ 60 (SESSENTA)70% (SETENTA POR CENTO)
ATÉ 12060% (SESSENTA POR CENTO)

Na liquidação de quaisquer débitos (tributários ou não), as parcelas não poderão ser inferiores a 5 UPF/PR e sofrerão a incidência de juros vincendos (a partir da segunda parcela), equivalentes à taxa referencial da Selic mensal, aplicada sobre os valores do principal e da multa constantes na parcela.

O prazo para a adesão ao Programa de Incentivos iniciou-se em 11 de abril e encerra-se no próximo dia 10 de agosto de 2022, às 18:00 hs.  

Nos casos de adesão na modalidade parcelada, o recolhimento da primeira parcela deverá ser realizado até o último dia útil do mês da adesão, enquanto as demais até o último dia útil dos meses subsequentes. Para o pagamento à vista, a data de vencimento é dia 12 de agosto. 

Aqueles que desejarem efetuar a adesão de débitos abrangidos, deverão acessar a página www.fazenda.pr.gov.br  para formalizar a sua opção (parcelamento ou recolhimento em parcela única), conforme o caso.

Ainda, na impossibilidade de acesso ao endereço eletrônico informado, o requerimento poderá ser efetivado no e-protocolo, conforme modelo trazido pelo anexo único do Decreto n° 10.766/2022.

Por fim, o Escritório PROLIK coloca-se à disposição de seus clientes para maiores esclarecimentos.

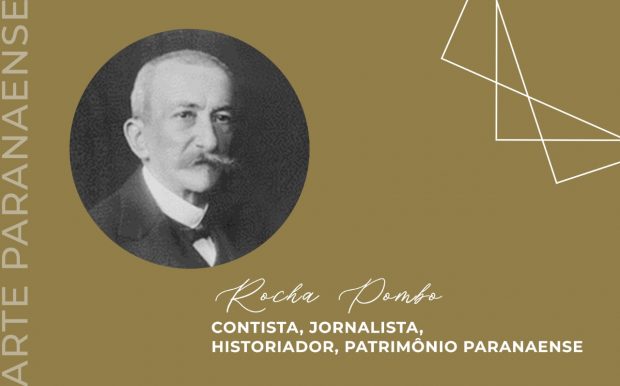
Contista, jornalista, historiador, patrimônio paranaense: Rocha Pombo

Thiago Pacheco

José Francisco da Rocha Pombo é nome conhecido que batiza ruas, praças e escolas – e as homenagens talvez sejam, ainda, poucas. Nascido em Morretes, em 1857, Rocha Pombo era um entusiasmado abolicionista que não se satisfez com menos do que fundar um jornal para divulgar tais ideais e também a causa republicana: “O Povo” começou a ser publicado em 1879, ainda em sua cidade natal, mas não seria a única iniciativa do tipo. Mais tarde, ele dirigiria “O Eco dos Campos”, semanário publicado na cidade de Castro, além de outros periódicos em Curitiba – Diário Popular, Gazeta Paranaense e Diário do Comércio. 

Ao mesmo tempo, escrevia ficção (Petrucello e Visões, de 1888), poesia (A Guaíra, 1884) e publicava textos até em folhetins argentinos e uruguaios. 

Após a revolução federalista, Rocha Pombo se muda para o Rio de Janeiro – e é nesse período que suas grandes obras de história são produzidas: O Paraná no Centenário é publicado em 1900, e considerado pela crítica acadêmica seu melhor esforço na área. No mesmo ano, publica também Compêndio da História da América. Em 1905 é editado o primeiro volume de sua monumental História do Brasil, a qual seria concluída em 1917, com a publicação do décimo tomo. Edições posteriores condensaram a obra em apenas cinco volumes. 

Sua extensa bibliografia, já foi dito, reúne ficção e história, prosa e poesia – e revela, talvez, inquietação e curiosidade de um homem “universal”, verdadeiramente um cosmopolita das ideias que transitou por estilos literários enquanto manteve firmes certas convicções – que resultaram, inclusive, em um misterioso episódio de mutilação de sua obra.

“Para a História” começou a ser escrito em Curitiba, em 1894. Finalizado quatro anos depois, foi publicado apenas em 1980, pela Fundação Cultural de Curitiba, em tiragem minúscula de apenas mil exemplares – sem que se tenha notícia de seus originais. Há relatos de testemunhas que manusearam parte do manuscrito, que teria sido rabiscado e danificado para a supressão de certos trechos. Em relação ao original, há que afirme que cerca de quarenta a cinquenta laudas tenham sido suprimidas – como existe a tese de que o autor não seria Rocha Pombo, mas Leôncio Correa. O escritor Valfrido Pilotto subscreve a primeira teoria, mas não a segunda: “o julgamento severo dos personagens envolvidos no episódio, os conceitos desairosos emitidos, feriram suscetibilidades, motivo por que essas laudas foram suprimidas aos originais, redundando numa cópia mutilada, perceptível ao deparar-se com trechos descontínuos”. Não há, propriamente, um consenso, e outros historiadores avaliam que o estilo da escrita não era o mesmo, além da presença de equívocos fatuais que Rocha Pombo jamais cometeria. De qualquer forma, assim a obra passou à posteridade – produzida ou impingida a ele. 

Membro do Instituto Histórico e Geográfico Brasileiro, foi conduzido à Academia Brasileira de Letras – mas não chegou a assumir a cadeira, falecendo antes, no Rio de Janeiro, aos 75 anos, em 26 de junho de 1933. 

https://www.academia.org.br/sites/default/files/academicos/fotografias/rocha_pombo_0.gif
Rocha Pombo – Wikipédia, a enciclopédia livre
Para a História”: a saga de um livro oculto por 85 anos — Portal da Câmara  Municipal de Curitiba
Livro Raro: História Do Brasil Rocha Pombo | Parcelamento sem juros

Dados de localização podem ser utilizados como prova e não afrontam a LGPD

Ana Paula Araújo Leal Cia

Trata-se de processo em que se discute o pedido de horas extras feito por uma bancária. Durante a instrução processual, o empregador solicitou que a empresa de telefonia apresentasse os dados de geolocalização do equipamento móvel da colaboradora com o intuito de comprovar que as marcações no controle de jornada estavam corretas. 

A Justiça do Trabalho de Santa Cataria julgou oportuno o requerimento feito pelo Banco, empregador, no entanto, determinou que a operadora exibisse a geolocalização, apenas, referente aos dias efetivos de trabalho considerando um período contratual. 

Muito embora alguns Desembargadores tenham sido contrários ao comando por entenderem que o referido dado poderia gerar um efeito mais gravoso ao direito e a liberdade da colaboradora, sobretudo pois outros meios de prova não haviam sido produzidos no processo, a maioria dos julgadores decidiu pela possibilidade de realização da prova digital, pois segundo o entendimento, a mesma é carregada de maior confiança e coerência e não afronta a LGDP, tampouco o direito à privacidade da colaboradora.

Importante lembrar que o Justiça do Trabalho já capacitou magistrados e servidores sobre a produção de provas digitais, inclusive, gerando um incentivo na utilização das mesmas (https://www.tst.jus.br/provas-digitais). 

Redução da carga tributária para empresas do setor de eventos e turismo

Matheus Monteiro Morosini

No dia 17 de março, o Congresso Nacional derrubou o veto presidencial a trechos do projeto de lei que criou o Programa Emergencial de Retomada do Setor de Eventos (PERSE).

Assim, ficou assegurada, com a incorporação à Lei nº 14.148/2021, a redução a zero a alíquota das contribuições ao PIS/Pasep e Cofins, do IRPJ e da CSLL, pelo prazo de 60 (sessenta) meses, para as empresas dos setores de eventos e de turismo.

O programa beneficiou empresas de hotelaria em geral, cinemas, casas de eventos, casas noturnas, casas de espetáculos e empresas que realizem ou comercializem congressos, feiras, feiras de negócios, shows, festas, festivais, simpósios ou espetáculos em geral e eventos esportivos, sociais, promocionais ou culturais, entre outros.

O benefício também é estendido às empresas consideradas como prestadoras de serviços turísticos, dentre as quais destacamos as seguintes: atividades de apoio a pesca, manutenção, reparação e comércio de embarcações e outros veículos recreativos, serviços de transporte de passageiros, transporte rodoviário de passageiros, fabricação de vinhos, bares e restaurantes, ensino de esportes e de artes e cultura, parque de diversões e parque temáticos.

A relação completa dos códigos CNAE que são considerados setor de eventos para fins do PERSE constam da Portaria ME nº 7.163/2021 – https://www.in.gov.br/en/web/dou/-/portaria-me-n-7.163-de-21-de-junho-de-2021-327649097.

Além disso, também ficou garantido aos beneficiários do PERSE que tiveram redução superior a 50% no faturamento entre 2019 e 2020, por causa da Covid-19, o direito a indenização baseada nas despesas com pagamento de empregados durante o período da pandemia.

Com a rejeição do veto, as partes correspondentes do projeto foram encaminhadas ao Presidente da República, que as promulgou no dia 18 de março de 2022, mesma data em que houve a publicação no diário oficial.

Programa de Reescalonamento do Pagamento de Débitos no Âmbito do Simples Nacional (RELP)

Suzanne Dobignies S. Koslowski

O “RELP”- Programa de Reescalonamento do Pagamento de Débitos -, instituído pela Lei Complementar n° 193/2022 e regulamentado pela Resolução CGSN n° 166/2022,  é um amplo Programa para o pagamento de tributos vencidos até o mês de competência de fevereiro de 2022, apurados no âmbito do Simples Nacional, cuja adesão poderá ser efetuada até 29.04.2022,perante o órgão responsável pela administração da dívida. 

Nesta esteira, poderão aderir à inciativa as microempresas, os microempreendedores individuais, as empresas de pequeno porte, inclusive as que se encontrem em recuperação judicial, todas optantes do Simples Nacional, mesmo que tenham sido desenquadradas.

Pelas normativas, o contribuinte tem a opção de inserir no Programa débitos vencidos até a competência de fevereiro/2022, mediante uma entrada a ser paga em até 8 (oito) parcelas, sendo a primeira a vencer até 29.04.2022.

O restante do saldo poderá ser dividido em até 180 (cento e oitenta) parcelas, calculadas de modo a observar percentuais mínimos, aplicados sobre o saldo da dívida consolidada, sendo a primeira com vencimento a partir de maio de 2022. Destaca-se que os débitos com a previdência social podem ser pagos em até 60 (sessenta) vezes. 

Cada pagamento (entrada e saldo) terá o valor mínimo de R$ 300, exceto no caso do MEI, que poderá pagar R$ 50 ao mês e sofrerá a correção pela taxa Selic, incidente do mês seguinte ao da consolidação da dívida até o mês anterior ao do pagamento, mais 1% no mês em que houver a quitação da parcela.

Há ainda a previsão de descontos sobre juros, multas e encargos, proporcionais à queda de faturamento no período de março a dezembro de 2020, em comparação com o período de março a dezembro de 2019. Cabe registar que as empresas que não tiveram queda ou que tiveram aumento no faturamento também poderão participar.                                                  

Com isso, o parcelamento poderá ser efetuado da seguinte forma:

A legislação de regência do “ RELP” ainda abrange tributos que já foram objeto de parcelamentos anteriores e débitos com a Fazenda Pública, constituídos ou não, com exigibilidade suspensa ou não, parcelados ou não, inscritos ou não em dívida ativa do respectivo ente federativo, inclusive os em discussão administrativa e em fase de execução já ajuizada. 

Independente da origem da dívida, ao efetuar a adesão, o contribuinte compromete-se, dentre outros, a pagar regularmente as parcelas consolidadas, bem como as que venham a vencer desde então, além de cumprir regularmente com as obrigações para com o Fundo de Garantia do Tempo de Serviço (FGTS). 

No caso de adesão de tributos em discussão – administrativa ou judicial-  são condições para tanto: a desistência prévia-  ainda que parcial- das mesmas e a renúncia dos direitos ao quais se fundamentam. Outrossim, quanto a inclusão de tributos em discussão judicial, o contribuinte deve também protocolar requerimento de extinção do processo com resolução de mérito, conforme alínea “c” do inciso III do caput do art. 487 do Código De Processo Civil brasileiro, situação em que não serão exigidos os honorários sucumbenciais, previstos no art. 90 do Código de Processo Civil.

O Escritório PROLIK coloca-se à disposição para maiores esclarecimentos sobreas disposições estabelecidas no âmbito do “REL

A obrigatoriedade de vacinação de crianças e adolescentes

Robson José Evangelista

A pandemia da COVDI-19 introduziu no cenário jurídico inúmeras discussões inéditas, desde a revisão de contratos por onerosidade excessiva, com base na argumentação da ocorrência de caso fortuito e força maior, até questionamentos sobre a liberdade individual (uso obrigatório de máscaras, fechamento compulsório de estabelecimentos, exigência de vacinação, etc).

Esse momento excepcional tem exigido certo despojamento das convicções individuais em favor do coletivo. Atualmente, uma indagação tornou-se especialmente comum após o início da vacinação de crianças a partir de cinco anos idade e de adolescentes (jovens entre 12 e menos de 18 anos de idade).

A dúvida dos pais e responsáveis é se a vacinação dos filhos é obrigatória. Quanto à vacinação de adultos, como sabido, ela não é compulsória. Ninguém pode ser compelido a tomá-la. Por outro lado, exigir a sua comprovação para acesso a locais onde há concentração de pessoas em espaços fechados, tem sido validado pela Justiça, desde que haja orientação das autoridades sanitárias nesse sentido. Especificamente quanto à exigência de vacinação para crianças de adolescentes, a situação é diferente.

Interessante esclarecer que o Estatuto da Criança e do Adolescente (ECA) já trata desse assunto e aqui no Paraná temos lei específica regulando a matéria, a Lei Estadual n° 19.534/2018, a qual também foi aprovada antes de qualquer discussão envolvendo a pandemia da COVID-19. O ECA, no seu artigo 14, parágrafo 1º, prevê expressamente que é obrigatória a vacinação das crianças nos casos recomendados pelas autoridades sanitárias.

Nesse caminho, a lei estadual estabelece que é obrigatória a apresentação da carteira de vacinação dos alunos de até dezoito anos de idade no ato de suas respectivas matrículas, em todas as escolas da rede pública ou particular. A falta de apresentação desse documento ou a constatação da falta de alguma das vacinas consideradas obrigatórias não impossibilitará a matrícula, porém a situação deverá ser regularizada em um prazo máximo de trinta dias, pelo pai ou responsável, sob pena de comunicação imediata ao Conselho Tutelar para providências. Só será dispensado da vacinação obrigatória o matriculando que apresentar atestado médico de contraindicação explícita da aplicação da vacina.

Por recomendação do Ministério Público, a comunicação ao Conselho Tutelar deverá ser recebida e os pais notificados para comparecerem à sede do órgão, a fim de que sejam aconselhados sobre a importância da vacinação, podendo ser aplicadas as medidas previstas no artigo 129, incisos I a VII, do Estatuto da Criança e do Adolescente, que preveem desde o encaminhamento dos pais a serviços e programas oficiais ou comunitários de proteção, apoio e promoção da família até a expedição de advertência e denúncia contra os pais ou responsáveis para responderem criminalmente pela omissão, com pena de multa de três a vinte salários de referência, aplicando-se o dobro em caso de reincidência.

No âmbito do Supremo Tribunal Federal, a questão já foi objeto de apreciação, sendo que a conclusão da mais alta Corte do país é no mesmo sentido, com a seguinte conclusão: “É constitucional a obrigatoriedade de imunização por meio de vacina que, registrada em órgão de vigilância sanitária, (i) tenha sido incluída no Programa Nacional de Imunizações, ou (ii) tenha sua aplicação obrigatória determinada em lei ou (iii) seja objeto de determinação da União, Estado, Distrito Federal ou Município, com base em consenso médico-científico. Em tais casos, não se caracteriza violação à liberdade de consciência e de convicção filosófica dos pais ou responsáveis, nem tampouco ao poder familiar”. 

Então, do ponto de vista jurídico, a vacinação contra a COVID-19 e outras previstas no calendário oficial das autoridades sanitárias é obrigatória, seja pelas previsões do ECA, da Lei Estadual mencionada, do entendimento do STF e da recomendação do Ministério Público  do Paraná. Por fim e em consequência do que foi exposto, vemos como remota as possibilidades de, no momento atual, obter tutela do Judiciário no sentido de se opor à vacinação infanto-juvenil.”