A lei confere a alguns documentos representativos de créditos (títulos de créditos) a possibilidade de execução judicial, através da qual o credor pode valer-se do Judiciário, a fim de satisfazer seu crédito diretamente nos bens do devedor.
Dentre esses existem os chamados títulos executivos extrajudiciais, como é o caso da nota promissória, duplicata, debênture e o cheque, por exemplo; e os títulos executivos judicias que é o caso de decisões proferidas no processo civil que reconheçam a exigibilidade de obrigação de pagar quantia, de fazer, de não fazer ou de entregar coisa; a decisão homologatória de autocomposição judicial; etc.
O nome refere-se à origem de cada obrigação respectiva, pois, não obstante a nomenclatura, ambos, como dito, podem ser objeto de medida perante o Judiciário, no caso dos primeiros, a chamada execução, e na segunda o cumprimento de sentença.
Seja como for, ambos os expedientes regem-se por dois princípios legais.
De um lado, o direito de o credor satisfazer seu crédito mediante o patrimônio do devedor (salvo algumas exceções, dentre elas a impenhorabilidade do imóvel residencial – “bem de família”, por exemplo).
E, de outro, a norma que determina que a execução deve se dar do modo menos gravoso ao devedor/executado.
Balanceados esses dois nortes (responsabilidade patrimonial do devedor x modo menos gravoso ao executado), atualmente tem surgido nos Tribunais do país discussões acerca da penhorabilidade das recompensas dos programas de fidelidade, sejam as milhas aéreas, sejam os pontos acumulados pelo uso do cartão de crédito.
Nessa perspectiva, recentemente o Tribunal de Justiça do Paraná pronunciou-se sobre o tema, entendendo que: esgotados os meios convencionais de busca de bens para satisfazer o crédito, o credor pode requerer a penhora de pontos de fidelidade (TJPR – 0005824-84.2021.8.16.0000 – J. 27.09.2021).
Nesse sentido, o advogado Cassiano Antunes Tavares esclarece que a penhora de tais “ativos” ocorre sob o fundamento do artigo 837, XIII, do CPC que prevê a possibilidade de penhora de quaisquer direitos do devedor, cumulado com o disposto no artigo 139, IV, também do CPC, pelo qual o Juiz pode valer-se de meios coercitivos necessários para assegurar o cumprimento de ordem judicial, inclusive nas ações que tenham por objeto prestação pecuniária.
Portanto, completa o advogado, as milhas e os pontos de programas de fidelidade têm sido consideradas moedas eletrônicas vez que, no mercado digital, são vendidas e trocadas em sites específicos para essas transações. Logo, estão sendo entendidos como créditos com valor de mercado que podem ser usados para satisfação de crédito.
O curitibano tem a fama – talvez, merecida – de ser sisudo, fechado, de poucos amigos e de jamais mostrar os dentes…mas há um conterrâneo nosso que era muito diferente. Emílio de Meneses nasceu em Curitiba em 4 de julho de 1866. O único menino entre oito irmãs, inicia seus estudos no Instituto Paranaense e permanece em Curitiba até os dezoito anos, quando vai para o Rio de Janeiro, então capital federal, por influência de ninguém menos que Rocha Pombo.
Lá, Emilio rapidamente se integra – embora se distinguisse desde a juventude pelos modos bombásticos e vestimentas extravagantes. Talvez o Rio de Janeiro fosse, de fato, um destino mais adequado para o boêmio incorrigível, frequentador assíduo de botequins, mais prolíficos por aquelas bandas. Emilio passa a se dedicar ao jornalismo, escrevendo colunas periódicas em vários veículos, e sua produção literária se concentra na poesia. Sob a bandeira do parnasianismo, ele primeiro publica Marcha Fúnebre, em 1892. Após breve período de retorno a Curitiba, volta ao Rio de Janeiro onde, por meio de algumas criativas manobras e investimentos, consegue amealhar uma razoável quantia, a qual gasta com a boa vida, como era de seu estilo. A partir de 1901, passa a publicar com mais regularidade – depois de ter sido preterido como fundador da Academia Brasileira de Letras, em 1897, supostamente pela “vida bandalha” que levava.
A obra Emilio de Meneses pode ser dividida em uma parcela “séria” e outra nem tanto – e ele é lembrado como um dos maiores poetas satíricos brasileiros, ombreando com Gregório de Matos. O anedotário a seu respeito se perdeu nas brumas do tempo, mas críticas como as de Manuel Bandeira parecem apontar para um escritor cuja própria mitologia disputa espaço com sua obra.
Eleito para a cadeira n. 20 da Academia Brasileira de Letras, Emilio de Meneses morreu antes de tomar posse, no Rio de Janeiro, em 6 de junho de 1918.
O Estado do Paraná
passou, a partir de fevereiro de 2015, com base no Decreto Estadual nº 442, de
2015, a exigir – relativamente às operações com origem em outras unidades federadas
com produtos importados – o recolhimento antecipado do ICMS correspondente à
diferença entre as alíquotas interna e interestadual, ou seja, no percentual de
8% (levando em conta, pois, a alíquota interestadual de 4% para produtos
importados e o percentual de 12% da operação interna, considerado o diferimento
parcial).
Para as empresas no
regime normal de apuração e recolhimento do ICMS, a antecipação parcial não
trouxe maiores impactos fiscais, já que o valor a ser antecipado é levado à
conta-gráfica do contribuinte, compondo a sua apuração. Porém, para as empresas
enquadradas no regime do Simples Nacional, a “antecipação parcial” obriga o recolhimento
autônomo dessa parcela do ICMS, desvinculado do regime simplificado.
Essa situação foi levada à
discussão perante o Poder Judiciário paranaense sob diversos fundamentos, em
especial, a ilegalidade da forma como foi instituída a cobrança da antecipação
parcial a teor da legislação ordinária do Estado do Paraná (cuja base legal
seria a Lei Estadual PR nº 17.444, de
27.12.2012)e a necessidade de lei complementar a permitir a
cobrança das empresas enquadradas no Simples Nacional.
Na realidade, essa mesma
cobrança não é exclusividade do Paraná, sendo que a discussão que chegou à
apreciação do Supremo Tribunal Federal (STF) diz respeito ao Rio Grande do Sul.
A partir, assim, da
análise da legislação gaúcha, existem – hoje – duas decisões do STF que envolvem
a antecipação parcial do ICMS.
No Recurso Extraordinário
(RE) 598.677, submetido à
repercussão geral (Tema 456), em julgamento de março de 2021, o
Plenário da Corte Suprema concluiu que a
antecipação do pagamento do ICMS, para momento anterior à ocorrência do fato
gerador, necessita de lei estadual em
sentido estrito. Nesse Recurso
Extraordinário paradigma, que – conforme anotado, envolveu o Rio Grande do Sul -, entendeu-se que o
fisco estadual não pode exigir o pagamento antecipado da diferença de alíquotas
— no ingresso de mercadorias adquiridas em outro ente da federação — por
meio de decreto.
A tese fixada foi a
seguinte: “A
antecipação, sem substituição tributária, do pagamento do ICMS para momento
anterior à ocorrência do fato gerador necessita de lei em sentido estrito. A
substituição tributária progressiva do ICMS reclama previsão em lei
complementar federal”.
Por sua vez, em maio
último, o STF, no julgamento do Recurso Extraordinário (RE) 970.821 (Tema
517), em discussão que também envolveu o Rio Grande do Sul, reconheceu a constitucionalidade da cobrança da
antecipação parcial do diferencial de
alíquota do ICMS, exigido pelo recebimento de mercadorias ou de serviços
de outros estados, ou Distrito Federal, por contribuinte optante pelo Simples
Nacional, com base em lei ordinária estadual.
A tese fixa, quanto ao
Tema 517, foi: “É
constitucional a imposição tributária de diferencial de alíquota do ICMS pelo estado de destino na entrada
de mercadoria em seu território devido por sociedade empresária aderente ao
Simples Nacional, independentemente da posição desta na cadeia produtiva ou da
possibilidade de compensação dos créditos”.
Do cotejamento das teses
determinadas nos Temas 456 e 517, que coexistem, assim, tem-se que (1º) é
pacifica a necessidade de lei (em
sentido estrito) a legitimar a cobrança da antecipação parcial, não
podendo ser feita com base em decreto; (2º) relativamente às empresas optantes
do Simples Nacional – respeitada a existência de previsão legal (por lei
ordinária estadual) – é constitucional a cobrança.
Tal conclusão foi
corroborada por recente decisão (de 28.09.2021) do Superior Tribunal de Justiça
(STJ), proferida no Recurso Especial (REsp) 1.130.023/RS, que reconheceu por unanimidade que, enquanto baseada apenas em decreto,
a a antecipação parcial exigida pelo Estado do Rio Grande do Sul era indevida.
A decisão foi tomada em juízo de retratação exercido pelo STJ
que adequou seu entendimento às conclusões do STF sobre o mesmo tema. Anteriormente, em 2013, no julgamento deste
mesmo recurso, o STJ havia concluído que o estado poderia realizar a cobrança,
definida previamente por decreto. A teor do voto do ministro Sérgio Kukina, relator
do REsp, a cobrança antecipada só poderia ter sido estabelecida por lei em
sentido estrito, não por decreto ou por lei genérica.
Nesse caso em particular, o Sindicato do Comércio Varejista
de Bagé havia impetrado mandado de segurança, em março de 2007, questionando a cobrança
antecipada da diferença de alíquota de ICMS com base no Decreto Estadual RS nº
39.820/99 e na Lei Estadual RS nº. 8.820/89.
A linha de defesa do Rio Grande do Sul a sustentar a
legalidade foi de que a cobrança estaria fundamentada em lei. Todavia, o min.
Kukina entendeu que a previsão contida no § 7º, do artigo 24, da Lei Estadual
nº 8.820/89, era genérica ao prever que “sempre que houver necessidade ou
conveniência, poderá ser exigido o pagamento antecipado do imposto, com a
fixação, se for o caso, do valor da operação ou da prestação subsequente, a ser
realizada pelo próprio contribuinte”.
O relator afirmou que o entendimento do STF, no Tema 456, deve ser aplicado ao
caso, até que promovida a alteração legislativa.
Reflexos no Paraná
No caso do Paraná, como dito, a cobrança da antecipação
parcial passou a ser feita em fevereiro de 2015, com base no Decreto Estadual nº 442, de
2015, tendo por matriz legal a Lei Estadual
PR nº 17.444, de 27.12.2012.
Os casos submetidos ao Poder Judiciário paranaense estavam suspensos,
aguardando a decisão dos recursos extraordinários, antes mencionados, com
repercussão geral reconhecida.
Após a decisão do Supremo no RE 970.821, contudo, a Secretaria de Estado da Fazenda
comunicou que os débitos da antecipação parcial, devidos pelas empresas optante
pelo Simples Nacional, nos termos dos §§ 6º e 8º do artigo 5º da Lei n.
11.580/1996, e Decreto Estadual nº 442/2015, seriam inscritos em Dívida Ativa
do ICMS e, ainda, que seriam identificados – pelas Notas Fiscais Eletrônicas –
NF-e – os valores não informados em Declaração Eletrônica de Substituição
Tributária, Antecipação e Diferencial de Alíquota – DeSTDA.
Com efeito, muitas
empresas já receberam os respectivos comunicados, em especial relativamente a
operações pertinentes ao ano de 2015, tendo, inclusive, sido notificadas quanto
à exclusão do regime simplificado, a partir de 2022, para aquelas empresas que
não promoverem a regularização.
Ocorre que, tal como no
caso do Rio Grande do Sul, no Paraná,
originalmente, a cobrança estava lastreada em legislação infra-legal. O Decreto
nº. 442/2015 foi editado tendo por suposta base legal o §6º, do art. 5º, da Lei
Estadual nº. 11.580/1996 (Lei Orgânica do ICMS no Estado do Paraná), com
redação dada pela Lei Estadual PR nº 17.444,
de 27.12.2012. Trata-se de dispositivo
que delegava a instituição da antecipação parcial ao Executivo, r dispondo que “poderá ser exigido o pagamento antecipado do
imposto correspondente à diferença entre as alíquotas interna e interestadual,
relativamente a operações que tenham origem em outra unidade federada, na
forma e nos casos estabelecidos pelo Poder Executivo.”
Com efeito, conforme
reconhecido pelo STF, a instituição e cobrança da antecipação parcial – aliás,
como qualquer outra exação tributária – não pode ser delegada e, muito menos,
implementada por decreto estadual.
Possivelmente ciente da
ilegalidade que acometia a exigência da antecipação parcial do Decreto Estadual
nº 442/2015, o Estado do Paraná procurou corrigir o erro, com a edição da Lei Estadual
PR nº 18.879, de 27/09/2016, ao inserir o §8, ao mesmo art. 5º, prevendo que:
“§ 8º O imposto de que
trata o § 6º deste artigo será exigido do adquirente, independentemente do
regime de apuração que adote, no momento da entrada no território paranaense de
mercadoria destinada à comercialização ou à industrialização”.
Desse contexto do
regramento paranaense , conclui-se que – no mínimo – a cobrança do diferencial
de alíquotas pertinente ao período de fevereiro de 2015 a dezembro de 2016
(respeitada a anualidade e anterioridade nonagesimal, considerando que a Lei
nº. 18.879 é de 27/09/2016) é
inconstitucional e ilegal, haja vista que lastreada em mero decreto; aspecto
que está sendo ignorado pela fazenda estadual paranaense.
De todo modo, mesmo com a inserção do §8º, ao art. 5º, da
Lei Estadual nº. 11.580/96, a cobrança continua sendo indevida.
Isso porque,
inicialmente, há que se atentar que o §8º, do art. 5º, faz expressa referência e
remete-se ao §6º, ou seja, continua sendo uma exação inconstitucional e ilegal
pois decorrente de delegação. Além disso, o §8º, limitou-se a
dispor quanto ao aspecto temporal da incidência (“entrada no território
paranaense”), sem contemplar o aspecto quantitativo e pessoal, que constam exclusivamente da norma infralegal, como se denota do art.
13-A do RICMS/12 (aprovado pelo Decreto
nº 6.080/2012), hoje vigente,.
Atente-se:
“Art. 13-A.
Na hipótese do § 7º do art. 5º, o imposto a ser recolhido por antecipação, pelo
contribuinte ou pelo responsável
solidário [aspecto pessoal], no
momento da entrada no território paranaense de bens ou mercadorias destinadas
[fato gerador]
à comercialização ou à industrialização oriundos de outra
unidade federada, corresponderá à
diferença entre as alíquotas interna e interestadual [alíquota], aplicada
sobre o valor da operação constante no
documento fiscal [base de cálculo].”
Nessa medida, entendemos que –
particularmente no caso da legislação paranaense -, inobstante a inserção do
§8º, no plano legal, o art. 5º, da Lei nº. 11.580/96, não estabelece todos os
critérios da hipótese de incidência da antecipação parcial, deixando a cargo do
Poder Executivo, o que é inadmissível e revela a ilegalidade da cobrança.
Espera-se, do exposto, que o Poder
Judiciário paranaense, ao voltar a analisar as ações suspensas, leve em
consideração tais nuances e diferenças a teor da legislação paranaense e do
histórico das alterações normativas.
Recentemente, o Superior Tribunal de Justiça (“STJ”) decidiu não condenar a Apple ao pagamento de danos morais coletivos pelo chamado “Erro 53” no iPhone 6. A atualização do sistema operacional inutilizou por completo o produto, inclusive com a perda de todos os dados nele contido, na hipótese em que os consumidores poderiam optar por realizar reparos com assistências técnicas não homologadas pela fabricante.
O Instituto Brasileiro de Política e Direito da Informática (IBPDI) propôs, na época dos fatos, uma ação coletiva requerendo a condenação da Apple, ao pagamento de indenização no montante de R$ 50 milhões por danos morais coletivos e a reparar, sem custos, os celulares avariados, assim como o ressarcimento de eventuais despesas com reparos. Utilizou-se o argumento de que o bloqueio tecnológico é uma prática “abusiva e anticoncorrencial”, já que mantém os consumidores dependentes dos serviços de reparo e reposição de peças disponibilizadas pela empresa nas lojas autorizadas.
Em sua defesa, a Apple alegou que o bloqueio dos aparelhos teria ocorrido em função de um mecanismo de segurança, que incompatibiliza os números de série dos componentes originais dos aparelhos e eventuais peças não autênticas utilizadas em consertos por oficinas não credenciadas.
O Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT) entendeu que as falhas tecnológicas seriam previsíveis e que os consumidores conheciam das peculiaridades do produto, não caracterizando dano moral coletivo, pela não ocorrência de lesão injusta e intolerável a valores fundamentais.
No STJ, a relatora Ministra Nancy Andrighi, afirmou que não restou configurado dano moral coletivo, pois não se vislumbrou uma conduta contrária à lei, passível de abalar valores e interesses coletivos fundamentais. Na realidade, a demanda em questão visa a tutela de direitos individuais homogêneos.
Em outras palavras, a Ministra afirmou que não está procurando isentar o fornecedor de sua responsabilidade, tanto pelo vício do produto que colocou no mercado ou por algo que possa vir a causar danos individuais, sejam eles morais ou não. Mas essa responsabilidade deverá ser considerada e apurada em demanda própria e individual, não coletiva.
Por fim, vale ressaltar que em outros países, como nos Estados Unidos e França, já foram instauradas ações coletivas contra a Apple devido à mesma atualização, e em ambos os casos, a empresa foi condenada a pagar multas milionárias, sendo a primeira de US$500 milhões no país norte-americano, e a segunda de 27,4€ milhões no país europeu.
Na fase de execução de sentença, após várias tentativas de localizar bens passíveis de penhora para a satisfação do crédito trabalhista, o juízo de primeiro grau decidiu pela suspensão do passaporte e da CNH dos sócios, mas, em decisão recente proferida pela SDI-2 (Subseção II Especializada em Dissídios Individuais) do Tribunal Superior do Trabalho, a suspensão de tais documentos foi considerada excessiva.
Diante da afirmação inserida no processo de que os sócios possuíam carro de luxo e haviam transacionado um imóvel de alto valor, a suspensão de documentos foi autorizada pelo juízo da execução, decisão que foi mantida pelo Tribunal Regional do Trabalho da 5ª Região (BA).
No entanto, para o Tribunal Superior do Trabalho, ao julgar o mandado de segurança impetrado pelos sócios, a referida suspensão e válida desde que se demonstre sua utilidade no processo, sobretudo quando ficar evidente que a parte executada utiliza de artifícios para fraudar a satisfação do crédito do trabalhador.
Para o Ministro Relator, Alberto Bastos Balazeiro “faz-se necessário, de um lado, preservar a validade jurídica do art. 139, IV, do CPC/2015, mas de outro, observar que sua aplicação deve ser orientada pelos princípios da proporcionalidade e da razoabilidade, do contraditório e da ampla defesa, e da adequada fundamentação das decisões judiciais”.
Nesse sentido, a suspensão da CNH e do passaporte dos sócios não é medida capaz de garantir o pagamento da execução, logo, a Corte considerou que a referida determinação penaliza os executados e, portanto, é arbitrária.
Diante da multiplicidade de recursos idênticos, a Corte Especial do Superior Tribunal de Justiça (STJ) afetou um recurso especial, no qual se discute a responsabilidade civil da concessionária de rodovia em acidente causado por animal na pista.
O recurso afetado será julgado sob o rito dos repetitivos, sendo a sua solução aproveitada para demandas recorrentes nos tribunais brasileiros, ocasionando maior economia processual e segurança jurídica.
O direito privado entende que se trata de defeito do serviço da concessionária, pelo viés consumerista, enquanto que o direito público considera uma violação ao dever de prestar o serviço público adequado pela concessionária que explora a rodovia.
Para o relator da controvérsia, ministro Paulo de Tarso Sanseverino, “em virtude dessa dualidade de fundamentos para se imputar responsabilidade à concessionária, entendo seja prudente fixar uma tese abrangendo ambos os fundamentos, a fim de evitar julgamentos com resultados díspares, a depender do fundamento utilizado pela vítima do evento danoso para deduzir a pretensão indenizatória”.
Sendo assim, o objetivo é consolidar entendimento acerca das seguintes questões: “(a) responsabilidade (ou não) das concessionárias de rodovia por acidente de trânsito causado por animal doméstico na pista de rolamento; e (b) caráter objetivo ou subjetivo dessa responsabilidade à luz do Código de Defesa do Consumidor e da Lei das Concessões”.
Notas comerciais são promessas de pagamento em dinheiro, configurando-se em títulos de crédito e valores mobiliários previstos na Lei nº 6.385/1976. As condições de emissão e a forma de fiscalização é regulamentada pela Comissão de Valores Imobiliários (CVM). Essa forma de captação de recursos por empresas sempre concorreu com a emissão de notas promissórias e debêntures, sendo, portanto, pouco usadas no Brasil.
Esse cenário mudou em razão da Lei nº 14.195/2021 (Lei do Ambiente de Negócios), visto que,, as notas comerciais têm sido vistas no mercado como um importante meio de obtenção de recursos de forma célere. A circulação é mais ágil do que a de uma nota promissória e, diversamente do que acontece para as debêntures, o pagamento costuma ser de curto prazo.
Além disso, as notas comerciais podem ser atreladas a garantias reais ou fidejussórias e são mais flexíveis em termos de fixação de juros e de condições de vencimento do que as notas promissórias. Para as sociedades limitadas, ainda é possível estabelecer sua conversibilidade em participação societária. Essas características novas, surgidas após a Lei nº 14.195/2021, tornaram as notas comerciais menos burocráticas para serem emitidas, segunda a advogada Flávia Lubieska N. Kischelewski. O interesse do mercado pela emissão é crescente como meio de obtenção rápida de capital de giro por empresas, conforme dados da ANBIMA (Associação Brasileira das Entidades dos Mercados Financeiro e de Capitais).
O Estado do Paraná editou o Decreto n° 10.766, de 12.04.2022, que regulamentou o Programa de Parcelamento de débitos – instituído pela Lei n° 20.946, de 20.12.2021 – sobre a qual noticiamos anteriormente no artigo disponível neste link.
A normativa consolidou as regras do Programa, que abrange débitos de natureza tributária relativos ao ICM, ICMS, inclusive o devido por substituição tributária (ICMS-ST) e ao ITCMD, decorrentes de fatos geradores ocorridos até 31.07.2021, constituídos ou não, inscritos ou não em dívida ativa, inclusive objeto de parcelamentos anteriores ou ação judicial, os quais poderão ser pagos da forma a seguir e com as seguintes reduções:
NÚMERO DE PARCELAS
REDUÇÕES SOBRE MULTA E JUROS
ÚNICA
80% (OITENTA POR CENTO)
ATÉ 60 (SESSENTA)
70% (SETENTA POR CENTO)
ATÉ 120 (CENTO E VINTE)
60% (SESSENTA POR CENTO)
ATÉ 180 (CENTO E OITENTA)
50% (CINQUENTA POR CENTO)
No caso da opção de parcelamento em até 60 parcelas, os créditos tributários poderão ser quitados parcialmente, mediante Regime Especial de Acordo Direto com Precatórios, alocando-se até 95% do valor total parcelado para a última parcela, devendo o restante ser dividido em até 59 parcelas, a serem pagas em moeda corrente, aplicando-se as reduções de multa e juros.
Cabe ao contribuinte apresentar as respectivas desistências e renúncias às discussões administrativas e/ou judiciais vinculadas aos débitos tributários incluídos nesse Programa.
O Decreto ainda autorizou a adesão parcial do crédito tributário lançado, em discussão administrativa, desde que informe ao Fisco, até a data de 20 de julho de 2022, o valor que pretende liquidar, a data base e o respectivo valor original. A partir dos dados fornecidos, o Fisco emitirá um demonstrativo de atualização monetária e dos juros, que servirá de base para a geração da guia de recolhimento ou a constituição do parcelamento parcial. Sobre a parcela restante do crédito tributário, mantém-se a discussão administrativa.
Além disso, os incentivos da Lei n° 20.946/2021 se estendem também às dívidas de natureza não tributárias, inscritas em dívida ativa até 31.07.2021, que podem ser pagas em até 120 (cento e vinte) parcelas. Neste caso, as reduções serão aplicadas somente sobre os encargos moratórios, conforme a seguir:
NÚMERO DE PARCELAS
REDUÇÕES SOBRE OS ENCARGOS MORATÓRIOS
ÚNICA
80%
ATÉ 60 (SESSENTA)
70% (SETENTA POR CENTO)
ATÉ 120
60% (SESSENTA POR CENTO)
Na liquidação de quaisquer débitos (tributários ou não), as parcelas não poderão ser inferiores a 5 UPF/PR e sofrerão a incidência de juros vincendos (a partir da segunda parcela), equivalentes à taxa referencial da Selic mensal, aplicada sobre os valores do principal e da multa constantes na parcela.
O prazo para a adesão ao Programa de Incentivos iniciou-se em 11 de abril e encerra-se no próximo dia 10 de agosto de 2022, às 18:00 hs.
Nos casos de adesão na modalidade parcelada, o recolhimento da primeira parcela deverá ser realizado até o último dia útil do mês da adesão, enquanto as demais até o último dia útil dos meses subsequentes. Para o pagamento à vista, a data de vencimento é dia 12 de agosto.
Aqueles que desejarem efetuar a adesão de débitos abrangidos, deverão acessar a página www.fazenda.pr.gov.br para formalizar a sua opção (parcelamento ou recolhimento em parcela única), conforme o caso.
Ainda, na impossibilidade de acesso ao endereço eletrônico informado, o requerimento poderá ser efetivado no e-protocolo, conforme modelo trazido pelo anexo único do Decreto n° 10.766/2022.
Por fim, o Escritório PROLIK coloca-se à disposição de seus clientes para maiores esclarecimentos.
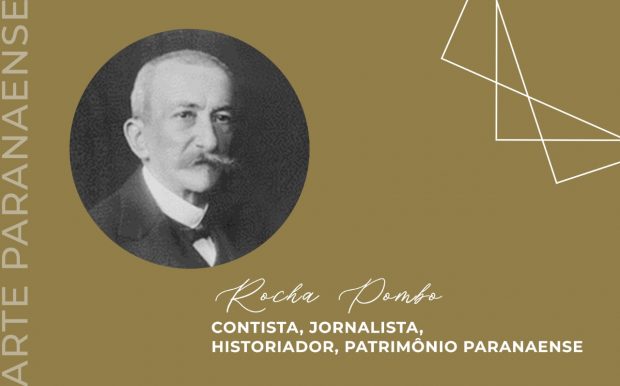
José Francisco da Rocha Pombo é nome conhecido que batiza ruas, praças e escolas – e as homenagens talvez sejam, ainda, poucas. Nascido em Morretes, em 1857, Rocha Pombo era um entusiasmado abolicionista que não se satisfez com menos do que fundar um jornal para divulgar tais ideais e também a causa republicana: “O Povo” começou a ser publicado em 1879, ainda em sua cidade natal, mas não seria a única iniciativa do tipo. Mais tarde, ele dirigiria “O Eco dos Campos”, semanário publicado na cidade de Castro, além de outros periódicos em Curitiba – Diário Popular, Gazeta Paranaense e Diário do Comércio.
Ao mesmo tempo, escrevia ficção (Petrucello e Visões, de 1888), poesia (A Guaíra, 1884) e publicava textos até em folhetins argentinos e uruguaios.
Após a revolução federalista, Rocha Pombo se muda para o Rio de Janeiro – e é nesse período que suas grandes obras de história são produzidas: O Paraná no Centenário é publicado em 1900, e considerado pela crítica acadêmica seu melhor esforço na área. No mesmo ano, publica também Compêndio da História da América. Em 1905 é editado o primeiro volume de sua monumental História do Brasil, a qual seria concluída em 1917, com a publicação do décimo tomo. Edições posteriores condensaram a obra em apenas cinco volumes.
Sua extensa bibliografia, já foi dito, reúne ficção e história, prosa e poesia – e revela, talvez, inquietação e curiosidade de um homem “universal”, verdadeiramente um cosmopolita das ideias que transitou por estilos literários enquanto manteve firmes certas convicções – que resultaram, inclusive, em um misterioso episódio de mutilação de sua obra.
“Para a História” começou a ser escrito em Curitiba, em 1894. Finalizado quatro anos depois, foi publicado apenas em 1980, pela Fundação Cultural de Curitiba, em tiragem minúscula de apenas mil exemplares – sem que se tenha notícia de seus originais. Há relatos de testemunhas que manusearam parte do manuscrito, que teria sido rabiscado e danificado para a supressão de certos trechos. Em relação ao original, há que afirme que cerca de quarenta a cinquenta laudas tenham sido suprimidas – como existe a tese de que o autor não seria Rocha Pombo, mas Leôncio Correa. O escritor Valfrido Pilotto subscreve a primeira teoria, mas não a segunda: “o julgamento severo dos personagens envolvidos no episódio, os conceitos desairosos emitidos, feriram suscetibilidades, motivo por que essas laudas foram suprimidas aos originais, redundando numa cópia mutilada, perceptível ao deparar-se com trechos descontínuos”. Não há, propriamente, um consenso, e outros historiadores avaliam que o estilo da escrita não era o mesmo, além da presença de equívocos fatuais que Rocha Pombo jamais cometeria. De qualquer forma, assim a obra passou à posteridade – produzida ou impingida a ele.
Membro do Instituto Histórico e Geográfico Brasileiro, foi conduzido à Academia Brasileira de Letras – mas não chegou a assumir a cadeira, falecendo antes, no Rio de Janeiro, aos 75 anos, em 26 de junho de 1933.
Trata-se de processo em que se discute o pedido de horas extras feito por uma bancária. Durante a instrução processual, o empregador solicitou que a empresa de telefonia apresentasse os dados de geolocalização do equipamento móvel da colaboradora com o intuito de comprovar que as marcações no controle de jornada estavam corretas.
A Justiça do Trabalho de Santa Cataria julgou oportuno o requerimento feito pelo Banco, empregador, no entanto, determinou que a operadora exibisse a geolocalização, apenas, referente aos dias efetivos de trabalho considerando um período contratual.
Muito embora alguns Desembargadores tenham sido contrários ao comando por entenderem que o referido dado poderia gerar um efeito mais gravoso ao direito e a liberdade da colaboradora, sobretudo pois outros meios de prova não haviam sido produzidos no processo, a maioria dos julgadores decidiu pela possibilidade de realização da prova digital, pois segundo o entendimento, a mesma é carregada de maior confiança e coerência e não afronta a LGDP, tampouco o direito à privacidade da colaboradora.
Importante lembrar que o Justiça do Trabalho já capacitou magistrados e servidores sobre a produção de provas digitais, inclusive, gerando um incentivo na utilização das mesmas (https://www.tst.jus.br/provas-digitais).