Empresas franqueadora e franqueada respondem solidariamente a consumidores

Atuações da empresa franqueada fazem parte dos negócios desenvolvidos pela franqueadora, a qual deve responder solidariamente por eventuais danos ocasionados a consumidores. Esse entendimento foi acolhido pela Justiça do Estado de São Paulo.

Os tribunais têm considerado que a relação entre esses tipos de empresa caracteriza uma “cadeia de fornecimento”, porque a franqueadora é beneficiada pelo sucesso das atividades da franqueada. Por isso, a primeira deve assumir os riscos do negócio da segunda.

No caso em questão, a empresa licenciada, uma escola de cursos profissionalizantes, encerrou as atividades sem encaminhar comunicação prévia aos clientes. Já  a concessionária alegou que não poderia ser responsabilizada pelos prejuízos, uma vez que a conduta nos negócios teriam seguido independentes.

De acordo com o advogado Bruno Fediuk de Castro, “a decisão reforça a importância da elaboração de um bom contrato entre franqueadora e franqueado, segundo o qual o contrato de franquia deve prever essas situações, principalmente abordando a possibilidade e a forma de exercer o direito de regresso em casos de condenações decorrentes de atos da outra parte”.

Nota Paraná: Benefícios ao consumidor no combate à sonegação fiscal do ICMS

Por Nádia Rubia Biscaia.

Programa voltado ao estímulo da cidadania fiscal no Estado do Paraná, a Nota Paraná visa combater a sonegação do ICMS nos estabelecimentos comerciais trazendo benefícios aos consumidores.

Lançado oficialmente no último dia 3 deste mês, o programa Nota Paraná tem por objetivo aumentar a arrecadação do ICMS, mediante o estímulo para que o consumidor (pessoa física ou jurídica sem fins lucrativos ou os condomínios edilícios) peça a nota fiscal quando realiza uma operação comercial.

O consumidor será o maior beneficiado do Programa, na medida em que fará jus a créditos vinculados ao ICMS, na proporção de suas aquisições, sempre que exigir a emissão da Nota Fiscal com a inclusão de seu respectivo CPF ou CNPJ no ato da compra.

Importante destacar que não há qualquer vínculo entre esse programa estadual e a Receita Federal. Isto é, as informações vinculadas ao CPF ou CNPJ, informadas na nota fiscal, não serão compartilhadas.

Como participar
Num primeiro momento não é necessário que o consumidor realize o cadastro para começar a acumular créditos. No entanto, caso queira consultar ou utilizar seus créditos, bem como participar dos sorteios e realizar reclamações dos estabelecimentos, deverá acessar o site do Nota Paraná (www.notaparana.pr.gov.br) e seguir os passos destacados nesta matéria. Continue lendo →

Herdeiros necessários podem ser excluídos da herança

Por Jéssica de Oliveira Serial.

Dra. Jéssica é advogada do Departamento Cível.

No Brasil, pertencem aos herdeiros necessários a metade dos bens da herança, que constituem a legítima. São herdeiros necessários os descendentes (filhos, netos, bisnetos), os ascendentes (pais, avós, bisavós) e o cônjuge do falecido. Ocorre que, em hipóteses excepcionais de alta gravidade elencadas no Código Civil (artigos 1.814, 1.962 e 1.963), pode haver a exclusão de um desses herdeiros necessários no recebimento da herança que lhe cabe.

Isso porque a sucessão hereditária tem como premissa a afeição do autor da herança pelo sucessor, pautado por um sentimento de gratidão.

Contudo, em determinadas situações, em consequência de atitudes do herdeiro contra o autor da herança ou seus entes queridos, pode-se presumir a ausência de afeto ou gratidão, incorrendo na possibilidade de exclusão. Continue lendo →

Justiça afasta exigência da Sefaz de SP que impede arquivamentos na Jucesp

Dr. Cícero é diretor financeiro de Prolik Advogados.

Dr. Cícero é diretor financeiro de Prolik Advogados.

A Secretaria de Fazenda (Sefaz) do Estado de São Paulo vem indeferindo, automaticamente, a solicitação do Documento Básico de Entrada (DBE) quando um sócio ou administrador participa ou participou de empresa com situação irregular, isto é, com pendências fiscais. Porém, conforme precedentes do Superior Tribunal de Justiça (STJ) e do Tribunal de Justiça do Estado de São Paulo (TJ-SP), a negativa da Sefaz impede o exercício da livre iniciativa econômica.

O DBE é necessário para inscrição e alterações no CNPJ e deve ser apresentado à Junta Comercial competente, acompanhado do ato da sociedade que constitui ou modifica o quadro de sócios e/ou de seus administradores. Esse é o procedimento nos Estados em que a Receita Federal mantem convênio com as Juntas e também com as Receitas Estaduais.

Quando a Sefaz de SP indefere o DBE, o empresário não consegue arquivar o contrato social ou sua alteração, necessitando, assim, recorrer ao Poder Judiciário, vez que a inscrição e alteração de dados no CNPJ deve ser garantida a todas as empresas regularmente constituídas.

“A ação do fisco paulista revela-se, portanto, um meio indireto de constrangimento dos contribuintes ao pagamento de débitos tributários”, explica Cícero Zanetti de Oliveira.

O advogado esclarece, ainda, que “no Paraná, a legislação fiscal estadual não causa obstáculo semelhante. Apesar disso, é importante estar ciente de que em determinadas situações em que o DBE não seja expedido, o empresário poderá socorrer-se ao Poder Judiciário para obtê-lo, a fim de exercer seu direito de registrar perante a Junta Comercial a constituição de nova empresa ou, no caso de sociedade já existente, de modificar a composição dos sócios ou dos administradores”.

Como funciona o Programa de Proteção ao Emprego?

Conferência de trabalhadores, em 1946.

Conferência de trabalhadores, em 1946.

O Programa de Proteção ao Emprego tem a finalidade de proteger o trabalho de contratados por empresas que comprovarem dificuldades econômico-financeiras, com base nos dados do Cadastro Geral de Empregados e Desempregados (Caged).

Empresas de todos os setores poderão aderir ao programa até o dia 31 de dezembro.

A empresa que aderir ao programa poderá reduzir, temporariamente, a jornada de trabalho dos empregados, em até 30%, com a redução proporcional do salário. A redução de jornada de trabalho poderá ser pleiteada para um setor específico da empresa ou até mesmo para todos. Continue lendo →

Envio de cartão de crédito não solicitado é prática abusiva sujeita a indenização

Cartão de crédito: se não pediu, consumidor pode ganhar indenização.

Cartão de crédito: se não pediu, consumidor pode ganhar indenização.

O Superior Tribunal de Justiça (STJ) aprovou, no dia 3 de junho 2015, a Súmula 532, que dispõe:

“Constitui prática comercial abusiva o envio de cartão de crédito sem prévia e expressa solicitação do consumidor, configurando-se ato ilícito indenizável e sujeito à aplicação de multa administrativa”.

A Súmula é amparada pelo artigo 39, III, do Código de Defesa do Consumidor, que veda ao fornecedor o envio de qualquer produto ou fornecimento de qualquer serviço sem solicitação prévia.

Nos casos julgados, que conduziram à edição da Súmula 532, o STJ reconheceu o direito do consumidor à indenização por danos morais. Além disso, as instituições financeiras também poderão ser condenadas a pagar multa administrativa imputada pelos órgãos de defesa do consumidor (Procon, por exemplo).

Os bancos se defendem dizendo que o envio dos cartões consiste em mera oferta de um serviço, ou seja, uma comodidade proporcionada aos clientes, e que os cartões são enviados bloqueados, de forma que não haveria nenhum prejuízo aos consumidores.

Vetar tal procedimento é o modo de amparar e proteger o consumidor de reais consequências danosas, como o constrangimento de receber a cobrança de despesas não realizadas, anuidades e o envio do nome daquele aos cadastros de inadimplentes.

Eliminar casas decimais do cálculo do ICMS é sonegação, entende STJ

Com todas as casas, sempre.

Com todas as casas, sempre.

O Superior Tribunal de Justiça (STJ) entendeu como indevida a desconsideração das frações posteriores à segunda casa decimal na apuração da base de cálculo do ICMS, que resultaram na redução do imposto a pagar.

No caso analisado, a empresa realizava a apuração do ICMS produto por produto através de sistema de processamento de dados que gerava o valor composto por quatro casas decimais para, posteriormente, eliminar as duas últimas.

O relator do caso, ministro Humberto Martins, destacou que a implementação do Plano Real não autoriza tal prática, que, segundo ele, trata-se de “esquema de sonegação tributária”.

A advogada Fernanda Gomes avalia que, “à primeira vista, a decisão chega a surpreender, pelo rigor. Contudo, deve-se ter em mente, em termos valorativos, a repercussão de procedimentos de arredondamento”. Na situação analisada, o valor do imposto que deixou de ser recolhido chegou próximo a R$ 500 mil. “É importante que as empresas analisem com cuidado os métodos utilizados para a apuração dos tributos, a fim de evitar eventuais multas”, conclui.

Fique atento: novos programas de regularização de débitos fiscais

Por Heloísa Guarita Souza.

Dra. Heloísa é advogada tributarista e diretora administrativa de Prolik Advogados.

Dra. Heloísa é advogada tributarista e diretora administrativa de Prolik Advogados.

Dois novos programas de incentivo à regularização de débitos tributários estão em curso: um Federal e outro do estado do Paraná. Cada um com suas características e peculiaridades, nem sempre tão atrativas quanto os contribuintes gostariam mas, ambos, com o mesmo objetivo, que é fazer receita para os cofres públicos.

Para regularização dos tributos e contribuições federais, foi editada a Medida Provisória (MP) nº 685. A principal novidade deste programa, chamado Prorelit, é que, diferentemente de todos os anteriores, não prevê qualquer redução de multa ou juros. O “benefício” proposto é a possibilidade de utilização de prejuízos fiscais e bases de cálculo negativas da CSLL, apurados até 31 de dezembro de 2013 e declarados até 30 de junho de 2015, para quitar parte da dívida existente.

Parte da dívida porque, no mínimo, 43% do valor total deve ser quitado à vista, em espécie. Os débitos tributários alcançados são os vendidos até 30 de junho último, desde que estejam em discussão administrativa ou judicial. A adesão a esse programa poderá ser feita até 30 de setembro próximo, mediante os procedimentos administrativos apontados na MP e o pagamento da parcela em dinheiro.

Chama atenção o fato de que os prejuízos fiscais e bases de cálculo negativas que podem ser utilizados, além dos próprios, também abrangem aquelas apuradas entre pessoas jurídicas controladora e controlada, de forma direta ou indireta, ou entre pessoas jurídicas que sejam controladas, direta ou indiretamente, por uma mesma empresa, em 31 de dezembro de 2014 e que sejam domiciliadas no Brasil.

Não se pode ignora que se trata de uma medida provisória, sujeita a todas as intempéries do Congresso Nacional. Novidades surgirão, com certeza.

No âmbito estadual, temos o Programa de Parcelamento Incentivado (PPI). Os seus parâmetros são os de sempre, já conhecidos, com redução de multa e juros inversamente proporcional à extensão do parcelamento efetuado. As regras estão na Lei nº 18.468, de 2015, regulamentada pelo Decreto Estadual nº1.932, e são, sinteticamente, as seguintes:

  • Alcança dos débitos do ICMS, IPVA, ITCMD e de taxas de quaisquer espécies e origens, multas administrativas de natureza não-tributária e multas contratuais, com fatos geradores ocorridos até 31 de dezembro de 2014.
  • Para pagamentos à vista, a redução é de 75% para o valor da multa e de 60% para os juros. Essas reduções caem para 50% e 40%, respectivamente, no maior prazo de parcelamento, que é de 120 meses.
  • As parcelas mensais do parcelamento, com vencimento sempre para o dia 25 de cada mês, são corrigidas mensalmente pela taxa Selic.
  • A adesão deve ser feita até o próximo dia 30 de setembro, exclusivamente pela Internet, por meio do aplicativo próprio, encontrado no seguinte endereço eletrônico http://www.ppd.pr.gov.br.

O momento é nítido de recessão; a economia não cresce e a arrecadação tributária está caindo. Resta saber se, por mais interessantes que possam ser esses programas, e por mais que o contribuinte queira regularizar um passado em aberto, ele terá condições financeiras de arcar com esse compromisso. Vamos esperar para ver se as expectativas públicas se confirmam. Particularmente, acho difícil.

O que é a CLT “Flex”?

Por Fernanda Bunese Dalsenter.

Dra. Fernanda é especialista em direito trabalhista.

Dra. Fernanda é especialista em direito trabalhista.

Originada entre profissionais das áreas de tecnologia da informação e processamento de dados, a contratação em regime diferenciado do tipo “Flex”, também conhecida sob a denominação de CLT Flexível, surgiu como uma alternativa às relações de trabalho comumente conhecidas.

Na prática, pela modalidade CLT Flex, o empregado recebe, a depender do que foi ajustado, uma parte de seu salário em conformidade com a Consolidação das Leis do Trabalho (CLT), sendo que neste montante, anotado devidamente na carteira profissional de trabalho, é que irão incidir os tributos INSS, FGTS e IRRF e o restante é “pago por fora”, a título de benefícios.

A inspiração para a criação e justificativa desse sistema seria o artigo 458 da CLT, o qual confere natureza indenizatória às utilidades concedidas pelo empregador, como por exemplo vestuário, educação, assistência médica, hospitalar e odontológica, seguros de vida entre outras parcelas não salariais trazidas no dispositivo mencionado.

Diferente das parcelas salariais, as quais possuem natureza de contraprestação, ou seja, são pagas pelo trabalho realizado, as parcelas não salariais possuem caráter indenizatório e não integram a remuneração do trabalhador, isto é, deixam de gerar reflexos em outras parcelas.

Ao fazer uma interpretação extensiva do citado artigo, há uma aparente vantagem tanto para a empresa quanto para o empregado, uma vez que os valores pagos não sofrem desconto dos altos encargos trabalhistas e fiscais.

O regime da CLT “Flex” pode ser encontrado também em outro formato, no qual o empregado recebe um determinado montante correspondente aos direitos celetistas, devidamente registrado, e outro percentual a título de prestação de serviços que é pago através de Recibo de Pagamento Autônomo – RPA.

Ocorre que no ordenamento jurídico vigente não há previsão de uma contratação híbrida, isto é, legalmente a prestação de serviços deve ocorrer ou através de uma relação empregatícia ou de forma autônoma, mas nunca coexistindo ambos em um mesmo contrato.

Na verdade, toda a modalidade “Flex” da maneira como é proposta é incabível no mundo jurídico, eis que ilusória a existência de um regime que flexibilize a aplicabilidade da CLT. Ao contrário do que muitos ainda acreditam, esse sistema é totalmente desamparado de legislação. A aparente brecha do artigo 458 da Consolidação das Leis do Trabalho não dá azo para que se possa efetuar o pagamento de salário maquiado de utilidade. Trata-se de infração que já encontra jurisprudência contrária na Justiça do Trabalho.

Em reclamação trabalhista sob análise do Tribunal Regional do Trabalho da 3ª Região, foi reconhecida a natureza salarial de parcela paga sob a alcunha de “cota utilidade” e consequente condenação da empresa ao pagamento dos reflexos da verba em férias, décimo terceiro salário, Fundo de Garantia do Tempo de Serviço e Participação nos Lucros e Resultados, este último por força dos instrumentos coletivos.

A julgadora do processo, considerou ilícito o expediente adotado pela empresa. “A cota utilidade era paga mensalmente, em valor invariável; havia aumentos anuais e era quitada independentemente da comprovação das despesas que seriam o motivo de seu pagamento. Também não eram pagas para viabilizar o trabalho, mas pelo trabalho realizado na empresa”, frisou.

Outrossim, ainda que a adesão à regimes de remuneração reestruturada possa parecer uma alternativa benéfica a ambas as partes da relação trabalhista, e até mesmo apropriada diante da realidade econômica atual, como forma a evitar a manutenção do quadro de colaboradores, os empregadores devem ater-se ao fato de que não há qualquer resguardo ou garantia de direitos nesse tipo de contratação.

Neste cenário em que a proteção do empregado e o lucro do empregador se assemelham a grandezas inversamente proporcionais, e parecem faltar opções de redução de gastos que não criem mais riscos do que lucro, mecanismos de compliance surgem para minimizar o impacto das incertezas, preservando a empresa e o trabalhador.

A implementação de programas de compliance trabalhista nas empresas hoje é uma realidade que não deve ser menosprezada. Tal ferramenta é essencial para identificar riscos e reduzir possíveis perdas financeiras, enquanto, ao mesmo tempo, garante o cumprimento da legislação. Uma empresa cautelosa trabalha preventivamente com o intuito de mitigar os prejuízos de amanhã.

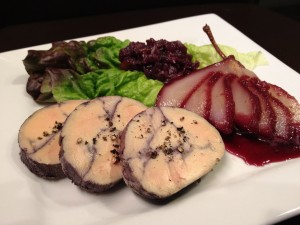
Judiciário autoriza liminarmente consumo e comercialização de foie gras em São Paulo

Por Thiago Cantarin Moretti Pacheco.

Foie-gras.

Foie-gras.

Por conta de uma polêmica lei sancionada recentemente pelo prefeito de São Paulo, Fernando Haddad, a comercialização e produção de foie gras, iguaria de origem francesa feita à base de fígado de ganso, havia sido proibida naquele município. De um lado, defensores dos direitos dos animais alegavam que a lei era necessária, já que o foie gras é obtido por meio de um processo de engorda forçada do animal. De outro, argumenta-se que a lei é uma intrusão indevida nos hábitos alimentares das pessoas – e que o Estado e o Poder Legislativo deveriam se preocupar com outros temas, mais urgentes.

Não foi nenhum destes argumentos, no entanto, que embasou a decisão do TJSP que suspendeu, liminarmente, a vigência da lei n. 16.222/15. O Desembargador Sérgio Rui, relator de ação direta de inconstitucionalidade movida pela Associação Nacional de Restaurantes, entendeu que há indícios veementes de inconstitucionalidade do ato normativo – já que, nos termos do art. 30 da Constituição Federal, o Município pode legislar apenas sobre “assuntos de interesse local”, sendo as matérias de direito do consumidor e saúde pública de competência legislativa exclusiva da União e dos Estados. Além disso, a decisão considerou que a proibição demandaria recursos para fiscalização de seu cumprimento, e estes não estavam previstos previamente no orçamento municipal.